

麦格理将新电信目标价下调至4.98新元,维持“跑赢大盘”评级
该券商将该电信集团2027财年的每股收益 (EPS) 预测下调15%,2028财年则下调10%
本文由 AI 翻译,关键事实请以原文为准。
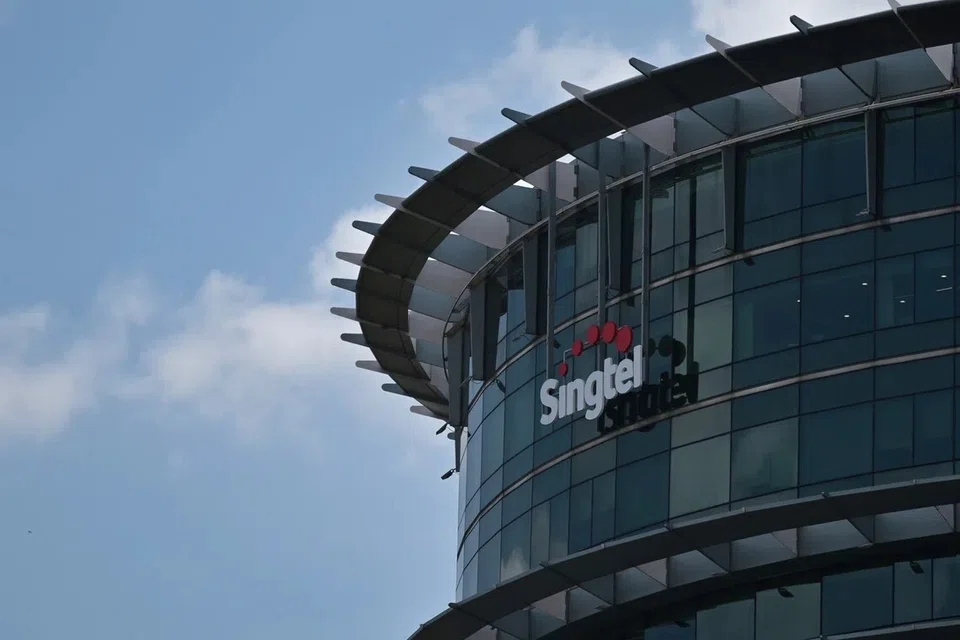
【新加坡】麦格理已将电信巨头 新电信 (Singtel) 的目标价下调6%,主要原因是其区域联营公司的公允价值下降以及汇率前景疲软。
尽管目标价从5.29新元下调至4.98新元,该券商在周一(9月21日)的一份报告中仍维持其“跑赢大盘”的评级。
麦格理分析师 Foo Zhiwei 指出,该电信公司核心运营业务的强劲增长前景和潜在的行业整合是评级调整的关键催化剂。
他预测新电信的核心业务将在2027财年增长12%,超越其管理层目前提出的中低个位数增长指引。
预计这将由集团旗下澳大利亚子公司 Optus 和企业业务部门 NCS 的“息税前利润(Ebit)百分之十几的增长”,以及其 Digital InfraCo 部门息税前利润预计将激增70%所“推动”。
然而,考虑到数字基础设施业务的折旧增加以及联营公司收益的修正,麦格理将其2027财年的每股收益预测下调了15%,2028财年则下调了10%。

尽管在价格驱动的竞争下,新电信国内市场的前景依然低迷,但 Foo 指出,新加坡电信业在短期至中期内可能出现的整合可能会带来上行空间。
该券商估计,移动每用户平均收入(Arpu)每提高1新元,将为其公允价值增加每股0.02新元。新电信的 GPU 即服务业务 RE:AI 赢得的新合同可能会进一步提升估值,每份价值3亿新元的合同预计将带来每股0.12新元的上行空间。
新电信在八月份报告,其第一季度净利润下降71.6%,从去年同期的28.8亿新元降至8.18亿新元。公司将这一下滑归因于缺乏特殊收益,例如出售 Airtel 部分股权以及在2025财年第一季度确认的 Intouch-Gulf Energy 合并收益。
SEE ALSO
在 Airtel、AIS、NCS、Optus 和 Digital InfraCo 的推动下,截至6月30日的三个月内,基础净利润从去年同期的6.86亿新元增长21%至8.31亿新元。
新电信的集团运营收入增长4.9%至36亿新元,而息税折旧及摊销前利润则上升8.7%至11亿新元。
周一,新电信股价下跌0.5%,收盘报4.33新元,下跌0.02新元。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






