

UltraGreen.ai在美国市场面临新竞争,或存定价压力
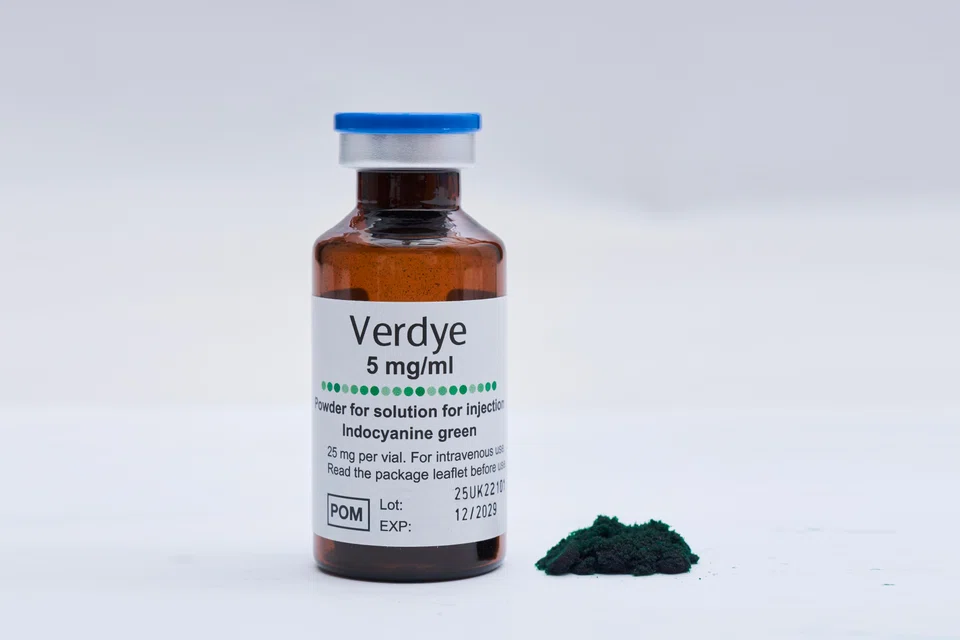
自Akorn Pharma于2023年2月申请破产后,该公司的ICG染料此前在该领域并无竞争对手。
本文由 AI 翻译,关键事实请以原文为准。
Meaningful buffer
UltraGreen.ai的高毛利率也为其提供了缓冲,其毛利率已从2025财年的85%增长至2026上半年的87%。这主要得益于2025下半年在美国市场的价格上涨。
Gao表示:“这为该公司在价格竞争方面留下了可观的空间,避免了平均售价下降直接导致毛利率大幅恶化。”
Gao指出,近期一项关于美国食品药品监督管理局竞争性仿制药疗法批准的研究发现,仿制药的进入通常导致药品价格中位数下降18%,同时市场总体需求保持稳定。在竞争性仿制药疗法进入市场后,也观察到单位销量的增加。
她表示,这为潜在的10%至20%的价格侵蚀提供了参考,但她也指出,由于ICG染料是一种专业外科产品,竞争动态有所不同,因此这一参考点不一定适用于UltraGreen.ai。
Gao表示,以87%的毛利率作为其基础成本结构的代表,平均售价下降10%将导致每瓶毛利减少约12%,而下降20%则会使毛利减少约23%。
她补充说:“这表明,初始的高利润率提供了可观的缓冲,但随着价格下降,对毛利额的影响将日益显著。”
Gao解释道,如果价格持续下跌20%或更多,并伴随市场份额的流失,将对盈利产生实质性影响。若定价压力和销量侵蚀的组合更为严峻,将对净利润构成更大的风险。
在位优势
Gao解释道,如果价格持续下跌20%或更多,并伴随市场份额的流失,将对盈利产生实质性影响。若定价压力和销量侵蚀的组合更为严峻,将对净利润构成更大的风险。
在位优势
分析师指出,作为美国市场的在位者,UltraGreen.ai具有一定优势。例如,Gao指出,在医院环境中更换供应商并非易事。
新的ICG染料供应商需要经过医院的评估和资格认证,并建立供应安排和采购决策。
她补充说,外科医生可能也更看重产品的熟悉度、可靠性以及供应的连续性。
Gao说:“因此,UltraGreen.ai已建立的医生关系、供应记录、成像系统生态系统以及集团采购组织关系,应能为其提供一定保护,避免市场份额立即流失。”
星展集团研究部(DBS Group Research)分析师Amanda Tan指出,该公司的产品生态系统也是一个竞争优势。她认为,即使有更多ICG产品获批,也未必会迅速导致市场替代。
作为已获批准并与医院建立合作的供应商,UltraGreen.ai在捍卫其当前市场份额方面处于更有利的地位。
至于其直接竞争对手Zydus,她补充道:“其仿制药的定位可能会引发价格竞争”,但“考虑到ICG在Zydus庞大的产品组合中占比相对较小,其可能不会投入大量商业资源来积极抢占市场份额”。
Gao表示,ICG的基础市场仍在增长,这意味着UltraGreen.ai并非在争夺一个萎缩的需求池。即使失去部分市场份额,ICG整体使用量的增长也可能部分抵消销量方面的影响。
Tan表示,UltraGreen.ai的量化平台可以使其在众多染料生产商中脱颖而出,该平台能减少荧光解读的主观性,并解决了传统ICG成像的一个局限性。
她补充说,通过提供这种客观性,该公司可以更深入地融入外科手术工作流程,并将其业务主张扩展到ICG染料之外。
根据该公司最近发布的2026年上半年业绩,美洲地区贡献了其8720万美元总收入的75%,即6540万美元。这使得美国市场的任何新竞争都对UltraGreen.ai至关重要。
独立分析师Jamal Aliyev在一份报告中指出,该公司在美国拥有约83%的ICG市场份额,并因此在美国市场享有强大的定价权。
他指出,UltraGreen.ai在美国市场的主导地位,主要是因为美国另一家获批的ICG染料生产商Akorn Pharma于2023年2月申请破产。
Aliyev指出,这使得UltraGreen.ai得以在2023年将其ICG染料价格提高60%,2024年提高30%,2025年提高22%。目前,美国市场的平均售价约为每瓶158美元。
Zydus于8月4日表示,已获得美国食品药品监督管理局(FDA)为期180天的竞争性仿制药疗法(CGT)独占期批准,为其在美国市场推出该产品打开了窗口。
Aliyev表示,该制药公司已在美国拥有成熟的分销基础设施,这对UltraGreen.ai构成了主要的竞争威胁。
除了Zydus,医疗染料专业公司Provepharm也有自己的ICG染料产品正在通过美国FDA的审批流程。
分析师指出,市场将出现一定的定价压力,这会拉低UltraGreen.ai的ICG染料当前平均售价,同时该公司在美国的市场份额也将面临一些不利因素。
FSM Global分析师Adeline Gao指出,Zydus的180天CGT独占期为UltraGreen.ai提供了一些喘息空间,因为该机制旨在为竞争有限的药品引入仿制药竞争。她说:“一旦获批的CGT申请者进行商业发售,180天的独占期将限制其他针对同一药品的(仿制药)申请在该期间内获批。”
这将导致UltraGreen.ai仅需面对一家仿制ICG染料的竞争,而非多家仿制药供应商同时进入。但Gao表示,这并不能阻止Zydus与UltraGreen.ai在定价上直接竞争。
在回应质询时,UltraGreen.ai表示,公司仍专注于推动荧光引导手术的应用和扩大市场渗透。一位发言人说:“公司将继续凭借其已建立的市场地位、产品质量、临床支持和全球商业网络展开竞争。”
Meaningful buffer
UltraGreen.ai的高毛利率也为其提供了缓冲,其毛利率已从2025财年的85%增长至2026上半年的87%。这主要得益于2025下半年在美国市场的价格上涨。
Gao表示:“这为该公司在价格竞争方面留下了可观的空间,避免了平均售价下降直接导致毛利率大幅恶化。”
Gao指出,近期一项关于美国食品药品监督管理局竞争性仿制药疗法批准的研究发现,仿制药的进入通常导致药品价格中位数下降18%,同时市场总体需求保持稳定。在竞争性仿制药疗法进入市场后,也观察到单位销量的增加。
她表示,这为潜在的10%至20%的价格侵蚀提供了参考,但她也指出,由于ICG染料是一种专业外科产品,竞争动态有所不同,因此这一参考点不一定适用于UltraGreen.ai。
Gao表示,以87%的毛利率作为其基础成本结构的代表,平均售价下降10%将导致每瓶毛利减少约12%,而下降20%则会使毛利减少约23%。
她补充说:“这表明,初始的高利润率提供了可观的缓冲,但随着价格下降,对毛利额的影响将日益显著。”
Gao解释道,如果价格持续下跌20%或更多,并伴随市场份额的流失,将对盈利产生实质性影响。若定价压力和销量侵蚀的组合更为严峻,将对净利润构成更大的风险。
Aliyev表示,UltraGreen.ai的成本基础也更高,因为其染料在欧洲生产,而Zydus则从印度的古吉拉特邦采购。
尽管面临新的竞争对手,UltraGreen.ai仍有一些积极因素。
在位优势
分析师指出,作为美国市场的在位者,UltraGreen.ai具有一定优势。例如,Gao指出,在医院环境中更换供应商并非易事。
新的ICG染料供应商需要经过医院的评估和资格认证,并建立供应安排和采购决策。
她补充说,外科医生可能也更看重产品的熟悉度、可靠性以及供应的连续性。
Gao说:“因此,UltraGreen.ai已建立的医生关系、供应记录、成像系统生态系统以及集团采购组织关系,应能为其提供一定保护,避免市场份额立即流失。”
星展集团研究部(DBS Group Research)分析师Amanda Tan指出,该公司的产品生态系统也是一个竞争优势。她认为,即使有更多ICG产品获批,也未必会迅速导致市场替代。
作为已获批准并与医院建立合作的供应商,UltraGreen.ai在捍卫其当前市场份额方面处于更有利的地位。
至于其直接竞争对手Zydus,她补充道:“其仿制药的定位可能会引发价格竞争”,但“考虑到ICG在Zydus庞大的产品组合中占比相对较小,其可能不会投入大量商业资源来积极抢占市场份额”。
Gao表示,ICG的基础市场仍在增长,这意味着UltraGreen.ai并非在争夺一个萎缩的需求池。即使失去部分市场份额,ICG整体使用量的增长也可能部分抵消销量方面的影响。
Tan表示,UltraGreen.ai的量化平台可以使其在众多染料生产商中脱颖而出,该平台能减少荧光解读的主观性,并解决了传统ICG成像的一个局限性。
她补充说,通过提供这种客观性,该公司可以更深入地融入外科手术工作流程,并将其业务主张扩展到ICG染料之外。
这一点UltraGreen.ai也同样提到,“随着市场向标准化和客观灌注评估发展,量化能力预计将变得越来越重要”。
该公司补充说,其竞争差异化不仅在于供应ICG,还包括临床教育、医生关系、监管准入和商业基础设施。
一位发言人表示:“UltraGreen.ai正将自己定位为一个更广泛的荧光引导手术平台,而不仅仅是一个独立的染料供应商。”
扩张对冲
UltraGreen.ai也在努力实现美国以外的收入多元化,在2026年上半年,世界其他地区贡献了约24%的收入。一位发言人称,这代表了“在美国以外的强劲增长”。
上半年,世界其他地区的收入为2110万美元,高于2025上半年的1540万美元和2025下半年的1560万美元。通过在新国家,特别是在欧洲、亚洲和中东地区扩大监管批准,公司仍有增长机会。
一位UltraGreen.ai的发言人说:“虽然美国仍然是最大的市场,但国际扩张应能日益抵消竞争压力,并支持长期增长。”
分析师指出,国际扩张将为公司提供另一条增长途径,并减少对美国的依赖。然而,Gao指出,这在短期内不太可能抵消美国市场的重大价格下跌。
目前,国际市场的增长速度超过了美国在2026上半年的4%增长率,欧洲、中东和非洲地区(EMEA)的ICG销量同比增长24%,而亚太地区(Apac)同期增长了45%。
Gao说:“这表明,随着UltraGreen.ai在其成熟的美国业务之外建立知名度和推广ICG的应用,国际市场可以成为越来越重要的增量来源。”
然而,一个关键的限制是起点基数较低。美国是UltraGreen.ai最大的市场,而许多国际市场仍处于监管审批或商业化早期阶段。
Gao表示,例如,亚太地区的高百分比增长是基于一个相对较小的基数,无法立即弥补美国收入或盈利的大幅减少。
根据该公司最近发布的2026年上半年业绩,美洲地区贡献了其8720万美元总收入的75%,即6540万美元。这使得美国市场的任何新竞争都对UltraGreen.ai至关重要。
独立分析师Jamal Aliyev在一份报告中指出,该公司在美国拥有约83%的ICG市场份额,并因此在美国市场享有强大的定价权。
他指出,UltraGreen.ai在美国市场的主导地位,主要是因为美国另一家获批的ICG染料生产商Akorn Pharma于2023年2月申请破产。
Aliyev指出,这使得UltraGreen.ai得以在2023年将其ICG染料价格提高60%,2024年提高30%,2025年提高22%。目前,美国市场的平均售价约为每瓶158美元。
Zydus于8月4日表示,已获得美国食品药品监督管理局(FDA)为期180天的竞争性仿制药疗法(CGT)独占期批准,为其在美国市场推出该产品打开了窗口。
Aliyev表示,该制药公司已在美国拥有成熟的分销基础设施,这对UltraGreen.ai构成了主要的竞争威胁。
除了Zydus,医疗染料专业公司Provepharm也有自己的ICG染料产品正在通过美国FDA的审批流程。
分析师指出,市场将出现一定的定价压力,这会拉低UltraGreen.ai的ICG染料当前平均售价,同时该公司在美国的市场份额也将面临一些不利因素。
FSM Global分析师Adeline Gao指出,Zydus的180天CGT独占期为UltraGreen.ai提供了一些喘息空间,因为该机制旨在为竞争有限的药品引入仿制药竞争。她说:“一旦获批的CGT申请者进行商业发售,180天的独占期将限制其他针对同一药品的(仿制药)申请在该期间内获批。”
这将导致UltraGreen.ai仅需面对一家仿制ICG染料的竞争,而非多家仿制药供应商同时进入。但Gao表示,这并不能阻止Zydus与UltraGreen.ai在定价上直接竞争。
在回应质询时,UltraGreen.ai表示,公司仍专注于推动荧光引导手术的应用和扩大市场渗透。一位发言人说:“公司将继续凭借其已建立的市场地位、产品质量、临床支持和全球商业网络展开竞争。”
有意义的缓冲
UltraGreen.ai的高毛利率也为其提供了缓冲,其毛利率已从2025财年的85%增长至2026上半年的87%。这主要得益于2025下半年在美国市场的价格上涨。
Gao表示:“这为该公司在价格竞争方面留下了可观的空间,避免了平均售价下降直接导致毛利率大幅恶化。”
Gao指出,近期一项关于美国食品药品监督管理局竞争性仿制药疗法批准的研究发现,仿制药的进入通常导致药品价格中位数下降18%,同时市场总体需求保持稳定。在竞争性仿制药疗法进入市场后,也观察到单位销量的增加。
她表示,这为潜在的10%至20%的价格侵蚀提供了参考,但她也指出,由于ICG染料是一种专业外科产品,竞争动态有所不同,因此这一参考点不一定适用于UltraGreen.ai。
Gao表示,以87%的毛利率作为其基础成本结构的代表,平均售价下降10%将导致每瓶毛利减少约12%,而下降20%则会使毛利减少约23%。
她补充说:“这表明,初始的高利润率提供了可观的缓冲,但随着价格下降,对毛利额的影响将日益显著。”
Gao解释道,如果价格持续下跌20%或更多,并伴随市场份额的流失,将对盈利产生实质性影响。若定价压力和销量侵蚀的组合更为严峻,将对净利润构成更大的风险。
Aliyev表示,UltraGreen.ai的成本基础也更高,因为其染料在欧洲生产,而Zydus则从印度的古吉拉特邦采购。
尽管面临新的竞争对手,UltraGreen.ai仍有一些积极因素。
在位优势
分析师指出,作为美国市场的在位者,UltraGreen.ai具有一定优势。例如,Gao指出,在医院环境中更换供应商并非易事。
新的ICG染料供应商需要经过医院的评估和资格认证,并建立供应安排和采购决策。
她补充说,外科医生可能也更看重产品的熟悉度、可靠性以及供应的连续性。
Gao说:“因此,UltraGreen.ai已建立的医生关系、供应记录、成像系统生态系统以及集团采购组织关系,应能为其提供一定保护,避免市场份额立即流失。”
星展集团研究部(DBS Group Research)分析师Amanda Tan指出,该公司的产品生态系统也是一个竞争优势。她认为,即使有更多ICG产品获批,也未必会迅速导致市场替代。
作为已获批准并与医院建立合作的供应商,UltraGreen.ai在捍卫其当前市场份额方面处于更有利的地位。
至于其直接竞争对手Zydus,她补充道:“其仿制药的定位可能会引发价格竞争”,但“考虑到ICG在Zydus庞大的产品组合中占比相对较小,其可能不会投入大量商业资源来积极抢占市场份额”。
Gao表示,ICG的基础市场仍在增长,这意味着UltraGreen.ai并非在争夺一个萎缩的需求池。即使失去部分市场份额,ICG整体使用量的增长也可能部分抵消销量方面的影响。
Tan表示,UltraGreen.ai的量化平台可以使其在众多染料生产商中脱颖而出,该平台能减少荧光解读的主观性,并解决了传统ICG成像的一个局限性。
她补充说,通过提供这种客观性,该公司可以更深入地融入外科手术工作流程,并将其业务主张扩展到ICG染料之外。
这一点UltraGreen.ai也同样提到,“随着市场向标准化和客观灌注评估发展,量化能力预计将变得越来越重要”。
该公司补充说,其竞争差异化不仅在于供应ICG,还包括临床教育、医生关系、监管准入和商业基础设施。
一位发言人表示:“UltraGreen.ai正将自己定位为一个更广泛的荧光引导手术平台,而不仅仅是一个独立的染料供应商。”
扩张对冲
UltraGreen.ai也在努力实现美国以外的收入多元化,在2026年上半年,世界其他地区贡献了约24%的收入。一位发言人称,这代表了“在美国以外的强劲增长”。
上半年,世界其他地区的收入为2110万美元,高于2025上半年的1540万美元和2025下半年的1560万美元。通过在新国家,特别是在欧洲、亚洲和中东地区扩大监管批准,公司仍有增长机会。
一位UltraGreen.ai的发言人说:“虽然美国仍然是最大的市场,但国际扩张应能日益抵消竞争压力,并支持长期增长。”
分析师指出,国际扩张将为公司提供另一条增长途径,并减少对美国的依赖。然而,Gao指出,这在短期内不太可能抵消美国市场的重大价格下跌。
目前,国际市场的增长速度超过了美国在2026上半年的4%增长率,欧洲、中东和非洲地区(EMEA)的ICG销量同比增长24%,而亚太地区(Apac)同期增长了45%。
Gao说:“这表明,随着UltraGreen.ai在其成熟的美国业务之外建立知名度和推广ICG的应用,国际市场可以成为越来越重要的增量来源。”
然而,一个关键的限制是起点基数较低。美国是UltraGreen.ai最大的市场,而许多国际市场仍处于监管审批或商业化早期阶段。
Gao表示,例如,亚太地区的高百分比增长是基于一个相对较小的基数,无法立即弥补美国收入或盈利的大幅减少。
她补充说:“不过,从中期来看,在欧洲、中东、非洲地区以及亚太地区成功扩张,应能降低UltraGreen.ai对美国的依赖,并使集团的盈利轨迹对美国定价变化的敏感度降低。”
UltraGreen.ai股价周三(8月19日)收于1.15美元,下跌4美分,跌幅为3.4%。今年以来,该股已下跌32%。
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons
US says China to buy 10 million tonnes of coal in 2027 and 2028
Tokyo reverses baby bust with AI matchmaking and generous subsidies

