

隐藏的价值:为何新交所消费股值得重新审视
基金资金正悄然从家喻户晓的消费股流向被市场忽视的股票
本文由 AI 翻译,关键事实请以原文为准。
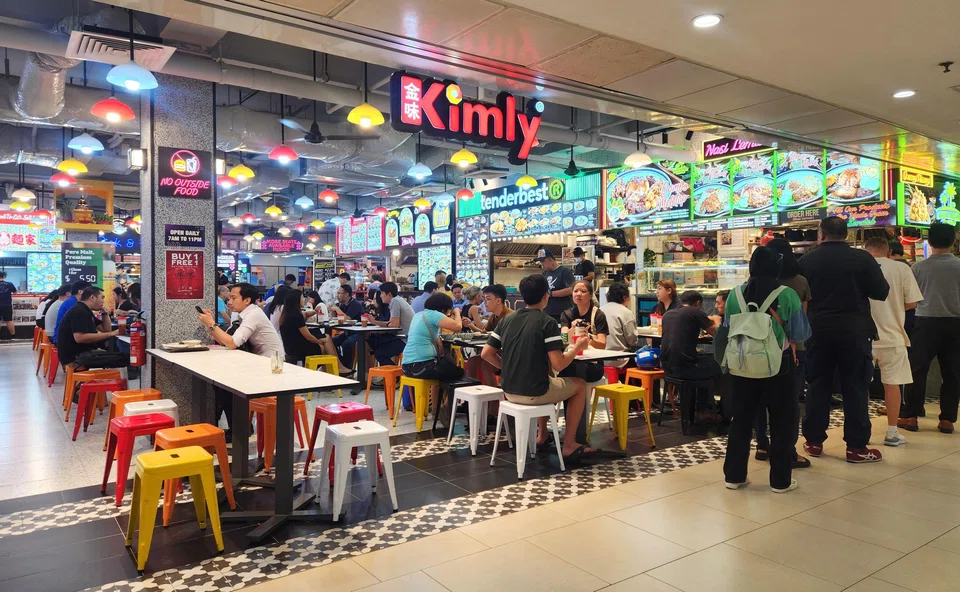
【新加坡】2025年3月,金味 (Kimly) 斥资1320万新元收购了位于实龙岗中心的一间咖啡店;该单位楼上附带一套三房式组屋。六个月后,公司又以1100万新元购入位于义顺环路的另一间咖啡店,同样带有一套楼上组屋单位。
这类交易鲜少登上新闻头条。 金味 在全岛超过90家分店售卖咖啡、杂菜饭和点心,其中大部分位于建屋发展局 (建屋局) 组屋区;星展银行 (DBS) 估计,它占据了新加坡约9%的咖啡店市场份额。大多数投资者(如果认识这家公司的话)只知道它是凯利板上一只派息稳定的股票。
不过,金味收购的资产更有看头。建屋局自1998年起便停止出售咖啡店,因此公开市场上只有约400间咖啡店可供转手,而那些生意兴隆的更是鲜少挂牌出售。
金味如今拥有其经营的七间建屋局咖啡店,以及一间店屋和几间工业食堂。
该集团通过其门店投资业务部门创造房地产和租金收入,截至3月份的六个月里,该部门的收入攀升超过40%,达到510万新元。
这可以看作是一个咖啡店运营商正在逐步成为自己的房东。RHT Capital的Paul Schymyck称此举“考虑到新加坡飙升的租金,这是一个非常精明的举措”。
如今,金味也希望登上更大的舞台:它在8月份宣布,计划将其上市板块从凯利板转至新加坡交易所 (新交所) 主板。
金味的例子反映了一个更大的趋势。当人工智能 (Artificial Intelligence) 占据新闻头条时,新加坡的日常消费股却度过了平淡的一年。
根据新交所和彭博社的数据,截至今年10月21日,若不计棕榈油和种植园相关集团,新交所交易最活跃的五大消费必需品股的平均回报率约为负2.7%。
SEE ALSO
昇菘 (Sheng Siong) 是明显的领跑者,总回报率达11.4%。但资金流向揭示了一个有趣的故事。机构投资者一直是昇菘的净卖家,今年已套现3560万新元。
同期,他们向 食益轩 (Food Empire) 投入了1610万新元,向 牛奶国际 (DFI Retail) 投入了1010万新元,尽管食益轩今年的回报率为1%,而牛奶国际的总回报率则下跌了11.8%。
简而言之,资金正从已经成功的投资标的流向被市场忽视的股票。下一阶段的增长将属于那些通过转板、分拆业务单元、出售传统业务或回馈现金等方式来解决自身估值折扣问题的公司。
对于愿意将目光投向那些知名企业之外的投资者而言,这正是隐藏价值所在。
超市争霸战
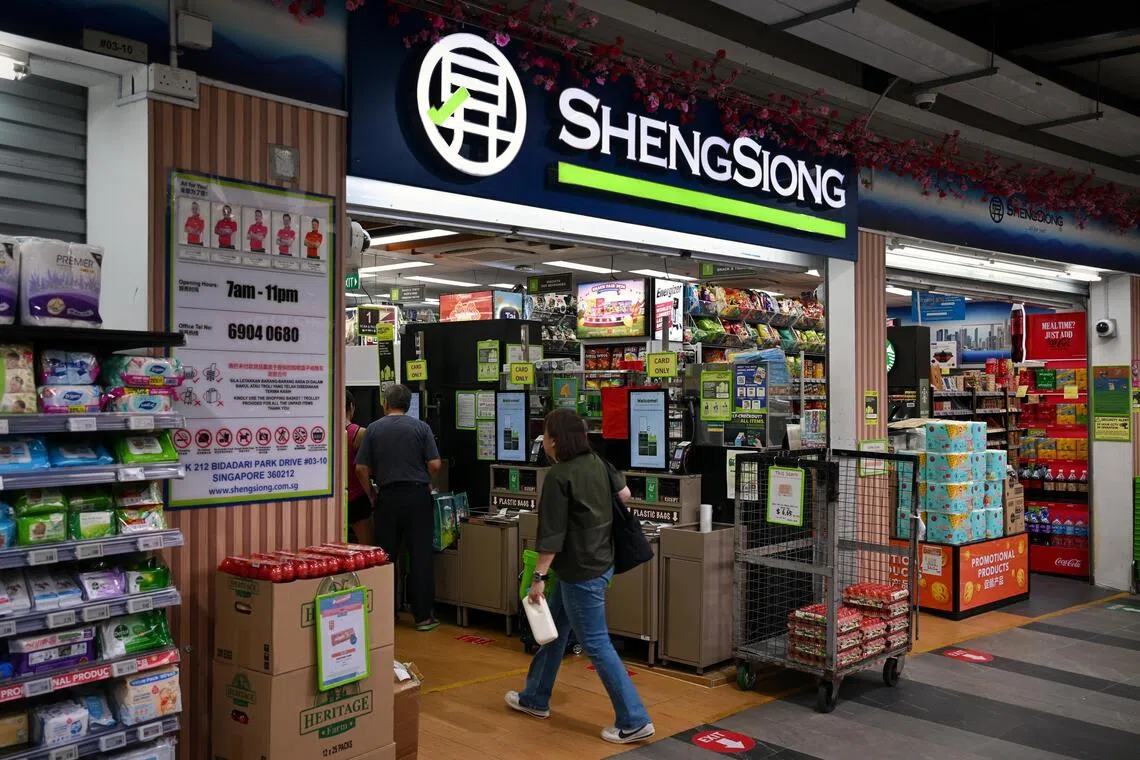
连锁超市昇菘一直是稳健的赢家,这得益于新店开张和利润率的提高。随着竞争对手巨人 (Giant) 和冷藏公司 (Cold Storage) 关闭分店,它也吸引了更多购物者,而政府消费券也引导了更多家庭支出流向其收银台。
然而,这些利好因素如今已大部分反映在股价上,而正在出售其股票的基金似乎也意识到了这一点。当马来亚银行 (Maybank) 在10月份将昇菘的评级下调至“持有”时,分析师Hussaini Saifee写道:“昇菘仍然是一家高质量的运营商,但其强劲的股价重估已将大部分利好因素计入其中。”
以今年约28倍的市盈率计算,它是该地区估值最高的食品零售商之一。
一些顺风因素也正在减弱。一批社理会邻里购物券 (CDC Vouchers) 提前至6月发放,这提振了今年的业绩,但也为明年设定了更高的基准。此外,冷藏公司的新东家正通过开设规模较小的便利店来重新扩张。
牛奶国际则处于另一端。尽管其股价下跌,但机构投资者一直是净买家。该集团在本地经营Guardian健康与美容连锁店和7-Eleven便利店;星展银行在研究连接新山和新加坡的柔新捷运系统 (RTS Link) 将如何影响新加坡的消费时,预计这两家连锁店的业务将保持稳定。
星展银行分析师在最近的一份报告中表示:“在本地消费和这些商品类别的便利性驱动下,超市和健康与美容产品的支出应能保持韧性。”他们补充说,基于估值考量,他们更看好牛奶国际而非昇菘。
有因可循的折价
食益轩是基金买入市场冷落股的最明显例子。
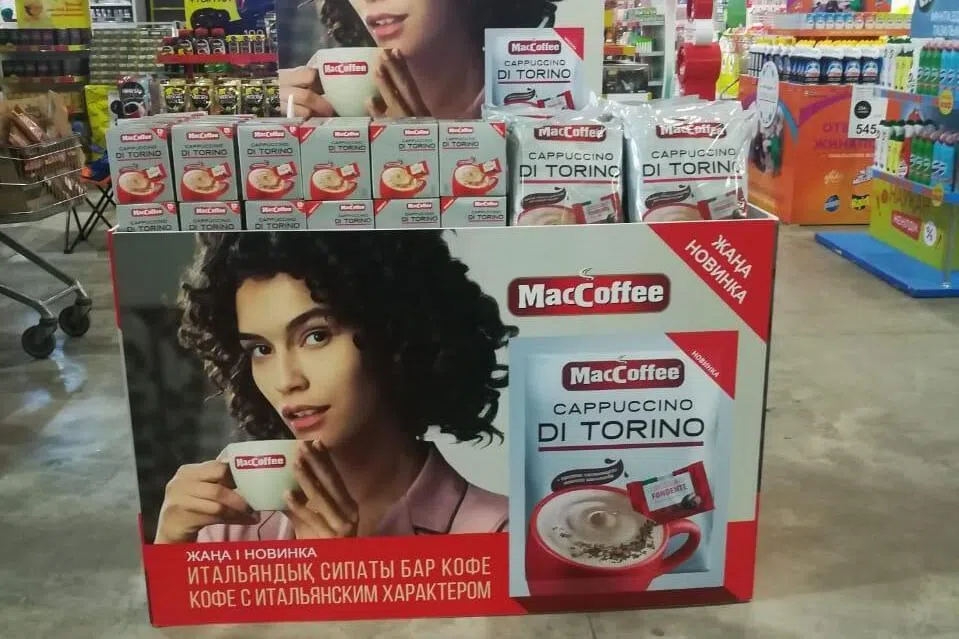
食益轩以MacCoffee和Cafe Pho等品牌生产三合一咖啡。俄罗斯是其最大市场,其产品也销往中亚、东南亚和南亚。
从账面上看,该公司的表现从未如此出色。上半年收入增长15%,达到创纪录的3.151亿美元,中期股息从0.03新元上调至0.04新元。
6月份进行的“五送一”红股发行旨在提高股票的交易便利性,从而吸引更多基金投资。
但市场反应却截然相反。8月份公布上半年业绩时,其股价约为2.51新元,到10月中旬已跌至1.85新元左右。
股价跌势在9月份加速,此前有报道称俄罗斯正对被视为支持乌克兰的国家的公司采取行动,以及莫斯科介入了Nestle在当地的业务。
食益轩回应称,其俄罗斯业务运营正常。在其股价下跌10%的当天,公司回购了50万股股票,远高于其通常的每日回购速度。
瑞银 (UBS) 分析师Bernice Chew认为,投资者“仍然过度关注与俄罗斯相关的风险,而低估了该集团未来的盈利能力”。她在8月份估计,当时的股价已隐含了对俄罗斯业务约50%的折价,而到10月中旬,股价又下跌了五分之一。
她也看好该产品的市场定位,其价格高于最便宜的速溶咖啡,但远低于拿铁咖啡,这意味着无论消费者消费升级还是降级,食益轩都能从中获益。
大华继显 (UOB Kay Hian) 的John Cheong更为直接。他表示:“将Nestle的遭遇线性外推至(食益轩)在分析上是站不住脚的。”他指出,该股的交易价格约为2027年盈利的12倍,而其同行的市盈率约为20倍。
但并非所有人都持乐观态度。
RHT Capital的George Koh在业绩公布后写道:“收入超预期,但这是唯一超预期的项目。”他补充说,上半年利润的大幅增长具有误导性,因为去年的数据包含一笔一次性费用;剔除该费用后,利润增长约12%。
与此同时,星展银行下调了其预测,因为价格与棕榈油挂钩的奶精成本,抵消了咖啡价格下跌所节省的开支。
因此,这种折价并非毫无缘由。问题在于,折价是否过大。
迈向主板
与此同时,金味的转板举动,是押注于更大的舞台能吸引更大型的投资者。
星展银行预计股东将在1月下旬就此进行投票,转板将于2月完成。
星展银行分析师Chee Zheng Feng认为,金味能轻松达到主板上市的标准。但他表示,“仅靠转板不太可能持续提升交易量”,这需要得到“积极的投资者互动和适当的企业行动”的支持。
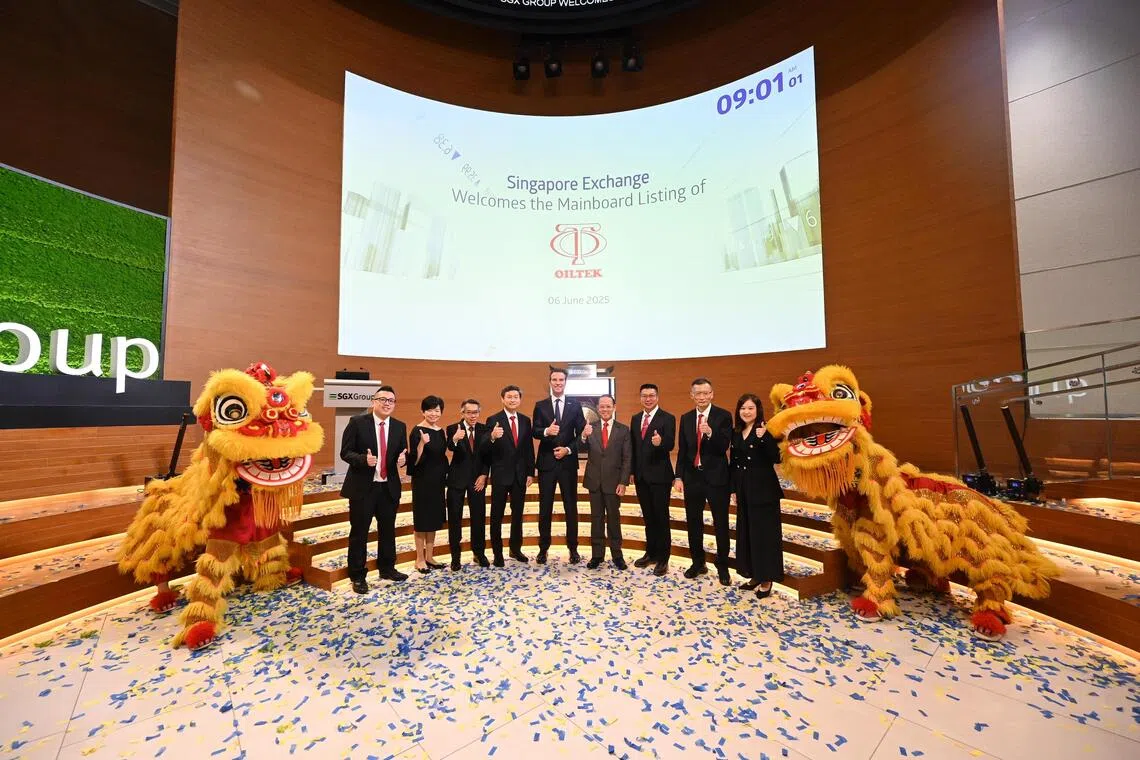
过往的转板案例也印证了这一点。转板后的六个月里, 油德 (Oiltek) 的日均交易额从约2.4万新元跃升至72.9万新元,而 亮阁 (LHN) 的日均交易额则从29.6万新元降至8.6万新元。
RHT的Schymyck认为,金味有不错的故事可以讲给投资者听;随着口福 (Koufu) 和面包物语 (BreadTalk) 被私有化,金味是新交所为数不多的面向大众市场的餐饮股之一。
不过,短期内仍有考验。可用于金味咖啡店的社理会邻里购物券提前发放,这提振了今年的业绩,但也为明年设定了更高的比较基准。
爱施德生活 (Aspial Lifestyle) 已经成功跃升至主板。
该集团是Maxi-Cash当铺以及Lee Hwa和Goldheart珠宝品牌背后的公司,于5月和6月筹集了8480万新元。其中包括以每股0.402新元的价格进行的6000万新元配售,获得了超过两倍的超额认购。此后不久,公司便转至主板上市。
业绩也印证了这一举措。上半年收入增长26.4%,达到创纪录的4.642亿新元,净利润飙升88.7%,至5500万新元,中期股息也翻了一倍多,达到0.09新元。
然而,市场可能仍对其贴错了标签。瑞银指出,零售业务目前贡献了约60%的税前利润,远高于2019年的约20%,但该股的市盈率仅为约6倍。这更接近当铺的估值水平,而非亚洲珠宝商约11倍的市盈率。
换句话说,这是一家以当铺价格交易的珠宝商。错过配售的投资者或许不会介意:9月下旬,其股价约为0.35新元,低于基金在5月份支付的价格。
分拆与清理
其他集团则在进行重组,以便投资者能看清其各部分业务的价值。
德加拉 (Thakral) 的行动最为大胆。
9月,该公司宣布计划将其生活服务产业群部门在主板分拆上市。该部门主要在大中华地区(中国大陆、香港和澳门)销售保费美容和香水品牌,在南亚分销大疆 (DJI) 无人机 (Drone),并在印度运营Nespresso;该业务正快速增长。
上半年,生活服务产业群收入增长了34%,分部利润攀升47%,达到1070万新元。德加拉将保留多数股权,此次上市将筹集新资金,但具体规模和时间尚未确定。
这将是德加拉在两年内的第三次分拆上市,前两次分别是澳大利亚的GemLife和伦敦的Beauty Tech Group。公司总裁Bethal Thakral形容此举是为了给一项目前价值“主观”的业务“确定一个明确的价值”。
怡和东南亚 (Jardine Matheson Southeast Asia) 则采取了更简单的出售路线。这家曾以自行车和马车命名的集团,正在退出其在新加坡的汽车销售业务。
经过战略评估后,该公司于8月同意将其新加坡和马来西亚的汽车经销业务以2.65亿新元外加最高3000万新元的价格,出售给印尼的Chandra Asri。公司还宣布派发特别股息,并从原名怡和合发 (Jardine Cycle & Carriage) 更名。
星展银行估计,此次交易价格相当于盈利的6.6至7.3倍,高于上市汽车经销商约6倍的市盈率。
此次出售使该集团更清晰地定位为怡和集团在东南亚持股的控股公司,其大部分盈利来自通过Astra International在印尼的业务。星展银行认为,这笔交易使其更专注于印尼和越南市场,大部分收益将用于削减债务。
美罗 (Metro) 于1957年在海街 (High Street) 以一家纺织店起家,如今主要是一家房地产集团,并已对其剩余的零售业务进行了评估。
它将在租约到期后关闭其在百丽宫 (Paragon) 和长堤坊 (Causeway Point) 的最后两家百货商店,并转向规模较小的概念店。在最近一个财年,它还通过资产出售筹集了1.16亿新元。
有些公司则完全不需要转型。 欧佳时 (The Hour Glass) 在截至3月的财年里,利润增长32%,至1.795亿新元,收入为13.4亿新元。该公司没有债务,手持1.575亿新元现金,并已将其部分资金用于海外扩张,去年以7530万新元收购了一家位于墨尔本的手表零售商。
管理层警告称,地缘政治和经济忧虑可能会抑制奢侈品消费,但仍预计本财年集团将保持盈利。
未来的新面孔
上市公司的阵营也可能扩大。新加坡许多最知名的消费品牌仍是私营企业,从鞋包品牌Charles & Keith(小CK)、电竞椅制造商Secretlab到餐饮集团飞升 (Fei Siong) 和面粉厂百龄麦 (Prima)。
连锁超市思家客 (Scarlett Supermarket) 和沙拉连锁店SaladStop,以及ShopBack和Carousell等消费科技公司也尚未上市。
德加拉展示了新公司上市的一种方式:从上市母公司中分拆出来,并自带过往业绩记录。新加坡金融管理局 (MAS) 深化中小盘股交易的举措,可能会吸引更多公司效仿。
当然,所有这些并不意味着消费股是只涨不跌的投资。食益轩仍需解答俄罗斯市场的疑问,而柔新捷运系统也将考验有多少邻里消费会留在长堤这边。
尽管如此,大局是清晰的。那些家喻户晓的消费股的股价已反映了其成功,基金也开始获利了结。
值得再次审视的公司,是那些正在采取措施解决自身估值折扣问题的公司,无论是通过自持物业、转至更大的板块,还是将快速增长的业务分拆上市。它们是投资者下一步应该关注的目标。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

If Europe goes to war, the fallout will be felt in East Asia

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

Vietnam’s northern provinces, not Hanoi or Ho Chi Minh City, are powering near 10% GDP growth

