

辉盛房地产21亿新元酒店业务“轻资产”提案中,Valley Point或成隐藏瑰宝
从战略上看,此举让该集团掌握了整个Valley Point地块的完全控制权。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】房地产巨头辉盛房地产(Frasers Property)在去年将辉盛酒店信托(Frasers Hospitality Trust, 简称FHT)私有化后,对其投资组合的审查终于促成了一场价值21亿新元的资产置换计划。
这家由泰国亿万富翁 Charoen Sirivadhanabhakdi 家族控制的新加坡上市房地产开发商,于周四(6月25日)公布了一项“投资组合优化”计划,将FHT的资产分为四类。
- 稳定资产,指收益率较低的成熟资产。辉盛房地产将剥离此类别的所有资产。此举将使该房地产集团从稳定资产中释放资本,同时可以继续为第三方投资者管理这些资产,赚取经常性费用收入。
- 有潜力通过价值提升举措实现更高收益的资产。
- 非核心资产,将继续由FHT持有,以备未来择机脱售。
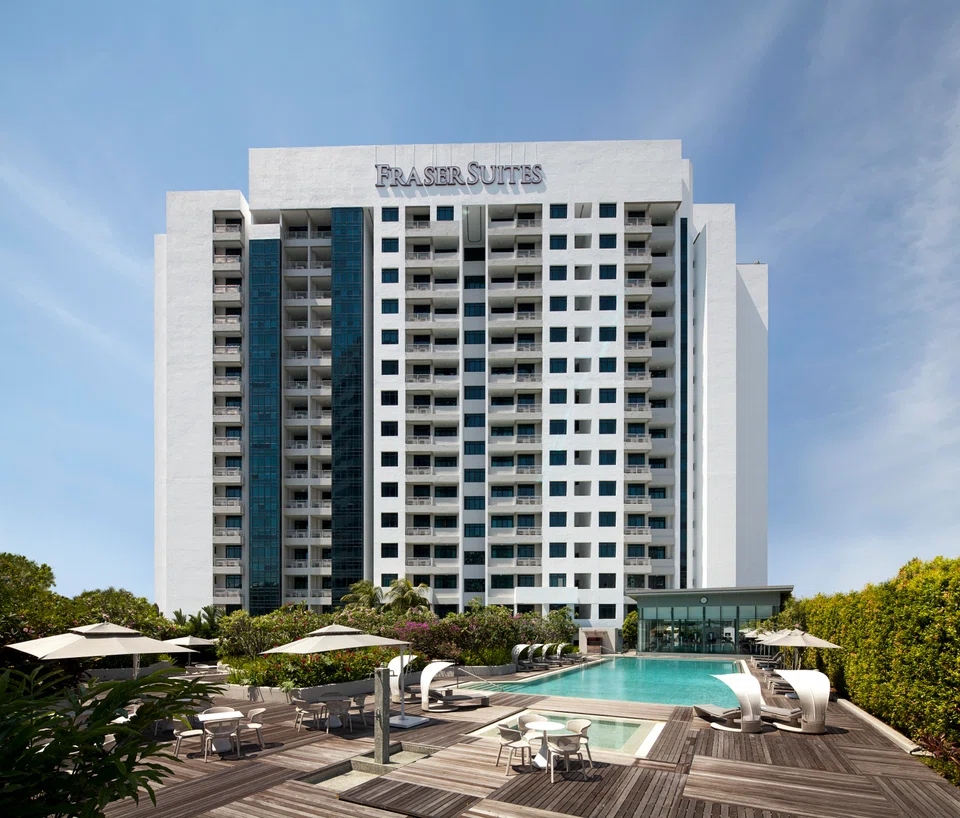
- 具潜在再开发价值的资产,将剥离给辉盛房地产,以实现任何潜在的再开发。这意味着辉盛房地产可以整合Fraser Suites Singapore的全部所有权,为Valley Point地块的潜在再开发提供便利。
此次重组将扭转FHT上市时设立的一些历史遗留安排,包括取消辉盛房地产的最低固定租金和企业担保义务。
该交易将与辉盛房地产的母公司 TCC Group Investments (TCCGI) 进行,交易价格相比4月30日进行的最新独立估值有约6.7%的保费。
该价格也比去年辉盛对FHT每份合订证券0.71新元的隐含私有化价格高出1.6%。
或许值得回顾的是,辉盛在2022年9月首次尝试将FHT私有化的计划以微弱差距失败。当时有74.88%的单位持有人投票赞成每份合订证券0.70新元的收购献议,未能达到所需的75%批准门槛。
公司等待了三年,于2025年带着一个稍具吸引力的献议回归。这第二次尝试取得了成功,为今日的大规模重组奠定了基础。
辉盛酒店(Frasers Hospitality)首席执行官 Eu Chin Fen 表示:“在2025年辉盛酒店信托私有化之后,我们对酒店投资组合进行了全面审查,并就未来如何以最佳方式管理每项资产得出了明确的结论。”
她补充说:“拟议的FHT投资组合优化正是该审查的成果,它在加强我们平台的同时,让我们能继续通过运营能力推动业绩增长。”
闭门羹
然而,在周四的媒体发布会上,一个值得注意的细节浮出水面,揭示了为何这笔交易是与TCCGI进行的关联人士交易。
辉盛在此次交易中的财务顾问承认,他们曾私下向外部第三方兜售该投资组合,但结果是完全吃了闭门羹。
外部买家不感兴趣有两个明确原因。首先,他们认为资产估值过高。其次,辉盛坚持一个严格的前提条件:集团必须保留对这些酒店的长期管理权。
独立的全球基金毫无意愿为一项实体物业支付高价,同时却让卖方拿走运营中最丰厚的部分,这并不足为奇。
TCCGI基本上是介入购买了公开市场认为难以接受的资产,从而提供了执行的确定性,因为他们是唯一愿意接受辉盛条件的买家。
阻止资产负债表“失血”
在2025年吸收FHT后,其净负债率升至令人不安的89.2%,到截至9月的2026财年上半年,更将升至94.2%。
市场早已因辉盛房地产臃肿的资产负债表而对其“惩罚”,其股价仅为其资产净值的一半不到。
这是一个资本密集型的沉重负担,打击了投资者情绪。今天的交易就像一条急需的止血带。
辉盛房地产集团首席财务官 Loo Choo Leong 在媒体发布会上表示:“这是一项旨在减轻我们资产负债表负担的资本结构交易。”
他补充说:“这是一种资本效率更高的结构,意味着集团整体的资产负债表将更为轻盈。这正是我们的目标。”
通过策划一场“轻资产”转型,辉盛正在剥离实体资产,同时保留利润丰厚的管理费。
乍一看,将资产负债表内的酒店资产从37亿新元削减至25亿新元,可能会给人一种公司急于剥离其酒店组合的印象。
但 Loo 很快否认了这一点。
他说:“酒店业务是,并且将继续是辉盛房地产不可或缺的核心部分。我们没有将目光从(酒店业务)上移开。事实上,我们正更加专注于确保为客户提供优质的酒店产品和服务。”
目前,辉盛的管理酒店资产规模保持在42亿新元。集团将继续运营这些酒店并收取稳定的费用收入。最直接的结果是净负债率下降3.3个百分点,提供了一些喘息空间。
资金转移的沉重成本
从表面上看,主要数据很亮眼:债务下降,且交易价格比最新的独立产业估税高出6.7%的保费。
但真实情况隐藏在冗长的法律性交易所文件中,在那里,光鲜的企业外表开始出现裂痕。
备受称赞的3.4%的每股收益(EPS)增长完全依赖于一次性的脱售收益。
在计入公允价值变动和特殊项目之前,由于应占营运收入下降,该交易导致核心每股收益被稀释6.9%。
此外,将资产从一个亿万富翁帝国的口袋转移到另一个口袋,是一项昂贵的“爱好”。
辉盛预计将从其收购和处置的净差额中获得1.779亿新元的现金。
然而,由于印花税和资本收入税,总交易成本高达惊人的7840万新元。等到税务机关收取了他们的份额,净现金收益将缩水至仅9950万新元。
仅仅为了将资产转移到一家姐妹公司而支付7840万新元的摩擦成本,对于企业内部整理来说,这是一个高昂的代价。
Valley Point 的关键作用
但新加坡房地产及房地产投资信托领域的专家似乎并不太担心。
兴业银行(RHB)分析师 Vijay Natarajan 表示:“该交易和结构看起来是合理的,也符合近期的市场交易。此举将降低负债率,并为酒店投资组合的再开发潜力提供清晰度,同时保留了来自这些资产的费用收入。”
“市场通常会奖励那些能提高股本回报率(ROE)并提供规模效应的轻资产房地产商业模式,而这笔交易正符合这种做法。”
但这场价值21亿新元的资产置换游戏真正的关键因素,并非费用收入或债务减免,而是一个隐藏的本地“大奖”。
作为交易的一部分,辉盛斥资收购 Fraser Suites Singapore 的100%所有权。表面上,这是一处价值3.2亿新元的服务式公寓。但从战略上讲,此举让该集团掌握了整个Valley Point地块的完全控制权。
长期以来,Valley Point 一直是里峇峇利路沿线一个略显沉寂、老旧的建筑。
通过统一所有权,辉盛获得了将其拆除并重新开发的完全灵活性。
在上午的媒体发布会上,当被问及再开发可能产生的具体住宅单位数量时,管理层明显闪烁其词。但其意图是明确的。
在新加坡这样土地稀缺的市场,位于黄金地段的优质地块价值千金。对Valley Point进行全面再开发——可能增加崭新的豪华住宅和翻新的商业裙楼——为创造长期价值提供了巨大的空间。
最终,轻资产转型将有助于修复其承压的资产负债表并阻止财务“失血”。但仅靠财务工程本身很少能激发公开市场的热情。
辉盛希望散户投资者最终能不再低估其股票价值。如果这项拟议交易得以通过,那么此后揭晓其在Valley Point的实际建设计划,可能才是真正重要的故事。






