

Wee Hur胸怀大志,为新增长蓄力
集团高管将工人宿舍和建筑业务视为未来增长的关键驱动力
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】房地产开发商Wee Hur正计划在澳大利亚启动一项新的学生住宿策略,目前正在规划中,预计将于2026年第三或第四季度推出。
此前,这家新加坡上市公司于2025年4月将其首个PBSA主信托(一期基金)旗下的七处定制学生宿舍(Purpose-Built Student Accommodation, 简称PBSA)资产,以16亿澳元(约合13亿新元)的价格出售给了全球投资者Greystar。
通过此次交易,Wee Hur得以将其大部分投资变现,并将资本重新分配至新的机遇,同时保留了该资产组合13%的股份。
Wee Hur旗下基金管理部门Wee Hur Capital的首席执行官吴伟彬(Goh Wee Ping)告诉《商业时报》,该业务在澳大利亚学生住宿市场拥有长达十年的卓越往绩,包括两笔“非常成功”的十亿澳元级交易,这使其在为下一阶段扩张筹集更多机构资本方面处于有利地位。
公司过去严重依赖自身资产负债表来发展业务,但现在能够更有效地利用集团资本,为新交易进行项目储备。
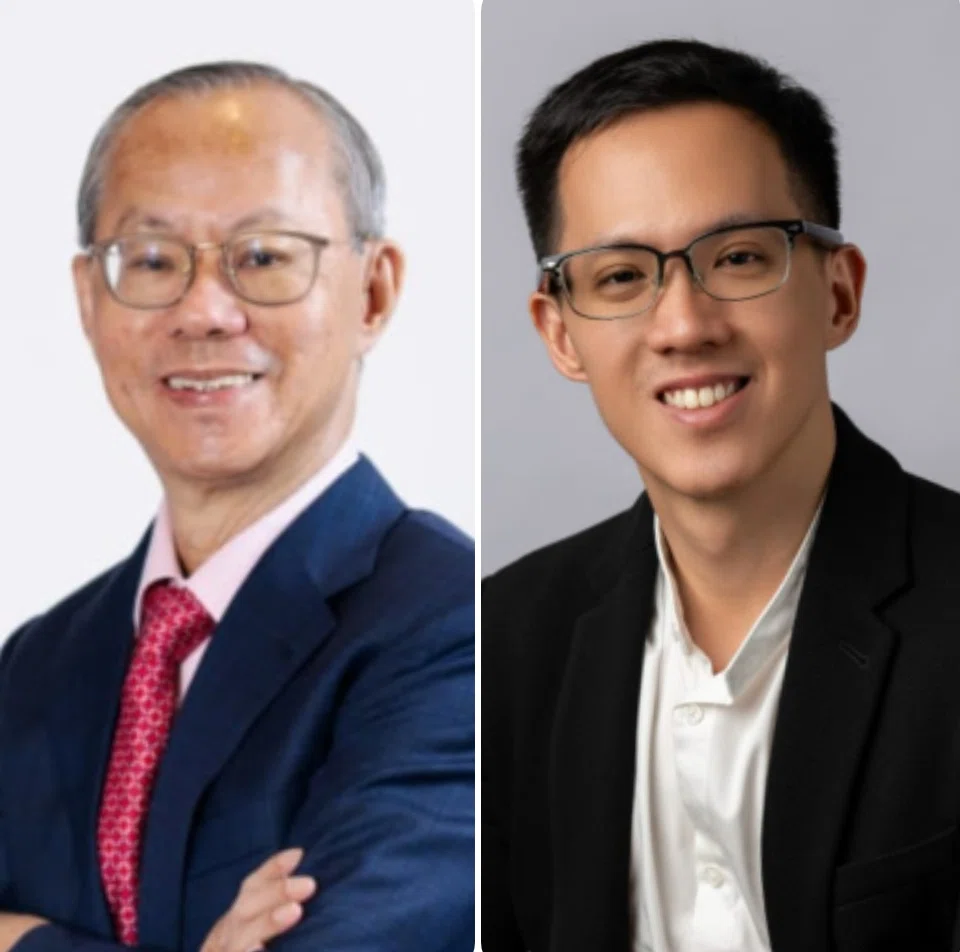
“借此,我们应该有能力从机构资本和更大型的家族办公室筹集到更多资金,”吴伟彬说道。他是Wee Hur执行主席兼董事总经理吴耀链(Goh Yeow Lian)的儿子。
吴耀链认为,得益于PBSA资产的脱售和一项5亿新元的票据计划,集团目前处于“强劲的财务状况”,使其能够将资本重新部署到核心业务中。
截至2025年上半年,Wee Hur的资产负债表上报告了2.7712亿新元的现金。
该集团于1980年作为一家建筑公司成立,后来业务多元化,涉足工人宿舍领域,并于2014年进军澳大利亚PBSA市场。
回顾Wee Hur首次涉足学生住宿领域,吴伟彬指出,由于当时缺乏往绩记录,公司不得不出资60%。如今,集团预计能将其资本投入比例降至10%到20%,同时吸引更多机构投资者共同投资。
然而,他认为澳大利亚学生住宿市场也面临挑战,因为有越来越多的参与者进入PBSA和共享居住市场。
为保持领先,集团正专注于寻找非公开市场交易以避免竞购战,并探索如何通过更好地利用技术来革新运营模式。
他补充道:“现在是时候研究如何改变运营模式,以便我们能获得更高的营业利润率。”
面临的挑战
诚然,Wee Hur在其各个业务板块正面临一些挑战,这些板块包括PBSA、建筑、新加坡房地产开发、工人宿舍和基金管理。
在截至2025年6月30日的六个月里,集团报告的净利润为3870万新元,较去年同期的6650万新元同比下降42%。净利润下滑主要是因为在出售PBSA资产后,缺少了来自联营公司和合资企业的5990万新元利润贡献。
尽管如此,吴耀链认为,在强大的执行力和持续的市场需求支撑下,公司的核心业务在2025年上半年依然表现良好。
其调整后净利润(扣除其他损益、其他收入项下的一次性项目以及应占联营公司利润后)从2340万新元增至6170万新元,增幅达164%。
当被问及该数据是否更准确地反映了集团的业绩时,吴伟彬指出,公允价值调整往往会掩盖核心盈利状况。
他强调,Wee Hur核心盈利的主要驱动力是其工人宿舍和建筑业务,这两个板块仍然是集团的主要增长引擎。
“业务状况良好”
尽管新加坡房地产开发业务是2025年上半年的最大收入来源,主要来自预计在年底完工的Bartley Vue公寓项目,但这部分贡献将会逐渐减少。
吴耀链说:“明年将没有新的收入来源可以确认,所以我们需要寻找新的项目储备。”
Wee Hur一直在积极参与政府售地计划(Government Land Sales, 简称GLS)的土地竞标,但尚未成功投得任何地块。
吴耀链指出,现在的市场竞争更加激烈,除非“非常激进”,否则很难购得土地。
吴伟彬表示,如果这一趋势持续,可能会限制来年房地产开发业务的贡献。然而,他并不认为这是一个负面发展。
毕竟,集团的建筑和工人宿舍业务表现也有所改善。
其大士景宿舍(Tuas View Dormitory)于2014年启用,是新加坡首个定制外籍劳工宿舍,2024年的平均入住率达到了93%。吴伟彬预计,2025年的入住率和业绩将保持稳定或略有改善。
集团的第二个宿舍项目Pioneer Lodge也即将按计划完工,该宿舍可容纳10500名工人。
吴伟彬补充道:“我们需要至少一年的时间让它稳定下来并引入所有租户,所以我认为这可能成为业务的一个巨大贡献者,并且有很长的增长期。”
他指出,大士景宿舍在稳定运营的基础上,年收入可达8500万至9000万新元,并预计Pioneer Lodge的业绩也将处于类似范围。
建筑业务板块也保持强劲。集团从两个建屋发展局(Housing and Development Board)项目中获得了约4.4亿新元的新合同,这归功于其在政府的价格与质量评估法(Price-Quality Method, 简称PQM)框架下,为提高质量得分所做的持续努力。
吴伟彬说:“建筑业是新加坡市场的一个亮点,我们的许多同行也表现得非常出色,我想我们也不例外。”
Wee Hur的目标是将其建筑订单扩大到10亿至12亿新元之间,他认为团队完全有能力应对这一规模。他指出,PQM框架使集团能够以更可持续的利润率获得合同,通常在8%至10%的范围内。
吴耀链将这一利润率范围形容为“生存线”。
他补充道:“业务状况良好,Wee Hur正在非常努力地工作。”
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Canada is upping oil flows to Asia, but South-east Asia’s refineries aren’t ready to handle them yet
TRX and Labuan IBFC join forces to boost Malaysia’s regional financial ambitions

Crystal Jade Fine Dining faces charge for failing to file income tax return on time

