


为何铜正成为亚洲人工智能的下一个瓶颈
分析师表示,铜价上涨不太可能阻碍数据中心增长,但供应紧张可能会抑制新产能的增加。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】铜价的波动对亚太地区数据中心开发商的冲击,比其全球同行更为严重。这是因为该地区电网效率相对较低,基础设施需要使用更多的铜。
分析师表示,飙升的铜价不太可能阻碍由人工智能驱动的数据中心的扩张,但他们警告,铜供应紧张可能会延长采购时间,并推迟新数据中心产能的上线。
金融研究公司BMI的技术、媒体和电信分析师Alexander Kheder指出,中国生产了全球约60%的精炼铜。他表示,与其他地区相比,东北亚地区受铜价波动的影响更大,而这更多是结构性而非周期性的问题。
他表示:“亚洲电网的相对低效加剧了这种风险敞口。” 预计到2026年,亚洲的输配电损耗将达到981太瓦时(TWh),而欧洲和美洲分别为447太瓦时和504太瓦时。
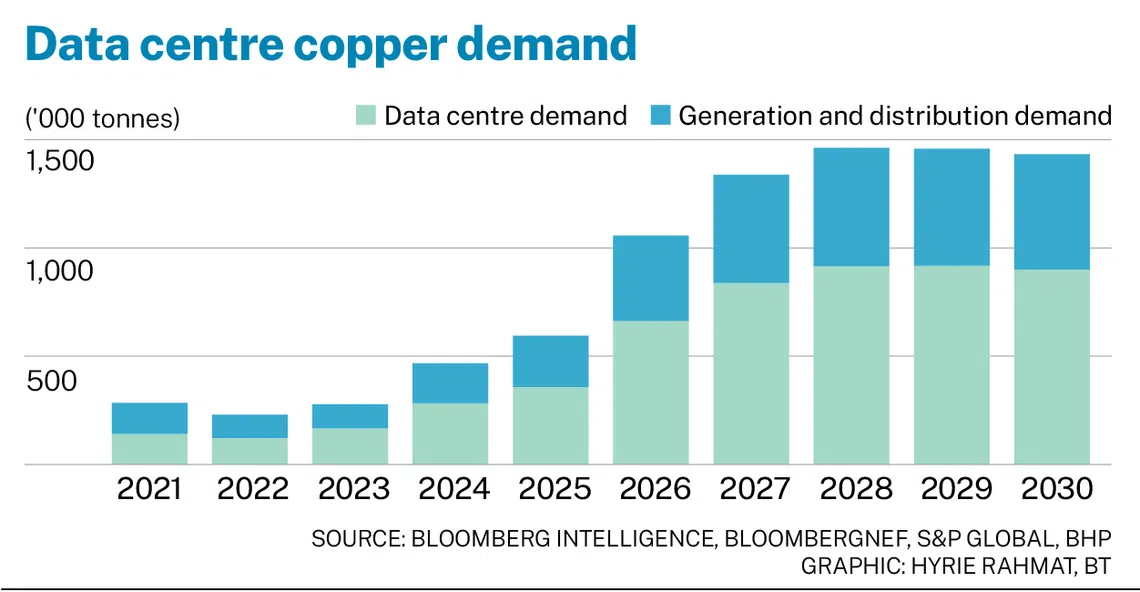
Kheder补充说,鉴于数据中心三分之二的铜用于其电力基础设施,在电网损耗的背景下,该地区的铜密集度可能会更高。
亚太地区是增长最快的数据中心市场之一;预计在2025年至2028年期间,其区域IT负载将以年均11%的速度增长。
需求未减
分析师称,尽管高昂的铜价不太可能阻止区域数据中心的扩张,但供应紧张可能会推迟人工智能数据中心的建设。
全球金融服务公司William Blair的高级企业信贷与可持续发展分析师Alexandra Symeonidi表示,由于铜仅占数据中心项目成本的0.5%,开发商可能对一定的价格波动“漠不关心”。
她表示:“尽管价格高昂,我们看到亚洲的采购与前几年相比相对缺乏弹性。而在过去,能源转型和人工智能等主题性和结构性的铜需求因素尚未显现。”
Symeonidi指出,对于超大规模云服务商而言,他们对这种工业金属的需求“仍然高度缺乏弹性”。
与此同时,BMI的Kheder表示,依赖铜的变压器和电缆的采购周期延长,可能会阻碍新产能的建设。
他表示:“运营商会进行部分替代。然而,在电力层面,铜更有可能仍然是一个瓶颈。”
考虑替代品?
铝是比铜更便宜的替代品,但铜这种红色金属具有更高的导电性,因此完全替代的可能性不大,尤其是在效率至关重要的超大规模云服务商数据中心。
自中东冲突爆发后的第一个交易日3月2日至5月13日期间,伦敦金属交易所(LME)的铜期货价格一度攀升高达8%。
此后价格回落了3.6%,于7月24日收于每吨13,645美元。
与此同时,LME铝期货在3月2日至6月2日期间一度上涨17.5%,随后下跌15.8%,于7月24日收于每吨3,159.50美元。
CMC Markets Singapore的销售交易员Alex Ho指出,在当前价格水平下,数据中心开发商通过在某些部件上用铝替代铜,可以节省超过30%的成本。
但他坚持认为,结构化布线和高密度互连部件仍必须使用铜,因为合规性和故障风险排除了使用铝的可能性。
他补充道:“这使得替代成了一种边际操作,而并非完全摆脱对这种金属依赖的出路。”
建筑咨询公司Linesight的主管Steve Raye承认,尽管在技术要求允许的领域——尤其是在输配电电缆方面,铝的应用“正获得更多关注”,但其在关键数据中心设备中的采用“仍然有限”。
谁来承担更高的成本?
在此背景下,行业观察人士预计,更高的铜成本将沿着价值链传导,最终成本的承担者将取决于市场状况和合同安排。
Linesight的海湾合作委员会区域主管Kevin Gardiner表示,铜被用于长交货期的电气成套设备中,这些定制的电力组件生产周期可长达数年。
“当价格不稳定时,项目可能面临更多供应商重新定价的风险……应急预算的压力也会增加。
他表示:“尽管存在这些问题,但在早期规划中,铜并不总被视为优先风险。对于数据中心客户而言,这明确要求他们在规划过程的更早阶段评估铜风险敞口。”
Linesight的Raye表示,短期内,成本的分配取决于项目交付模式和各个数据中心的合同结构。
Raye说:“如果合同中包含材料价格上涨条款,承包商或许能够将部分或全部增加的成本转嫁给开发商,从而减少他们因铜价波动而面临的风险。”
BMI的Kheder指出:“对冲能力最弱、合同保护最薄弱的一方,通常是中层运营商或专业分包商,因此他们是吸收价格波动的一方。”
CMC Markets的Ho也同意,成本不会落在某一个单点上。“工程、采购、施工和电气承包商首当其冲,因为电缆、母线、变压器和开关设备是核心的物料清单项目。”
尽管数据中心运营商预计会将这些成本转嫁给客户以保护其利润率,但并非所有租户都面临相同的风险敞口。
Ho说:“签订了固定多年期租约的超大规模云服务商租户是产业链中受保护最好的群体。真正的风险敞口落在那些签约新产能或即将续约的小型主机托管或企业客户身上,因为运营商会通过在这些地方重新定价来保护(他们的)利润率。”
地区影响不均衡
在整个亚太地区,铜价波动的影响可能不会均匀分布。Ho表示:“铜成本已和电力一样,成为该地区数据中心发展的第二大约束性因素。”
他表示,日本和新加坡的绝对铜风险敞口最高,分别为每兆瓦(MW)约1600万美元和每兆瓦1440万美元。
Ho说,更大的增量风险敞口属于印度、马来西亚和中国大陆,“在这些地方,大部分资本支出仍未承诺,且新建项目管道使得提前锁定价格的空间更小”。
BMI的Kheder表示,通过“对冲和严谨的采购”,铜风险最终是可控的。
即便如此,随着亚洲竞相建设人工智能基础设施,确保充足的铜供应,其重要性已几乎等同于确保电力供应。






