

绿色贷款应有多“绿”?DBS、OCBC对Hong Leong的贷款项目考验可持续金融的界限
为登加(Tengah)项目提供的这笔贷款凸显了可持续金融的复杂性——即使遵守既定框架,也未必符合更广泛的生态或社会期望。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 东南亚两大银行DBS和OCBC,以及房地产开发商Hong Leong,近期因一项为登加(Tengah)综合住宅项目发展提供的绿色贷款而受到外界质疑。
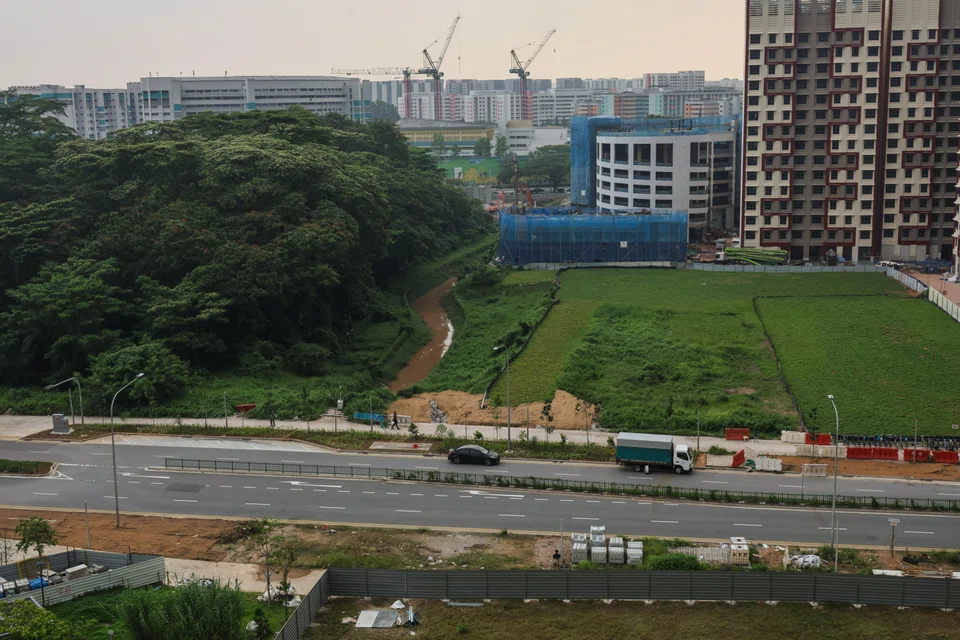
线上出版平台Substack上的一篇文章称,《商业时报》(BT)的一名读者来信批评,这笔6.92亿新元的贷款被贴上“绿色”标签是“明显的漂绿行为”,因为其建设将涉及清理登加地区的次生林,而那里是大量本土动植物的家园。
在回应《商业时报》的询问时,作为该交易的牵头贷款行和独家绿色顾问,DBS与Hong Leong均表示,该地块不包含任何原始森林。一项环境影响研究发现,该地块主要由灌木丛、草本植被和废弃林地组成。
这两家机构以及OCBC也表示,该交易满足了多项房地产绿色融资相关行业标准所规定的准则,以及政府售地计划(GLS)下的监管要求。
这一事件凸显了可持续金融的复杂性——即使遵守既定框架,也未必总能符合更广泛的生态或社会期望。
新加坡管理大学金融学副教授梁浩(Liang Hao)表示:“两件事可以同时成立:一栋建筑可以满足建设局(BCA)2021年绿色建筑认证计划下政府售地计划(GLS)地块所要求的严格能源或绿色建筑标准,但如果需要清理土地,它仍然会造成一定程度的自然损失。”
符合行业与监管标准
位于登加花园大道(Tengah Gardens Avenue)的这块地皮是通过政府售地计划(GLS)出售的,这意味着将土地转换为开发用途的决定是在国家住房和城市规划框架下做出的。
领导该地块开发财团的Hong Leong发言人表示,作为政府售地计划(GLS)下的地块,该地块必须遵守计划所要求的监管合规和可持续发展目标。
因此,开发商将必须满足建设局(BCA)绿色建筑标志认证计划(Green Mark certification scheme)下的更高标准,包括能源效率和可持续性。
该发言人还表示,这符合新加坡的绿色建筑总体规划,该规划是新加坡推进可持续发展议程的更广泛国家计划的一部分,即“2030年新加坡绿色发展蓝图”。
“Hong Leong Holdings采取积极主动的方式,通过将监管合规和生物多样性考量纳入其开发规划流程,来减轻我们住宅项目对环境的影响。”该发言人说。
此外,该综合开发项目据说也符合将登加(已被规划为住宅开发区)打造为新加坡首个森林市镇的愿景。
在该绿色贷款交易首次公布时,媒体新闻稿称,该综合开发项目将“与自然相结合”,采用有利于生物多样性的设计、本土景观和智能建筑技术,以加强生态融合、减少环境影响并支持可持续的城市生活。
据DBS发言人称,环境影响研究也提出了一系列广泛的环境管理和监测计划建议。
该发言人补充说:“这些措施确保了该地区项目能够以负责任和可持续的方式进行开发。”
除了监管和合规要求外,DBS和OCBC均表示,该交易符合《绿色贷款原则》(Green Loan Principles)中概述的标准。这是一项国际公认的标准,为绿色贷款收益的使用设定了规范。
该交易也符合《新加坡-亚洲分类标准》(Singapore-Asia taxonomy)中设定的要求。这是新加坡的国家分类体系,为有资格获得可持续融资和转型融资的经济活动类型设定了标准和门槛。
DBS发言人表示:“尽管如此,我们将采取缓解措施以尽量减少开发影响,包括建立生态廊道以维持生物多样性的连通性,并采取分阶段清理植被的方式,让物种逐步适应。”
OCBC全球批发银行可持续发展办公室负责人郑允美(Jeong Yoonmee)说:“我们认识到,在提供必要的居住空间与保护自然之间需要取得平衡,并致力于支持宜居且对环境负责的社区发展。”
究竟有多“绿”?
观察人士对《商业时报》(BT)表示,尽管该交易符合国际标准和国内法规,但对其“绿色”标签的批评表明,贷款方和Hong Leong都需要更透明地说明该住宅开发的整体影响。
新加坡管理大学的梁教授表示,这可以包括公布环境影响评估或基线数据,明确说明该地块主要是灌木丛和废弃土地,并量化剩余影响、计划中的恢复措施或购买碳补偿。
将这笔贷款设计为与关键绩效指标挂钩的债务工具——例如可持续发展挂钩贷款(SLL)——也可能是减少“漂绿”批评风险的一种替代方案。
梁浩说:“在重大的栖息地转换不可避免且自然结果不确定的情况下,选择可持续发展挂钩贷款(SLL)而非绿色标签可能更为可取,以避免被视为‘漂绿’,并能解释原因。”
通过这种结构,贷款方可以考虑嵌入与自然相关的目标,例如避免生物多样性的净损失。
新加坡国立大学可持续与绿色金融研究所所长约翰·苏莱曼教授(Professor Johan Sulaeman)表示,通过可持续发展挂钩贷款(SLL)披露生态影响,并将融资与可衡量的生物多样性成果联系起来,将为可持续融资工具带来更高的可信度,并增强公众信心。
他补充说:“这种方法在承认城市发展的现实情况的同时,也强化了可持续金融作为促进环境进步的建设性工具的作用。”
观察人士还指出,绿色融资框架仍有改进空间,可以纳入生态成本和生物多样性保障措施。
苏莱曼教授说,在考虑资产和建筑的长期表现之外,将土地整理的生态成本也纳入考量,可以弥合行业和监管标准与公众对“绿色”含义期望之间的差距。
然而,梁教授指出,目前的可持续融资框架主要侧重于减缓气候变化。生物多样性保障措施在很大程度上仍基于宽泛的“无重大损害”原则,其严格程度低于房地产行业的能源指标。
他建议贷款方和借款方在其交易中应用减缓层级——即避免、最小化、恢复,然后是补偿。
他补充说:“在分类标准完全整合建筑的自然标准之前,一种可信的方法是,只有在存在包含基线、目标和经过独立验证的补偿措施,且可衡量的生物多样性计划时,才将此类融资视为绿色融资……在评估一个项目的影响时,应综合考虑其对各利益相关方的所有影响——包括就业、社区福利、经济增长、制成品等——以评估其整体影响。”
最后,苏莱曼教授表示,尽管登加地块不含原始森林,但不应忽视灌木丛和次生植被的生态价值,尤其是在新加坡这样人口稠密的城市环境中。
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia
Keppel posts 20% rise in Q3 net profit; New Keppel earnings up 15%
CICT Q3 NPI rises 13.8% to S$334.9 million on contributions from Paragon and other acquisitions
Stocks to watch: Keppel, CICT, MLT, Golden-Agri, Wilmar, CDLHT, FEHT, UltraGreen.ai

