

亚细安的能源转型:必须从宏愿走向落实
本区域需要一次务实的盘点,以反映当前的需求、能源安全风险和投资瓶颈。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】亚细安的可再生能源宏伟目标,是在另一番光景下制定的。此后,地缘政治冲击、燃料价格上涨,以及从数据中心到电气化的新电力需求来源,改变了本区域的能源格局。能源转型一如既往地重要。现在的问题是,亚细安能否建立必要的体系,以满足需求的增长速度来落实转型。
当前有三大转变尤为突出。
首先,能源安全重回政策核心。煤炭和天然气仍在继续使用,因为各国政府当前需要可靠的电力供应。
其次,配套体系建设滞后。电网接入、审批许可、电价结构和跨境贸易规则,都未能跟上可再生能源项目的开发步伐。
第三,人工智能和数据中心带来了庞大的新增电力需求,这在当初制定许多目标时几乎未被考虑在内。
这并非意味着转型失败,而是说明亚细安需要一次立足于当今现实的盘点,而不是一份基于旧有假设的目标计分卡。
贯穿其中的主线是需求。亚细安的能源需求增长速度,已超过其电网、市场和机构的适应能力。一次有效的盘点应以此为起点,进而探究哪些措施行之有效,哪些方面仍需改进。
市场创造投资价值,进展真实可见
在经济上可行、规则明确的领域,进展显而易见。分布式太阳能正在整个区域扩大规模,尤其是在政府创造了可融资条件的地方。
马来西亚便是一个明证。其大型太阳能计划已批准超过5.7吉瓦(GW)的容量,而企业可再生能源采购框架则进一步开放了市场。
SEE ALSO
随着成本下降和制造业产业群规模的提升,电池储能也变得越来越可行。这一点至关重要,因为储能有助于提高可再生能源的可靠性,尤其是在太阳能和风能发电量增加的情况下。
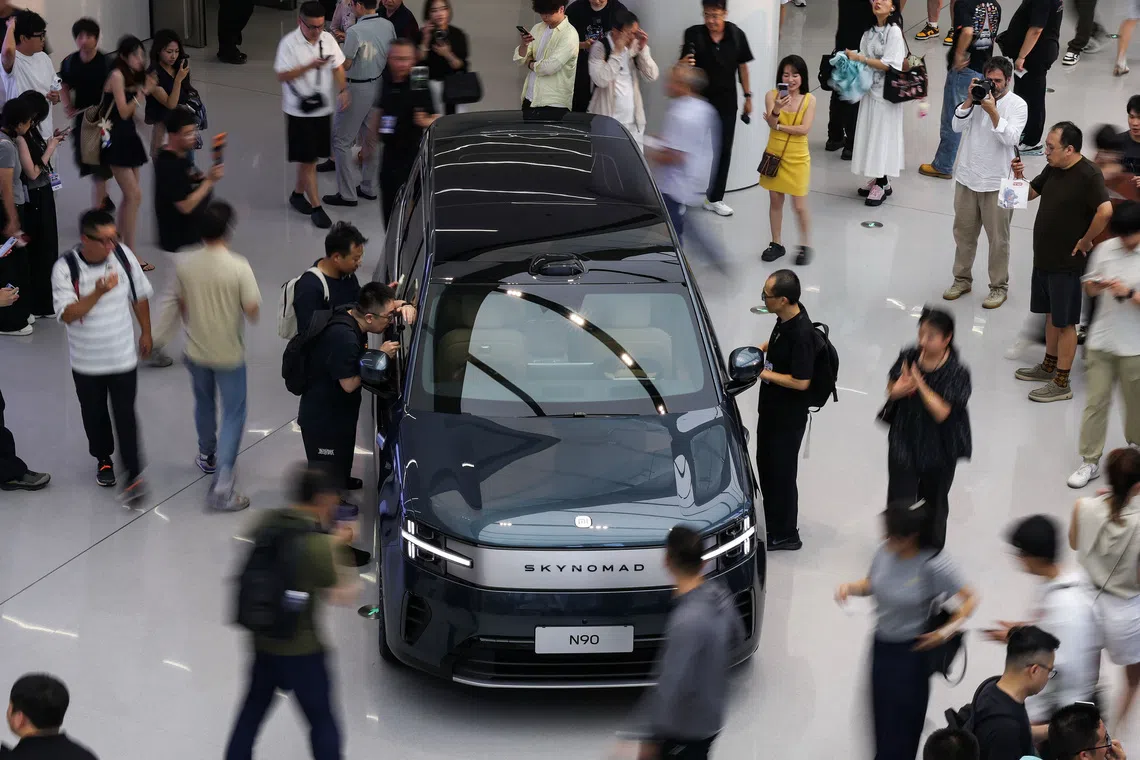
在需求方面,得益于价格更实惠的中国制造车型,电动汽车正开始减少本区域对石油进口的依赖。国际能源署预计,到2030年,东南亚售出的汽车中将有四分之一是电动汽车。
其中的启示显而易见:当经济、政策和融资协调一致时,清洁能源的发展就会加速。然而,目前的进展尚不足以满足本区域日益增长的需求。下一个挑战也由此开始。
可再生能源既能实现脱碳,也能保障能源安全
近期的地缘政治冲击表明,当电力系统严重依赖进口燃料时,亚细安的处境会变得何等脆弱。
虽然在许多市场中,这些燃料对于保障电力可靠性仍然重要,但对进口的依赖会使经济体易受价格波动、供应竞争和外部干扰的影响。
因此,可再生能源不仅是气候解决方案,也是能源安全解决方案。
国内和区域性的清洁电力能够提高供应多样性,减少对进口燃料市场的敞口,并使能源成本更具可预测性。
其经济性也在不断改善。太阳能和其他可再生能源的竞争力日益增强,一旦建成,就能消除进口燃料价格波动带来的风险。然而,仅靠廉价的发电无法建立一个安全的电力系统。
机遇是真实存在的,但这需要三个切实的解锁条件:扩大和升级电网、加快执行速度,以及深化区域合作。
第一个解锁条件是电网基础设施。可再生能源资源并非总是邻近城市、工业区或数据中心。
越南太阳能发电的迅速扩张就显示了发电速度如何快于电网建设,导致清洁电力无法送达需求中心。
亚细安需要的不仅是更多发电项目,更是能够输送和管理清洁电力的网络。
第二个解锁条件是加快项目交付。马来西亚的大型太阳能计划和企业可再生能源采购框架表明,更清晰的市场路径能够吸引投资。
更广泛的挑战在于,通过缩短审批、并网和商业运营的时间,将更多区域储备项目转化为实际供应。
第三个解锁条件是区域合作。亚细安的电力系统在很大程度上仍是各自为政,而需求和可再生能源资源在整个区域的分布并不均衡。
老挝—泰国—马来西亚—新加坡的电力交易试点项目表明,跨境电力贸易是可行的,但同时也凸显了扩大其规模所需付出的努力。
亚细安电网计划的实现,需要有可融资的项目、兼容的市场规则、可投资的输电走廊,以及明确的成本效益分摊安排。
数据中心将考验系统能否足够快地跟上步伐
由于新需求正迅速涌现,这些解锁条件变得日益紧迫。超大规模数据中心便是最明显的例子。
Wood Mackenzie预计,东南亚数据中心的电力需求将从2025年的2.6吉瓦增至2035年的10.7吉瓦,占区域电力需求增长的10%。
马来西亚和新加坡的情况说明了此事的重要性。到2035年,数据中心可能占到这两个市场总电力需求的十分之一以上。这是城市规模级别的负荷,需要全天候的可靠电力,而且通常是在本已承压的系统中。如果管理不当,这些需求将由任何可用的电力来满足,而在亚细安大部分地区,这仍意味着基于化石燃料的发电。
机遇在于将数据中心的增长转化为对新型清洁电力的市场信号。超大规模数据中心运营商已是全球可再生电力的主要买家。
更完善的采购框架、电网接入和更多可融资的合同,可以让这些需求推动新的可再生能源、储能和输电投资。
转型期间仍需保障电力可靠性
即使大型买家有助于加速可再生能源的供应,亚细安仍需在需求增长的同时维持电力供应。工业、服务业、制冷、家庭和数字基础设施都需要可靠的电力,而清洁能源供应的扩大需要时间。
因此,尽管化石燃料的角色应逐步减弱,但在未来一段时间内,它们很可能仍是亚细安能源结构的一部分。这反映了本区域燃煤电厂机组的老化程度、需求的增长速度,以及可用于提前淘汰燃煤电厂的转型融资有限。挑战在于如何在保障可靠性的同时,逐步减少对化石燃料的依赖。
务实的答案是按部就班地推进转型。亚细安需要保持现有系统的可靠性,在系统能够承受的范围内尽快扩大可再生能源规模,并为逐步淘汰煤炭创造可靠的路径。
在短期内,亚细安需要一个更多元化、更灵活的能源系统,以便在清洁电力扩大规模的同时管理好可靠性。
任何对化石燃料的继续使用都应被视为过渡措施,而非最终目标。目标是在需求持续增长的同时,有计划地减少依赖。
盘点之后应付诸行动
亚细安的能源转型正在推进,但面临的压力比许多早期计划所预想的要大。
需求在上升,化石燃料仍是系统的一部分,清洁电力的发展也不均衡。这并未削弱转型的理由,反而对实际交付提出了更高的要求。
一次切实的盘点应认识到事情的两面性:本区域在维持当今能源系统运行的同时,也在为未来的能源系统奠定基础。任务不是在安全、可负担性和脱碳之间做选择,而是要让三者协同作用。
因此,衡量进展的标准不应仅仅是看旧有目标是否达成,更要看亚细安是否正在建设一个能够支持增长、增强韧性并降低排放的电力系统。机会之窗已经打开,当务之急是善加利用。
作者是大华银行(UOB)可持续业务主管
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Simba admits exceeding spectrum limits amid failed M1 deal; parent company Tuas’ full-year profit surges 277%
‘Our bread and butter’: Family-run Loo’s Hainanese Curry Rice hands reins to third generation

StarHub, Keppel confirm talks over potential M1 deal

Grab executives buy back shares after stock hits 3-year low on Atome deal

