

超越水电账单,进入董事会议程:投资水资源韧性的商业案例
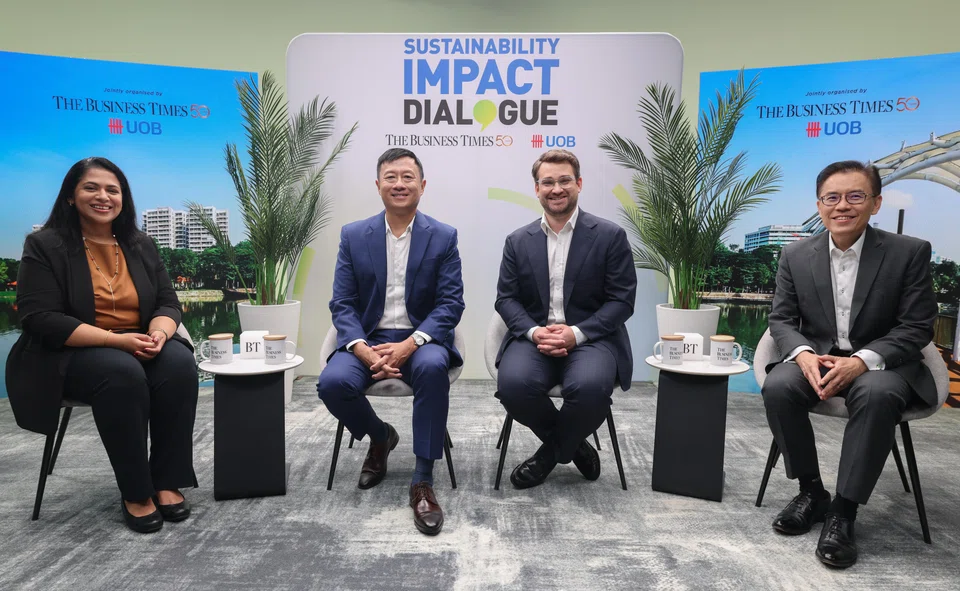
“可持续发展影响力对话”小组成员表示,企业不应等到重大中断发生时才认识到风险。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】水很便宜——直到它不再便宜。
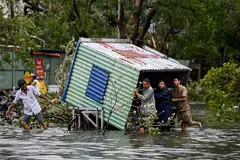
随着气候波动加剧和数字基础设施需求的增长,全球范围内无论是洪水、干旱还是水质恶化等与水相关的灾害,都已变得更加致命和代价高昂。
在最新一期的《可持续发展影响力对话》(Sustainability Impact Dialogue)上,小组成员表示,如今的企业不能再将水简单地视为一张水电费账单,而必须将这一自然资源看作是应列入资产负债表的资产。
由《商业时报》和大华银行联合举办,这场于8月19日举行的闭门对话会主题为“通过水资源构建气候与商业韧性”。
这场长达一小时的对话由新加坡可持续金融协会董事 Kavitha Menon 主持,她在股权投资管理领域拥有超过15年的经验,专注于全球金融行业。
会议探讨了政府和企业如何应对与水相关的灾害、如何有效管理水资源,以及水资源韧性如何支持气候适应、业务连续性和长期增长。
根据全球工程与咨询服务公司 GHD 的估计,在2025年至2030年间,水风险可能给全球经济带来约1.3万亿美元的损失。
其中,制造业产业群与分销行业将受创最重,到2050年损失将超过4.2万亿美元。快速消费品和零售业可能损失超过1.1万亿美元;银行业和保险业损失约5140亿美元;能源和公用事业行业损失约2370亿美元。
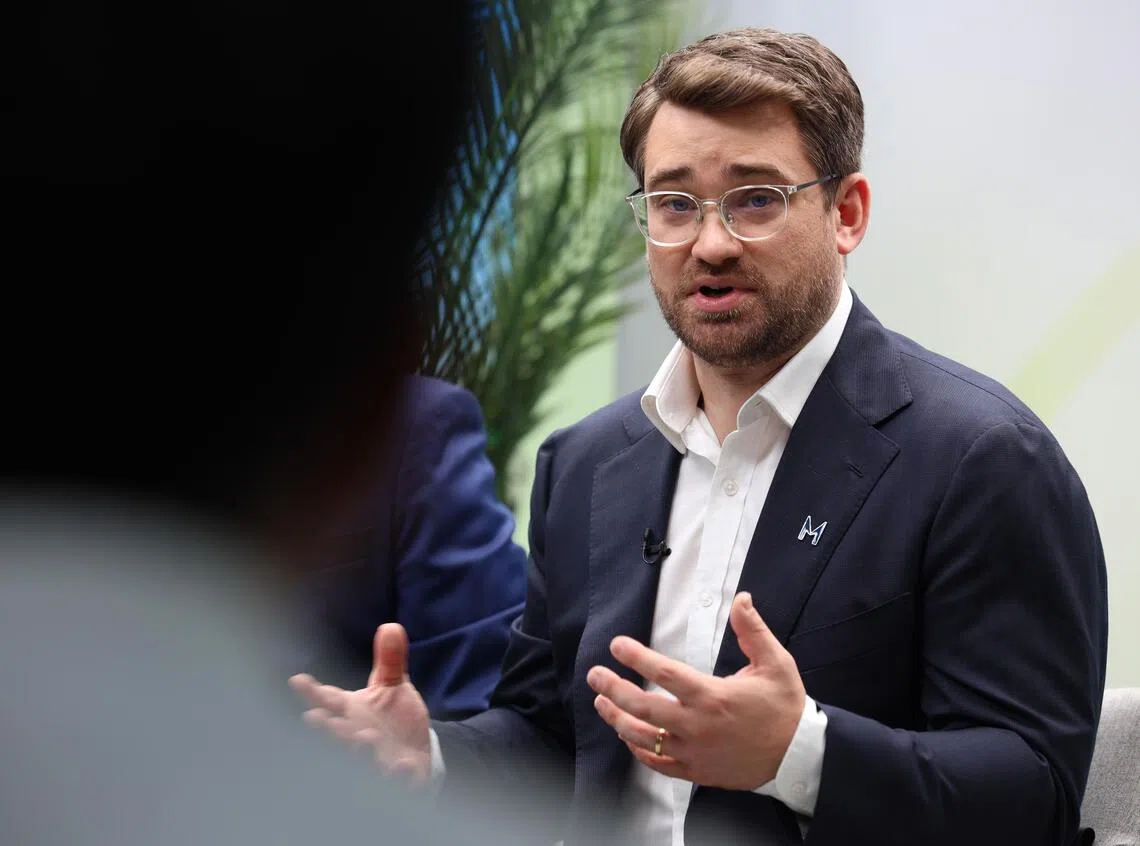
保险经纪与风险管理公司 Marsh Risk 的董事总经理 Graeme Riddell 表示,尽管有这些预测,但对公司董事会和高层管理团队而言,水风险在很大程度上仍是事后才考虑的问题,直到出现差错。
SEE ALSO
Riddell 是该公司亚太区气候与可持续发展咨询业务的负责人,也曾是世界银行的气候风险与韧性顾问。他为公共和私营部门提供环境、社会和治理(ESG)标准方面的建议。
Riddell 说,在遭受过严重洪灾或干旱的国家,企业通常会吸取教训并做出调整。关键在于,要确保其他企业不必在经历重大中断后才认识到投资水资源韧性的价值。
谁来买单?
然而,在投资者意愿和气候韧性基础设施之间,存在巨大的资金缺口。
根据亚洲开发银行的计算,从2025年到2040年,满足亚太地区的水利基础设施需求估计需要4万亿美元。然而,目前的年投资额不到所需金额的五分之二,导致每年有超过1500亿美元的资金缺口。
大华银行建筑与基础设施(行业解决方案部)主管 Jasper Wong 表示,在东南亚,每年约需266亿美元,但其中只有40%的资金到位。他还补充说,这些资金中只有约2%来自私营部门。
Wong 的专业领域涵盖建筑与环境产业群的行业特定解决方案,包括太阳能、能效、废物处理和基础设施项目。他表示,目前仍然非常依赖区域内各国政府建立正确的监管制度。
他指出,在许多亚洲国家,水费并未完全反映供水成本,这使得基础设施项目对投资者的经济吸引力可能较低。
大华银行的 Wong 表示,企业面临的另一个挑战是建立能力,以开发自己的内部工具来为水风险进行正确定价。
他指出,在公司内部,企业已开始更加严肃地对待水风险。他举例说,跨国公司正越来越多地将与水相关的目标纳入其高级采购主管的绩效指标中——随着气候相关的中断加剧,这一趋势可能会加速。
但识别和定价风险只是问题的一部分,下一个挑战是确保水利项目具有可投资性和可融资性。
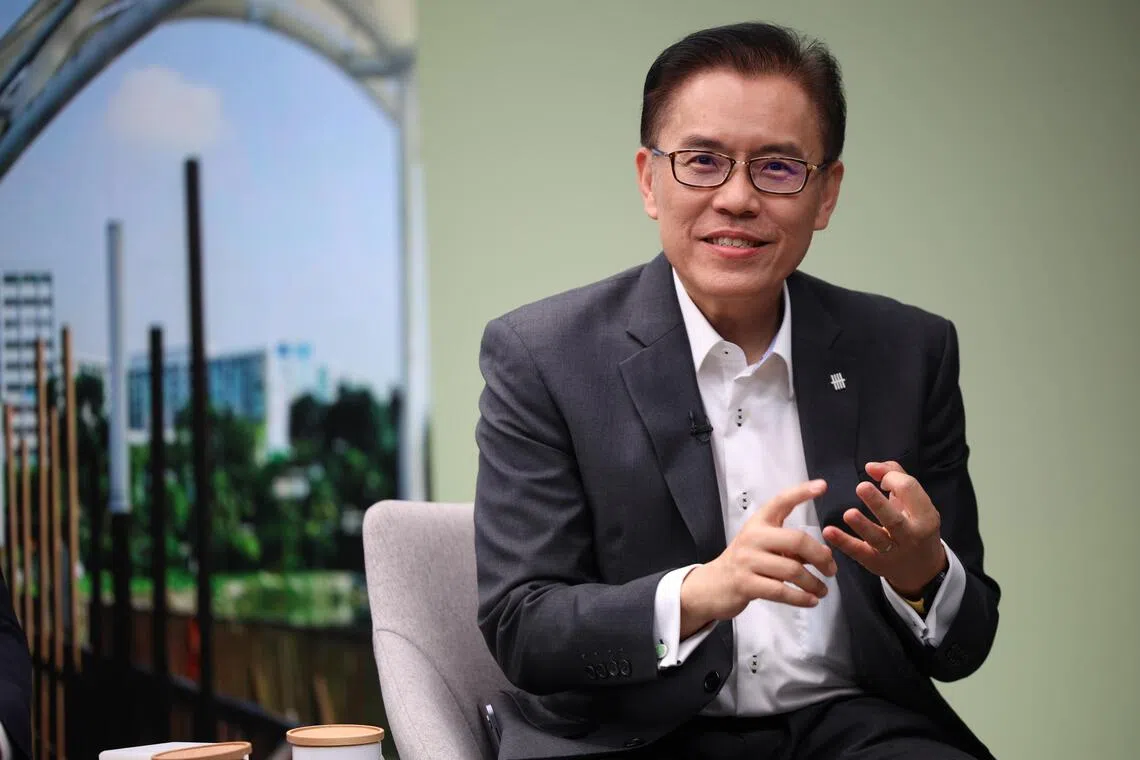
Wong 表示,在确定可投资性时,基础设施基金等投资者会仔细审查项目的可扩展性和增长潜力。
对于商业贷款机构而言,决定可融资性的有五个要素:收入保障、交易对手风险、项目本身、风险分配及其影响。
他说:“如果这五点都达成一致,你就有了一个可融资的项目。挑战总在于,水费本身通常低于资本支出。”
他继续说,为确保可融资性,有几种解决方案。企业可以与慈善基金和多边开发银行合作,探索混合融资方案,或考虑发行长期绿色伊斯兰债券(sukuk)。
Wong 总结道:“有多种方式来构建项目,挑战总在于找到合适的参与方。如果你想做一个项目,需要回答三个问题:谁来买单,项目经济效益如何,以及如何衡量或降低风险?”
哪些风险可以投保?
为水灾害定价只是第一步。接下来的问题是,企业能如何处理这些风险——以及其中有多少风险可以转移给保险公司。
Marsh Risk 的 Riddell 表示,并非所有与水相关的风险都能完全适用于保险模型。保险通常承保洪水等突发性破坏事件,但缺水和干旱是慢性风险,不一定会导致明确的物理损失。
他指出:“在传统保险意义上,这是一种未受保的风险。”
供应链上的任何环节也很难投保。Riddell 解释说:“如果你不拥有它,如果你无法向保险公司说明情况,他们就很难理解自己所承担的风险。”
连带业务中断保险在这里就派上了用场——这种保险可以帮助企业防范因供应商或客户中断而导致的收入损失和额外成本。但正如 Riddell 所承认的:“保险公司通常愿意承保的限额要小得多。”
另一方面,参数保险解决方案可以为企业提供所需的财务确定性。这指的是一种定制化的保险,当风速或降雨总量等预定指标被触发时,就会赔付一笔预先商定的金额。
Riddell 说:“你不需要遭受明确的损失,但你可以获得赔付。我们看到这种方式被用来管理一些剩余风险。”
小红点
在国内,新加坡正经历着更强的降雨和更频繁的洪水;但它同时也是世界上水资源最紧张的国家之一。
根据新加坡的《第三次国家气候变化研究报告》,到2100年,平均海平面预计将上升高达1.15米,如果加上风暴潮和高潮,甚至可能高达5米。
新加坡国家水源局 (PUB) 局长 Ong Tze-Ch’in 对小组成员表示,虽然与水相关的灾害无法完全消除,但对基础设施进行高质量的长期投资可以显著降低企业面临的风险。
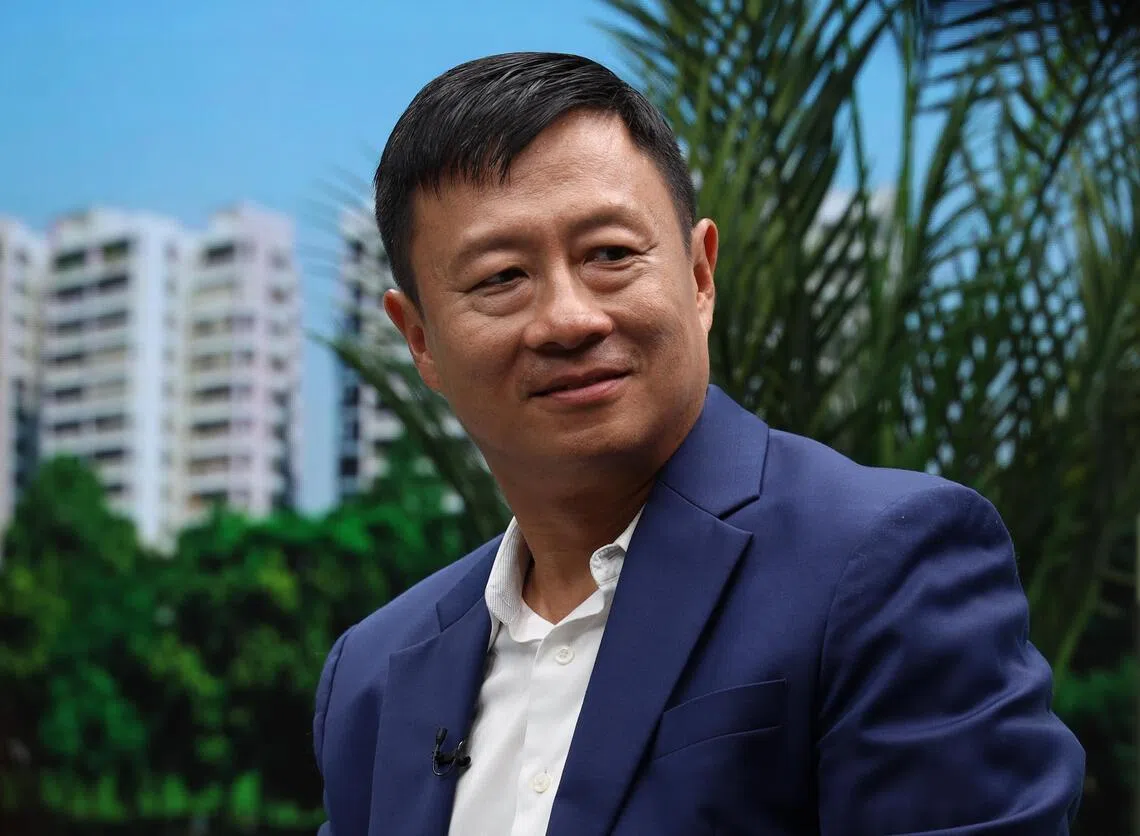
Ong 负责新加坡的洁净水供应、用后水回收、雨水管理和海平面上升的海岸防护。他指出,永续发展与环境部已将2026年定为气候适应年。
这项全国性的努力涉及对热韧性、海岸与防洪韧性,以及水与粮食韧性等关键领域的气候适应措施进行全面审查。
Ong 指出,在国家供水和废水处理方面,新加坡采取长远眼光,规划远至2065年。
新加坡拥有国家四大供水来源:来自本地集水区的雨水、从海外进口的水、回收再利用的新生水(NEWater)以及淡化的海水。
国家水源局的 Ong 表示,随着时间的推移,这些供水来源可能会变得更加昂贵和耗能。“因此,经济和人口带来的日益增长的用水需求,确实意味着水利基础设施的建设和运营成本将会更高。”
国家水源局的 Ong 呼吁更多企业参与气候适应工作,并总结道:“我们持续投资于新技术,并希望其中许多技术能够开花结果:更高效的海水淡化、更高效的再生水技术、废水处理、新生水生产——所有这些都将对降低成本大有裨益。”
重新审视水资源
对 Marsh Risk 的 Riddell 而言,症结在于风险所有权。
他说:“投资回报率指标并非总是促成行动的黄金催化剂。我认为,当风险超出企业自身视野时,它们真正难以应对的是风险所有权这个概念。”
他举了一个客户的例子,该客户依赖于一条通往港口的单一道路来分销其所有制成品。这条路不属于该公司,但一旦那里发生洪水,公司的运营就会中断。
Riddell 问道:“你如何为投资那条路建立商业论证?”他指出,关键在于企业要理解这些单一依赖点,并更积极地参与到有关集体行动的讨论中。
在大华银行的 Wong 看来,目前将水仅仅视为每月支付的运营成本的看法必须转变为将其视为一种资产。
“你可以为火灾风险投保;你可以进行外汇对冲;你可以采取风险缓解措施,但如果现在不解决能源转型或水风险问题,未来五到十年内你的业务肯定会受到影响。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

8 public officers referred to police over property buys near unannounced MRT stations: Chan Chun Sing
DBS tops trades in smaller board lots on debut of revised SGX framework

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
Retrenched PMETs who return on lower pay see median 25% wage cut

