



越南能否打造自己的工业强国?
随着中国主要科技公司在这一东南亚国家扩大生产,其供应链深度虽有改善,但仍旧有限。
本文由 AI 翻译,关键事实请以原文为准。
“过去两年,去北宁的人多了很多。大家都蜂拥而至。”
Fable Lubricants的创始人兼总裁Fu Mingdong在广东东莞从事工业润滑油业务已近30年。
他告诉《联合早报》,过去两年,越来越多来自中国珠江三角洲的厂主、供应商和业界同行频繁前往越南北部的工业中心北宁。
2017年,Fu首次在越南南部的胡志明市建厂,主要是为了跟随从东莞搬迁过来的客户。
2023年,该公司在北宁开设了第二家工厂,从而更贴近客户和当地供应链。
Fu创业起家的东莞在1990年代吸引了大量外国投资,并逐步发展出全面的制造业产业群和供应链生态系统。
近年来,一些中国媒体开始将北宁形容为“20年前的东莞”。
新兴的制造业产业群集群
如今,类似的制造业产业群集群不仅出现在北宁,也出现在北部港口城市海防,以及南部的平阳省和胡志明市周边。
在Fu看来,这一南向制造业产业群转移的直接驱动因素是美国对华日益收紧的贸易政策。
SEE ALSO
“过去中国企业在国内的日子很好过,生意有利润,生活也安逸。但过去两年,关税让许多企业别无选择,只能向海外扩张。”
由新加坡胜科开发 (Sembcorp Development) 和越南国有合作伙伴联合开发的越南-新加坡工业园 (VSIP),目前在越南15个省市运营着26个工业园区。
新加坡胜科开发在回复《联合早报》的询问时表示,2021年中国企业在越南-新加坡工业园的租户中约占9%,到2025年这一比例将上升至约15%。
在越南港口城市海防的深C工业区也出现了类似趋势,中国企业目前占租户的约20%,高于疫情前约7%至8%的水平。
与过去不同,如今进入越南的中国企业不再局限于劳动密集型制造业产业群。
Acclime Vietnam驻河内的亚细安区域总监Marco Foerster表示,立讯精密 (Luxshare) 和歌尔股份 (Goertek) 等中国主要科技公司正在越南扩大生产。
这些公司正利用越南熟练的劳动力和不断增长的工业基础,与此同时,一股更广泛的电子和精密制造业产业群投资浪潮也随之而来,其范围已远超十年前的纺织和家具业。
Foerster认为,这一转变反映了中国制造商在国内向价值链上游移动,同时将中端、出口导向型的生产活动转移到海外,这些生产活动仍需要具有成本竞争力和关税中立的地点。
工厂南移,研发留北
即便如此,越南的供应链深度虽有改善,但仍旧有限。
大多数精密加工部件仍来自中国大陆、台湾或韩国,而越南国内的机械加工厂虽在兴起,但缺乏生产高精度公差产品的能力。
已在北宁设厂的中国仪器制造商优利德 (Uni-Trend) 主要将越南定位为面向美国市场的生产基地。
优利德越南公司的总经理Zhang Deng表示,公司已在越南建成一些高端生产线,但尚未正式投产,因为“越南目前还不具备生产这些产品的能力”。
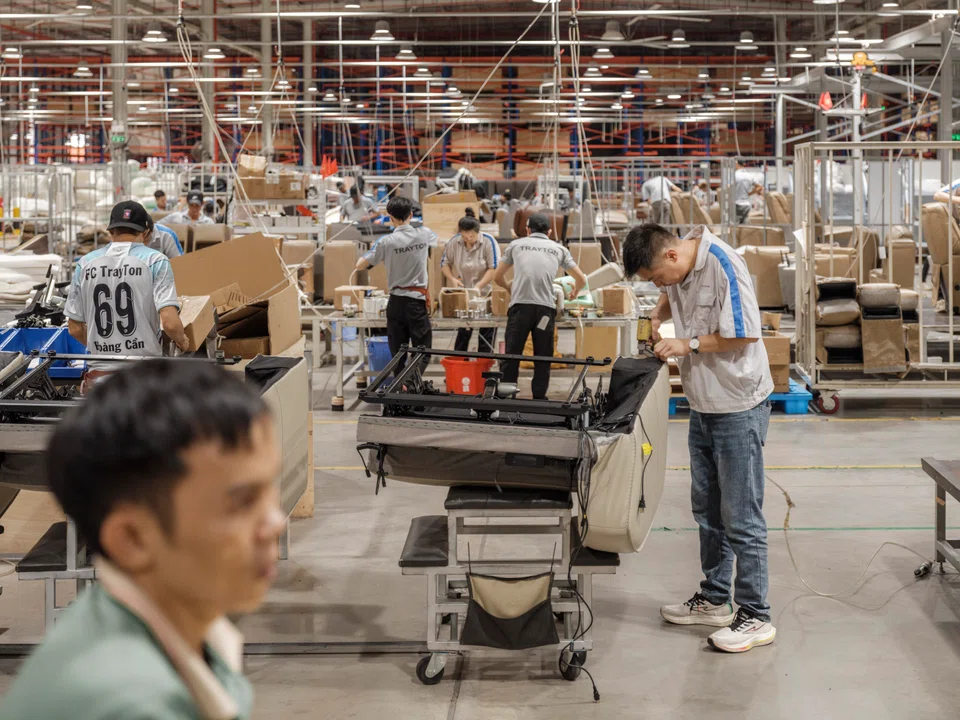
中国最大的家具制造商和零售商之一的创艺集团 (Trayton Group) 也于去年在越南的新工厂投产,以服务美国市场。
其创始人兼首席执行官Simon Lichtenberg表示,越南工厂生产相对简单的产品,而中国工厂则继续生产更复杂的品项。
“研发和设计都留在中国。”
Lichtenberg告诉《联合早报》,这样的安排不仅是出于成本考量,也是因为公司的总部和研发基础设施已在中国扎根30年。
尽管创艺集团目前在越南和墨西哥都设有工厂,但所有产品开发仍由其驻中国的团队主导。
《外交事务》 (Foreign Affairs) 杂志三月发表的一篇文章指出,中国的顶尖企业已在国内建立了基本自给自足的体系,掌控从原材料到最终组装的每一个生产环节,对海外供应商的依赖相对有限。
文章还指出,在制造业产业群价值链的上游,例如电动汽车、电池和太阳能板等领域,中国企业通常只将生产过程中劳动密集型的部分转移到东南亚。
与此同时,北京鼓励企业将最高附加值的流程留在中国,以防止核心技术和知识转移到海外。
Foerster以半导体行业为例。
他说,越南最大的制约因素是缺乏熟练人才。许多新招聘的员工需要经过六个月到一年的培训才能有效做出贡献。
同时,越南的国内供应链仍不发达,相对完整的产业生态系统仅存在于少数几个工业园区内。
经常往返于中越之间的Fu对此有亲身体会。
“过去几年,我看到越来越多的中国供应商跟随客户进入越南。但每当机器出现故障或技术问题时,他们仍然不得不依赖来自中国的技术人员。”
这种依赖性在供应链中同样明显。
路透社援引越南政府数据报道,2025年前11个月,越南从中国进口了价值约1680亿美元的商品。这标志着同比增长近30%,且已超过2024年全年总额。
这些进口商品中约有三分之一是电子元件,其中许多在越南组装后出口到美国等市场。
随着越来越多的工厂在越南建立,而核心设备和先进技术仍集中在中国,一个日益重要的问题浮现:越南能否建立自己的工业生态系统,还是将仅仅作为中国制造业产业群供应链的向外延伸?
“飞雁模式”能否重现?
上个世纪,韩国、台湾、新加坡以及后来的中国大陆,都通过承接转移出来的制造业产业群,逐步建立了自己的工业能力。
这一过程被称为“飞雁模式”,即生产转移带动技术转让,培育本地供应链,并最终支持产业升级。
新加坡尤索夫伊萨东南亚研究院 (Iseas – Yusof Ishak Institute) 高级研究员Le Hong Hiep认为,今天的越南和东南亚面临着截然不同的情况。
“日本、韩国和台湾工业化时,所处的世界中大多数制造业产业群领域仍存在竞争空间。”
“当时的全球供应链较浅,新进入者有真正的空间从零开始建立竞争优势。如今这个窗口已大大收窄。”
如今,中国企业几乎主导了所有成熟的制造业产业群领域。
越南和东南亚正在做什么
Le指出,试图打入全球供应链的越南供应商面临着一个强大的中国竞争对手,它能以更低的价格、更快的规模扩张,并且在质量上往往做得更好。
对越南公司而言,理性的反应——许多公司也确实这么做了——就是直接从中国进口,而不是试图发展自己的供应基地。
“其结果是国内工业能力的持续空心化。”
华侨银行 (OCBC) 亚洲宏观研究主管Tommy Xie引述贸易数据显示,2019年以前,中国在机械、电气设备、芯片和半导体等类别中,对六个最大的亚细安经济体仍存在贸易逆差。
然而,到2025年,中国在这些领域对亚细安六国的贸易顺差已达1330亿美元,约占其整体贸易顺差的12.4%。
“东南亚现在已有效地成为中国工业供应链的一部分。”
尽管如此,Xie并不认为中国供应链向东南亚的扩张必然意味着该区域的制造业产业群正在被空心化。
他认为,虽然服装等制成消费品的出口可能与当地制造商直接竞争,但机械和电子元件等中间产品的进口反而能刺激当地工业发展并创造更多就业机会。
他还以几十年前日本在中国的投资为例。
当时,许多核心技术同样留在日本,但中国通过参与全球供应链、劳动力培训和积累的制造业产业群经验,逐步建立了自己的工业能力,最终升级到更高附加值的产业。
Xie说:“东南亚已经获得了参与这些产业的入场券。它最终能否发展出自己的技术能力和本土企业,取决于自身的努力。”
越南已经在这条道路上迈出了第一步。
河内计划到2030年培养5万名芯片设计工程师,并到2040年将其半导体从业人员扩大到10万以上。
今年1月,该国由军方运营的工业和电信巨头Viettel为其越南首座半导体芯片制造厂正式动工,预计将于2027年底开始试产。
对中国企业而言,越南可能只是日益国际化的供应链中的又一个节点。
然而,对越南和东南亚来说,这次制造业产业群迁移的意义远不止于此。
这究竟是会催生一个新的工业中心,还是仅仅将该地区更紧密地捆绑进中国的制造业产业群生态系统,这仍是一个只有时间才能回答的问题。
- 本文由Candice Chan在人工智能翻译的协助下编辑和完善,首发于《联合早报》旗下的英文线上杂志ThinkChina。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

HDB reviewing ‘jumbo’ flat scheme after Telok Blangah unit listed for sale at S$2.18m

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Singapore judge raises doubts iron ore trader Radiant World is owed US$1 billion

