

追逐全球资本:东南亚市场转向“价值提升”改革
新加坡、泰国和马来西亚推动企业超越合规,以提升估值
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡】新加坡、泰国和马来西亚的东南亚股票市场正加紧努力,以缩小估值折价并吸引更多资本。
此举正值亚洲私人财富增长,投资者对更强劲的回报和更严谨的资本使用给予了越来越高的保费。
这一区域性转变反映出一种共识,即仅靠基本的监管合规已不足以吸引投资者兴趣或提升市场估值。
在此之前,日本和韩国已在进行重大的市场改革。
Allspring Global Investments 内在新兴市场股票团队的投资组合经理 Gary Tan 观察到,2026年的市场格局代表了结构性逆风的关键交汇点。
他表示,东南亚市场正努力应对长期增长放缓的问题,关键行业面临人工智能带来的颠覆,同时还要在全球范围内争夺日益挑剔的资本。
与此同时,国内人口老龄化问题正逼近2030年的拐点,这加剧了本地投资者对股东回报的审视。
他告诉《商业时报》:“为此,区域监管机构正在从以合规为主导的框架转向积极创造价值,以吸引资本流入并缩小估值折价。”
Malaysian Rating Corp 首席经济学家 Dr Ray Choy 也表达了同样的看法。
他指出,随着财富创造持续加速,私人银行、财富管理公司和家族办公室的密度不断增加,使得情况变得更加紧迫。
“无论从国内生产总值、企业盈利还是人口增长等多个衡量标准来看,亚洲的增长速度都超过了全球平均水平。”
Dr Choy 补充说,亚洲财富的增长导致了大量现金国库的积累,这推动了国内对资本市场投资兴趣的增加。
打破现金囤积与市场折价
2023年,东京证券交易所(TSE)发起了资本效率改革,要求交易价格低于账面价值且囤积现金的公司正视其疲弱的股本回报率问题。
这项由市场主导的指令并非依赖成文法,而是利用有针对性的同行压力,引发了一场前所未有的企业股票回购、提高股息支付以及系统性解除防御性交叉持股的浪潮。
2024年,韩国的金融服务委员会和韩国交易所推出了“企业价值提升计划”,以解决一个长期的市场障碍。
多年来,由于对少数股东的保护薄弱、资本配置不佳以及家族式企业集团(即财阀)的主导影响,韩国国内市场一直遭受“韩国折价”的困扰,即长期估值偏低。
通过其价值提升计划,首尔将治理改革与激励措施相结合,旨在鼓励公司提高股东回报并缩小估值折价。
Templeton Global Investments 的投资组合经理 Liao Yi Ping 表示,韩国的方法更偏向于政府主导和激励驱动,反映了对股权结构集中和少数股东权利的担忧。
东南亚选择“胡萝卜”而非“大棒”
Allspring 的 Tan 指出,与日本和韩国不同,东南亚正在采取一种混合模式,更倾向于激励和指导,而非强制性规定。
新加坡金融管理局和新加坡交易所于2025年推出了股权市场发展计划(EQDP)和价值释放计划(Value Unlock initiative),旨在应对因流动性不足导致的新加坡中小型股长期估值偏低的问题。
价值释放计划利用补助金来优化资本效率,而耗资65亿新元的股权市场发展计划则要求资产管理公司投资于代表性不足的板块,以振兴市场流动性。
2025年,泰国的证券交易委员会和股票交易所推出了“企业价值提升”和“Jump+”两项计划。
这些计划旨在重振该国停滞的经济,并在近期发生企业会计丑闻后重建投资者信任。
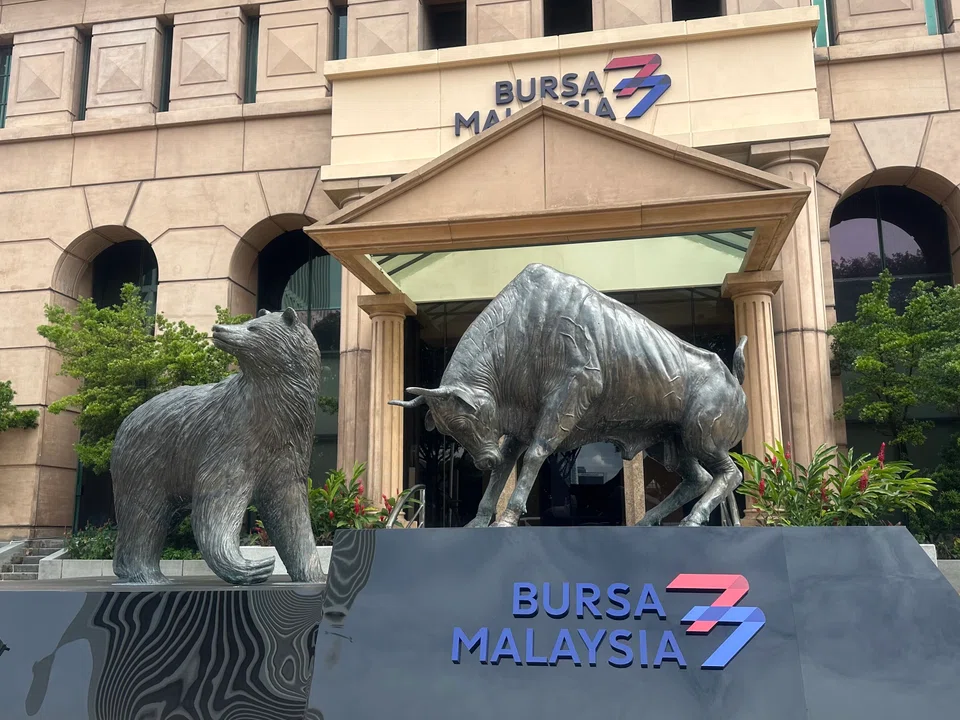
马来西亚于2026年4月加入了这一区域价值创造的行列,推出了“MY Value Up”计划,旨在提升市场质量并缩小估值折价。
该计划初期目标是马来西亚交易所(Bursa Malaysia)最大的88家上市公司,鼓励它们专注于创造长期价值。
为支持这一举措,主要的政府关联投资者——雇员公积金局(EPF)、国民投资机构(PNB)和公务员退休基金(Kwap)——将向遵守“MY Value Up”原则的公司注入资本。
估值差距
Templeton 的 Liao 指出,东南亚和北亚市场之间存在估值差距,这 在很大程度上是由盈利基本面而非市场观念驱动的。
她补充说,这两个市场之间的主要区别在于盈利前景,而这又是由北亚的技术主导地位所驱动的。
MSCI 韩国指数的往绩市盈率约为25倍,但其预期市盈率约为8.5倍,因为投资者预计 Samsung Electronics 和 SK Hynix 等公司将实现可观的利润增长。
相比之下,MSCI 亚细安指数的往绩市盈率约为14.6倍,但由于其技术领域的敞口较低,面临着更具挑战性的盈利前景。
这表明,仅靠治理改革可能不足以实现市场的持续重估。
Liao 说:“在资本变得越来越挑剔的时期,监管机构也在寻求将国内储蓄吸引到金融资产中,深化本地资本市场并提高市场竞争力。”
机遇与局限
马来西亚的经验说明了价值提升方法的机遇与局限。
在最近的“投资马来西亚”会议上,马来西亚交易所(Bursa Malaysia)首席执行官 Fad’l Mohamed 指出,富时马来西亚吉隆坡综合指数(FTSE Bursa Malaysia Kuala Lumpur Composite Index)基本面保持稳定。该指数目前的市净率为1.59倍,平均股本回报率为10.1%。然而,他也表示,该国在吸引全球主动型资本方面仍然面临挑战。
挑战的部分原因在于马来西亚的国际知名度正在下降;其在 MSCI 新兴市场指数中的权重已降至约1%,而该指数追踪的资产规模高达17万亿美元。
Fad’l 补充说,马来西亚交易所(Bursa Malaysia)28%的上市公司交易价格低于账面价值。这个比例虽然很高,但与日本和韩国启动改革时的基线水平相比,情况要更健康一些。
“MY Value Up”计划支持一项更宏大的目标,即到2030年将马来西亚的市场总值从4.3万亿令吉(约1.4万亿新元)提升至5.8万亿至6.3万亿令吉之间。
Dr Choy 指出,马来西亚约14.6倍的市盈率低于其10年平均水平16.2倍,也低于 MSCI 亚洲指数的20.7倍。
他认为,虽然这表明马来西亚交易所(Bursa Malaysia)的交易价格存在折价,但更广泛的市场因素仍然至关重要。
他表示:“要改善机构投资和流动性,需要采取宏观经济和基于市场的措施。”他指出,流动性、市场规模、主权信用评级和指数纳入标准是决定外国投资者参与度的重要因素。
结构性挑战
MSCI 研发部董事总经理 Raman Aylur Subramanian 对此表示赞同。
他指出,虽然像“MY Value Up”这样的计划可以改善估值和流动性,但一个主要的结构性挑战仍然是自由流通股。
他表示,整个东南亚地区由家族、创始人或国家集中的所有权结构,限制了可供国际投资者和全球指数提供商投资的自由流通股数量。
Kenanga Investment Bank 研究主管 Peter Kong 表示,一个重要的区别因素是国内机构投资者的参与。
他指出,雇员公积金局(EPF)、国民投资机构(PNB)和公务员退休基金(Kwap)在“MY Value Up”计划所针对的88家公司中,总共持有价值约4300亿令吉的股份,占这些公司总市值的26%左右。
通过表示将向致力于价值创造的公司分配资本,这些庞大的国内机构在奖励合规公司方面拥有相当大的影响力。
然而,对投资者而言,最终的考验仍在执行力。
国民投资机构(PNB)代理总裁兼集团首席执行官 Rizal Rickman Ramli 表示,公司必须提高资本生产率,并清晰地阐述价值创造计划。
尽管马来西亚企业的利润率和杠杆率保持竞争力,但资本配置需要纪律性。
他补充说,全球投资者最终将成为这场价值提升运动的法官,其评判依据是切实的成果——例如更强劲的盈利和更高的资本回报率——而不仅仅是计划的发布。
随着挑剔的国际资本要求更高的企业问责制,对区域领导层的要求也变得明确。
Rizal 说:“如果管理层无法有效配置资本,就应该将其返还给股东。”
TRENDING NOW

Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs

If Europe goes to war, the fallout will be felt in East Asia

Former minister Maliki Osman, Revolut chairman join Asia Gulf Holdings advisory board
Small nuclear reactors could boost the Asean Power Grid: GE Vernova executive

