


印尼收紧大宗商品出口管制,引发生产商利润压力担忧
关键材料的出口将通过由一家国有实体管理的单一窗口系统进行
本文由 AI 翻译,关键事实请以原文为准。
【雅加达讯】印尼总统Prabowo Subianto于周三(5月20日)宣布了一项影响深远的计划,旨在通过一家政府指定的国有企业,对关键自然资源的出口进行集中化管理。此举导致区域大宗商品生产商面临压力。
分析师表示,此举可能压缩生产商的利润空间,并改变企业与海外买家的交易方式。
这项在议会演讲中公布的政策将要求包括毛棕榈油、煤炭和铁合金在内的战略性大宗商品,必须通过指定的国有出口实体进行出口。
市场分析师表示,大宗商品相关股票的剧烈反应,反映了投资者因担忧国家可能加强对战略性行业的干预而产生的普遍焦虑症。
该政策可能从根本上改变印尼生产商谈判出口合同和管理定价的方式,并可能压缩其利润空间。
Samuel Sekuritas董事总经理Harry Su告诉《商业时报》:“市场反应负面,因为买方垄断或由单一承销商定价的模式,被认为不利于公开市场操作和竞争力,而在公开市场中,利润通常可以得到优化。”
“担忧在于大宗商品生产商的利润率和收益会降低。”
消息公布后,印尼基准的雅加达综合指数下跌约2%,投资者正在权衡国家加强对该国利润丰厚的大宗商品行业进行控制所带来的影响。
大宗商品生产商的股价受创最重。
印尼矿业公司Alamtri Minerals Indonesia在盘中交易中下跌5.9%,延续了前一天有关新设国有出口机构传言开始流传后的跌势。
由亿万富翁Low Tuck Kwong控股的煤炭生产商Bayan Resources股价也下滑了2.2%。
棕榈油生产商同样在抛售潮中受挫。在新加坡上市的 First Resources 股价一度下跌6.5%。
单一窗口出口
这项新政策将显著重塑目前由出口商与海外买家直接进行的出口安排。
根据拟议的框架,企业将有从2026年6月1日至8月31日的过渡期,以适应新的出口安排。
在此期间,出口商必须通过指定的国有出口公司办理预清关程序,包括法律文件、许可证和遵守出口限制规定。
全面实施将从9月1日开始,届时所有出口交易和销售合同都必须通过该国有实体进行。
在另一场简报会上,兼任Danantara负责人的投资部长Rosan Roeslani表示,拟议的出口机构将隶属于Danantara Sumber Daya Indonesia,这是一家为监督该出口机制而新成立的实体。
通过一个与政府关联的实体来集中管理出口,当局还旨在增强对大宗商品定价的影响力,特别是对于印尼作为全球主要供应国的产品,如棕榈油和镍。
过度的国家管制
这项政策是在去年当局采取行动没收种植园和采矿业中被视为非法的资产(包括与大公司有关的资产)之后,又增加了一层政府管制。
该计划也将是Prabowo上任以来最大胆的经济干预措施之一。他正寻求增加国家收入,同时推进昂贵的旗舰项目,包括全国范围的免费学生餐计划。
政府辩称,该政策将加强对印尼自然资源贸易的监控,并遏制低报货值问题,这是该国大宗商品行业长期存在的一个问题。
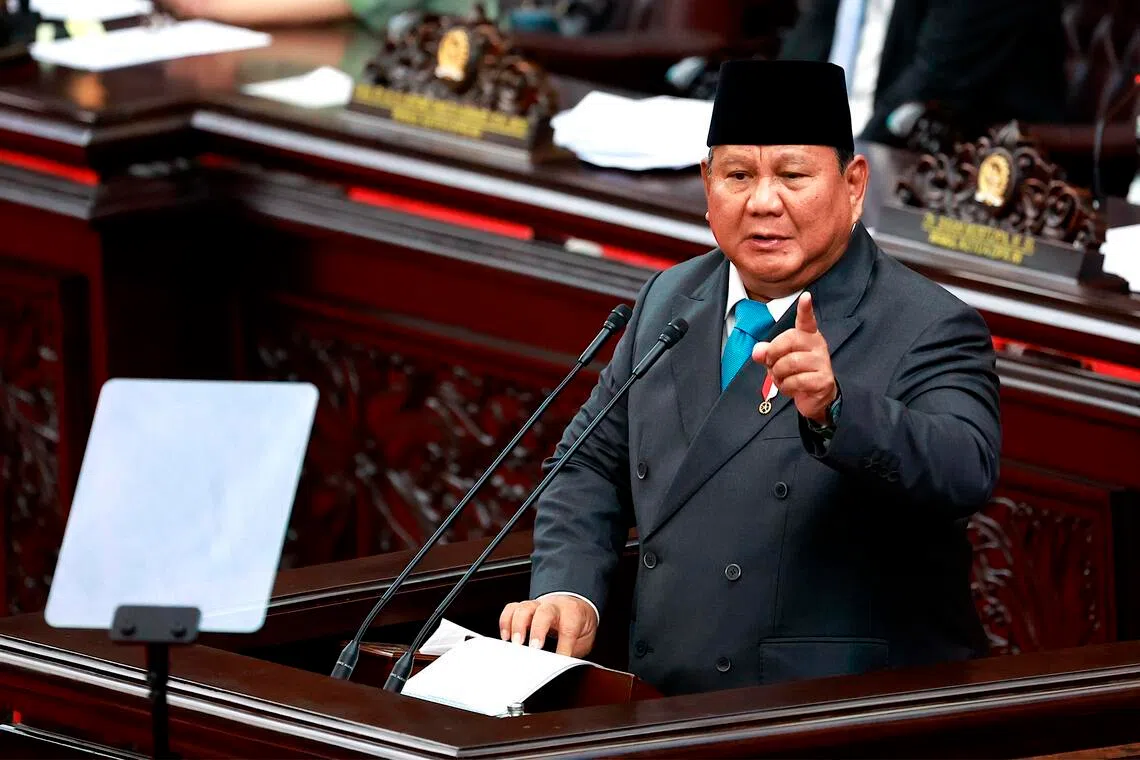
Prabowo在议会演讲中表示,过去22年里,印尼因自然资源出口中的低报货值和账目低报行为,损失了约3430亿美元的潜在国家收入。
低报货值是指以低于真实市场价格的价值申报出口货物,从而使公司能将利润转移到海外的低税收管辖区。
国际买家的担忧
分析师和市场参与者警告称,新的出口结构可能会带来运营中断,并引起国际买家的疑问。
此举可能推高棕榈油(印尼是最大生产国)和煤炭等原材料的全球价格。
战略领导力咨询公司FGS Global的副总监Dedi Dinarto表示,投资者担心,一个集中的出口机构可能会改变出口商与海外买家的交易方式,降低贸易灵活性,并且如果一个额外的国家实体介入生产者与全球市场之间,可能会压缩利润空间。
他说:“官方的理由可能是为了解决低报货值和改善贸易监控,但投资者很可能会将此视为国家加强对战略性大宗商品流向进行管理的更广泛转变的一部分。”
他补充说,投资者将密切关注这个新机构的运作方式。
他说:“如果新实体能提高透明度,市场就能理解其背后的逻辑。”
“但如果它成为一个能控制定价和利润的强制性交易机构,投资者会将其视为对印尼大宗商品行业的重大干预。”
他还指出,如果该机构确实隶属于Danantara,这可能预示着该主权财富基金不仅被定位为一个投资工具,也正在成为一个与印尼大宗商品流向挂钩的战略平台。
他说:“在细节明确之前,市场可能会将此视为头条风险,而非一个已完全反映在价格中的政策转变。”
又一重成本负担
印尼矿业专业人士协会产业关系主管Ardhi Ishak表示,出口交易通常以企业对企业(B2B)的方式在生产商和买家之间直接进行。
但他警告说,在新方案下,将会引入额外的行政层级,这可能会增加行业参与者的成本。
他还提醒说,一个国家中间实体的介入可能会在习惯于直接与生产商谈判的海外买家中造成不确定性。
他说:“如果在生产商和买家之间插入另一方,可能会导致国际大宗商品买家失去信心。”他补充说,类似的出口结构在全球范围内都很罕见。
另一个担忧是新规将如何影响现有的销售协议。许多矿业和种植园公司已经与全球客户签订了长期的包销合同。
Ishak说:“几乎所有的大宗商品生产商都有现成的短期和长期合同。”
“在新体系下,这些合同将如何处理?投资者将不可避免地质疑印尼的监管确定性。”
TRENDING NOW

Fed hike throws Singapore banks a margin lifeline; UOB most likely to feel impact

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Real-estate veteran Desmond Sim quits from CEO roles at Realion, ETC

Chagee, Mixue and Luckin won the market. Sustaining their edge is the harder part

