


马来西亚Boost:冲刺独角兽地位,押注中小微企业而非市场炒作
该公司计划在五年内实现“数十亿美元”的估值目标
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡讯】在一个长期由“规模优先,盈利其次”策略驱动的金融科技领域,马来西亚的Boost公司正在尝试一条更为稳健的发展道路,同时仍在追求成为独角兽企业的目标。Boost是区域电信巨头Axiata Group旗下的金融科技公司,新加坡保险公司Great Eastern也持有其部分股份。
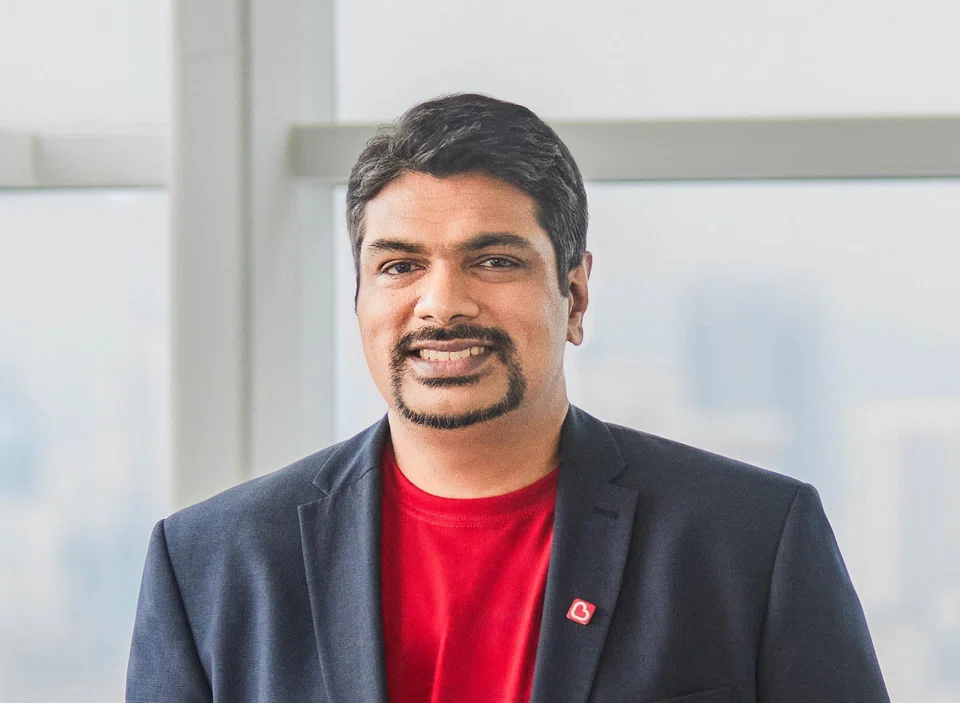
Boost集团首席执行官 Sheyantha Abeykoon 对公司的目标有着清晰的认识,他低调而坚定地表达了成为马来西亚下一个独角兽的雄心,目标是在五年内估值达到“数十亿美元”。
上市计划也已提上日程,不过 Abeykoon 拒绝透露具体的时间表。
他告诉《商业时报》:“我们正在积极探索上市的各种可能性。相关讨论正在进行中,最终我们希望能有某种形式的流动性事件,无论是通过首次公开募股(IPO)还是其他机制。”
他补充道:“具体的结构和时间仍在商讨中,但这无疑已为期不远。我们的股东非常支持,管理层也完全致力于推动此事。”
Boost最近一次公开披露的估值是在2020年,当时Great Eastern收购了其少数股权,公司估值约为3.2亿美元。
与许多追求亮眼增长数据的金融科技同行不同,Abeykoon 认为,估值是严谨经营的自然结果,尤其是在面向构成Boost贷款组合支柱的中小微企业(MSMEs)贷款业务上。
打造全方位的金融科技公司
这一理念支撑着Boost从一家以支付为主导的金融科技公司,发展成为一个业务涵盖商户收单、贷款和数字银行业务的更广泛的金融服务集团。
Axiata持续为其金融科技部门的扩张寻求新资金。Axiata首席执行官 Vivek Sood 在二月份的业绩发布会上证实了这一举措,他表示,该集团正在与一位潜在的新股东进行谈判,尚待监管部门批准。
目前,Axiata持有Boost 77.7%的股份,华侨银行(OCBC)控股的Great Eastern持有近20%的股份,Mitsui & Co则持有2.3%的股份。
Boost的生态系统还包括其同名应用程序以及区域支付服务商Boost Connect。
该生态系统的核心是Boost Bank——它与RHB Bank成立的合资公司,也是马来西亚五个获得数字银行牌照的公司之一。Boost持有60%的股份,RHB持有余下的40%。
收入增长,亏损收窄
在2025年前九个月,Boost的收入同比增长了49%,达到1.491亿令吉(约合4710万新元),这主要得益于贷款收入的增长。然而,运营成本和税收的增加对盈利造成了压力。
Ebitda(息税折旧及摊销前利润)亏损扩大了9%,达到1.09亿令吉,而净亏损则加深了4.4%,达到1.599亿令吉。
收入增长主要集中在Boost Credit和Boost Bank,反映了集团贷款业务的稳步扩张。
Boost Bank于2024年6月推出,现已运营约18个月。其存款已达到约6亿令吉,贷款总额已超过3亿令吉,并预计到2025年底将达到3.5亿令吉。
核心业务:中小微企业
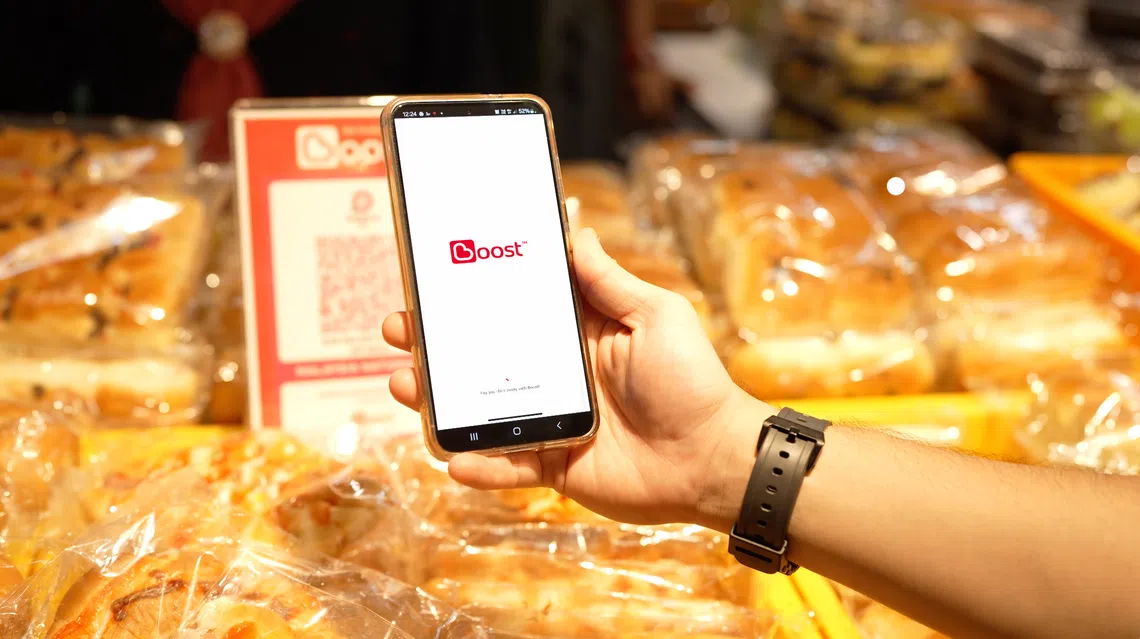
Boost的增长故事之所以引人注目,不仅在于其发展速度,更在于其资产负债表的集中领域。几乎全部的贷款组合都投向了小型企业和中小微企业——尽管这一群体在马来西亚经济中扮演着核心角色,但长期以来一直服务不足。
在成为数字银行之前,该集团已作为专业的中小微企业贷款机构建立了声誉,这一基础帮助其获得了银行牌照。
据Abeykoon称,Boost主要服务于服务不足的中小微企业,平均贷款额为30万令吉,大部分贷款额度低于100万令吉,将其贷款组合牢牢定位于微型企业家、小型零售商、批发商和家族企业。
Boost表示,它利用原生数字化平台使小额贷款业务实现盈利,而传统银行则因陈旧的系统和手动操作而效率低下。
这一策略在疫情期间经受了考验,当时Boost与马来西亚财政部合作,提供包括只付息贷款和延期还款在内的定制化融资方案,帮助数千家小企业渡过难关。
Abeykoon说:“随着经济重新开放,许多企业已经扩大了规模,这也印证了Boost的信念,即中小企业贷款既可以产生巨大影响,也具备可扩展性。”
他表示,中小企业贷款和支付业务现在构成了Boost的双重收入引擎。作为PayNet最大的商户收单机构之一,该集团利用其在支付领域的规模优势,推动其高增长的贷款业务。
他补充道:“这两个领域共同贡献了Boost近期收入激增的大部分,并预计在未来三年内仍将是主要的增长动力。”
从战略上讲,Abeykoon 将这些业务描述为切入点,而非终点。
他说:“支付和贷款业务是敲门砖……一旦建立信任,(客户)关系就能变得更广泛、更深入。”他补充说,这一基础将促使客户采用更广泛的服务,包括存款、忠诚度计划以及用于简化日常运营的人工智能工具。
嵌入式银行的优势
嵌入式银行是一个关键的差异化优势。Boost是马来西亚首家将银行产品直接整合到其电子钱包中的公司,让用户可以无缝地从支付转向存款,而无需单独的开户流程。
Boost Bank约70%的存款客户是从其电子钱包用户转化而来的,获客成本几乎为零。
Abeykoon表示,这表明嵌入式金融能够比那些争夺用户注意力的独立银行应用更有效地扩大规模。
运营纪律是这种高效率的基础。Boost Bank目前约有180名员工,尽可能地依靠自动化和算法来替代人工流程。
对“先买后付”业务持谨慎态度
这种严谨的作风也延伸到了消费贷款领域。尽管“先买后付”(BNPL)模式仍然很受欢迎,但Boost选择了有控制的增长,强调还款能力审查和非掠夺性收费。
根据由财政部、马来西亚国家银行和马来西亚证券委员会领导的消费者信贷监督委员会特别工作组的数据,截至9月底,马来西亚的BNPL市场拥有超过650万个活跃账户,未偿还余额达42亿令吉。
Abeykoon警告说,无节制的扩张会带来风险。他说,在消费金融领域,快速获取客户很容易,但让借款人过度负债会迅速损害资产组合质量和社会信任。
他补充道:“你可以发展得非常快……但如果你不能负责任地放贷,就无法建立一个可持续的业务。”
克制地扩张规模
虽然Boost尚未披露客户数量、资产或收入的具体目标,但Abeykoon表示,其内部计划的目标是首先突破10亿美元大关,并最终达到数十亿美元的估值。
区域扩张是该计划的一部分,但不会不计成本。Boost目前的重点仍然是马来西亚和印度尼西亚,公司在这两个市场已运营了近五年。
他说:“印度尼西亚更多的人口和更高比例的服务不足客户提供了规模潜力,但也带来了更高的风险。”
除了这两个市场,Boost还在柬埔寨和其他邻国启动了试点项目,并常常利用Axiata的区域网络。
尽管如此,Abeykoon对于将资本和管理精力过于分散持谨慎态度。
他指出,金融服务受到严格监管,且具有市场特殊性。他补充说:“Boost只会进入那些它认为自己既有‘参与权’又有‘获胜权’的市场。”
TRENDING NOW

Two Singapore-listed palm oil firms named in Greenpeace report on Indonesian plantation fires

Singapore Airlines flight returns to San Francisco after ‘unruly’ passenger incident

Singapore looking into which companies responsible for haze-causing fires: PM Wong
Deluge IPO 3.86 times subscribed ahead of SGX debut

