


市场波动之际,马来西亚联昌国际银行探讨将印尼子公司私有化
严格的公众持股量规定等因素,正推动该银行进行一项估值约1.96亿美元的收购。
本文由 AI 翻译,关键事实请以原文为准。
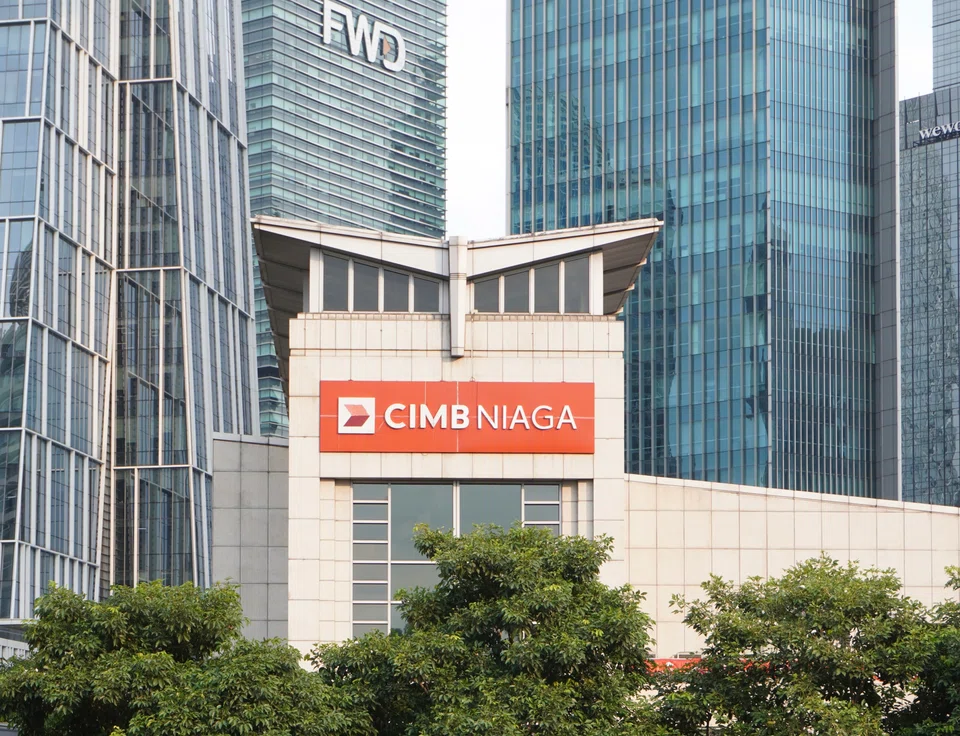
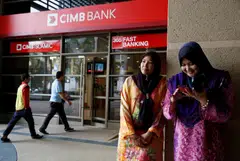
[吉隆坡/雅加达] 马来西亚资产规模第二大的银行联昌国际集团 (CIMB Group) 正在考虑将其印尼子公司 CIMB Niaga 私有化,因为充满挑战的市场环境削弱了二次股票发行的前景。
分析师估计,此次收购可能耗资约1.96亿美元。
此举正值印尼收紧其最低公众持股量要求之际。此举旨在提高市场流动性和透明度,以回应外界对其股市不透明的股权结构和可投资性的担忧。
CIMB Niaga 面临在2027年3月前达到12.5%、在2028年3月前达到15%的最低公众持股量要求,而其目前的水平约为6.6%。联昌国际集团持有该银行约91.4%的股份。
BIMB 证券分析师 Kelvin Ong 表示,MSCI 可能将印尼从新兴市场重新归类为独立市场,这或将导致在规定时间内满足公众持股量要求变得更具挑战性。
Ong 在周三(10月21日)的一份报告中表示:“在此背景下,管理层表示可能会与印尼监管机构接触,以评估将 CIMB Niaga 私有化的可行性。”

分析师们是在周二由联昌国际银行首席财务官 Khairul Rifaie 主持的简报会后作出上述分析的。
私有化为首选方案
丰隆投资银行分析师 Raymond Ng 表示,管理层正更认真地探讨私有化方案,包括与监管机构就可能的交易结构进行接触。
他表示:“我们认为此举具有战略价值,因为这可以简化股权结构,并在执行联昌国际集团在印尼的长期战略时提供更大的灵活性,尤其是在财富管理、大众富裕阶层、特定中小企业和伊斯兰金融领域。”
SEE ALSO
简报会估计,以当前价格直接收购少数股东的股份将耗资约8亿林吉特(1.96亿美元)。
然而,管理层强调,私有化不一定涉及收购所有少数股东的股份。
Ng 表示,该提议仍处于探索阶段,并面临监管障碍,其最终结构尚未确定。
一位 Kiwoom Sekuritas Indonesia 的分析师表示,CIMB Niaga 有三个选择:以可接受的估值向战略投资者出售股份、启动新的公开发行,或寻求可能导致退市的私有化。
该分析师称,在当前市况下,公开发行不太可行,因此私有化成为最具战略性和最可靠的选择。
该集团的研究部门联昌国际证券 (CIMB Securities) 也表达了类似的评估。
截至6月30日,CIMB Niaga 的总资产为382万亿印尼盾(210亿美元),企业贷款已成为其主要增长动力。10月中旬,其市值约为37.8万亿印尼盾。
估值疲软影响二次发行
大华继显分析师 Keith Wee 表示,CIMB Niaga 低迷的估值使得通过公开募股或二次发行筹集资金的可能性越来越小。他表示:“相反,在更长的投资期限内获取价值仍然是优先事项。”
正在考虑的结构可能允许特定的长期机构少数股东保留其在私有化实体中的股份,但这需经过监管机构的讨论和批准。
Wee 补充道,这可以减少联昌国际集团投入大量新资本的需求,从而保留其向股东返还多余资本的能力。
尽管如此,CIMB Niaga 在短期内仍面临来自融资成本和信贷趋势的盈利压力。
Ng 表示,资产质量总体保持稳定,但大众市场消费者的拖欠率有所上升。其“先买后付”投资组合在2025年中期出现资产质量问题后,正作为遗留资产组合逐步缩减。
支撑上半年盈利的遗留非零售账户的大量回收款项,预计将在下半年大幅回归正常水平,这将机械性地推高净信贷成本。
Ng 警告称,盈利组合正变得越来越不利,可能面临净息差收窄和信贷成本上升的压力。
他补充道:“虽然尚未出现广泛的资产质量恶化,但 CIMB Niaga 仍然是集团盈利最明显的下行风险。”
Wee 表示,由于管理层预计印尼将再加息两次,利润率压力可能会加剧。由于存款的重定价速度通常快于贷款,更高的融资成本可能会挤压 CIMB Niaga 的净息差。
该银行管理层旨在加快贷款重定价并改善存款结构,以缓冲预期加息带来的影响。
集团股本回报率目标保持不变
Wee 表示,得益于新加坡业务更强劲的盈利贡献,以及在剥离亏损的汽车金融业务后泰国业务的预期改善,集团2026年11%至11.5%的股本回报率 (ROE) 目标保持不变。
他指出,因此,这项潜在交易与管理短期盈利压力的努力并行,同时保留了对印尼长期增长机遇的敞口。
其最终结构也将决定联昌国际集团需要投入多少资本。
CIMB Niaga 计划于10月28日公布第三季度业绩,联昌国际集团则将于11月25日公布。
截至撰稿时,联昌国际集团尚未回应《商业时报》的询问。
CIMB Niaga 股价周二上涨11.29%,跑赢雅加达综合指数。
周三,在马来西亚交易所上市的联昌国际集团股价收盘微跌0.1%,报7.14林吉特,成交量近1320万股。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

From legacy to launch: Francis Yeoh and Yeoh Pei Xien on family unity and YTL’s next‑gen ventures

Could Japan trigger the next global financial crisis?
Wealthy Indonesians snap up government bonds as yields near 8%: OCBC
‘You buy more picks and shovels because you keep hitting gold’: Why AI spending needs to see results

