



越南股市有望在2025年升级,届时外资净卖出或将放缓
分析师表示,在外国直接投资(FDI)强劲流入的背景下,外国投资者的抛售行为表明,他们对越南的增长前景看法不一
本文由 AI 翻译,关键事实请以原文为准。
【胡志明市】强劲的外国直接投资(FDI)流入,与外国投资者在越南股市持股比例不断萎缩的现象形成了鲜明对比。自2023年以来,由于持续的净卖出,外资持股比例已降至十年来的最低点。
这表明外国投资者对越南的短期和长期增长动力看法不一。
马来亚银行投资银行越南(MSVN)研究部主管关重成(Quan Trong Thanh)表示:“通常情况下,当外国直接投资流入时,会吸引证券投资随之而来。”
然而,目前情况并非如此。但如果形势向对越南有利的方向发展,一个催化剂将是该国股市在2025年从“前沿市场”升级为“新兴市场”。
亟需提升市场地位
关重成补充说:“市场升级对于外国金融投资者获得全面投资该国的授权至关重要,但目前的进展并未达到他们的预期。”
两大全球重要基准指数——MSCI(明晟)和FTSE(富时)目前都将越南归类为前沿市场,这限制了许多基金、家族办公室和其他投资者投资其上市公司。
关重成表示,除了目前的主要投资来源国韩国、泰国和台湾之外,市场升级还可能激发来自中国和马来西亚股票投资者的新的投资兴趣——这两个国家近年来都是越南FDI的重要来源。
越南作为亚洲增长最快的经济体之一,一直保持着强劲的FDI吸引力,因为投资者对其长期增长动力持乐观态度,例如稳定的经济政策和稳健的基本面。
在去年注册FDI同比增长32%、达到370亿美元的强劲基础上,今年前七个月的新增FDI承诺额同比增长近11%,超过180亿美元。
其中大部分资金被投入了制造业。
与此同时,由于对短期挑战的担忧,外国投资基金和投资者一直在持续减持其在越南价值2700亿美元的股市中的头寸。
根据MSVN的数据,自2023年以来,外资已售出约35亿美元的越南股票,其中超过24亿美元是在今年前七个月卖出的。
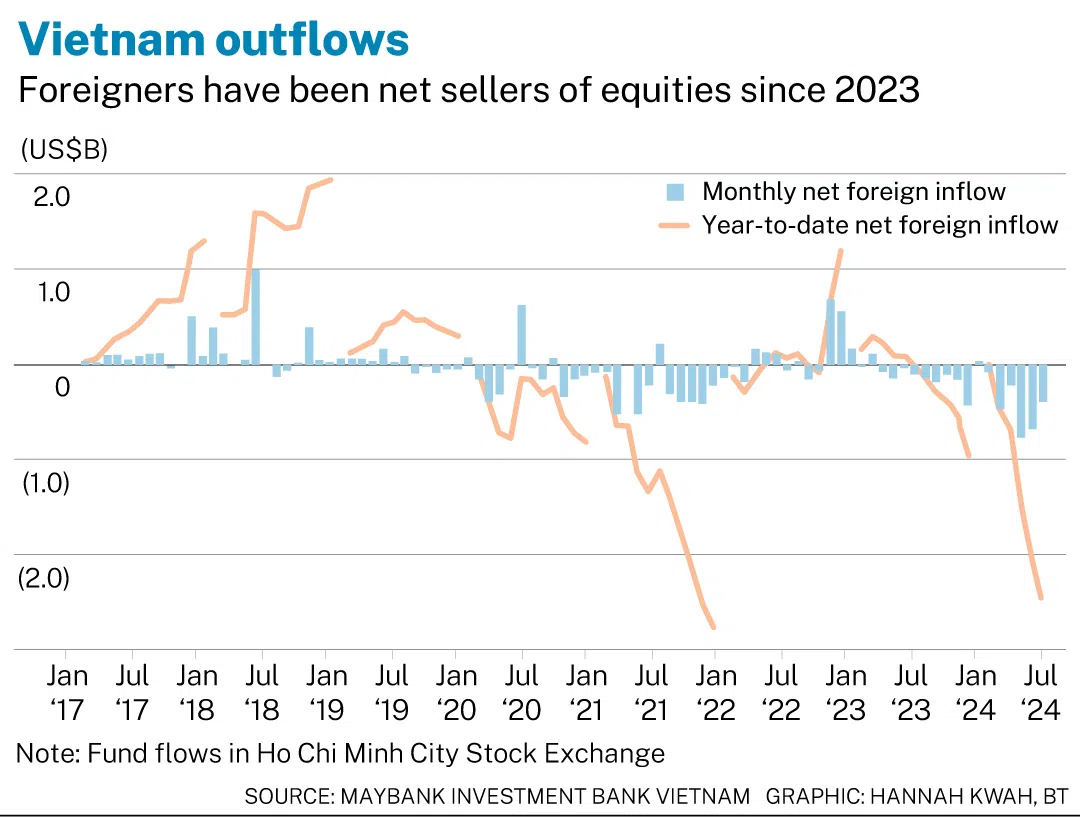
分析师将这波抛售潮归因于基金的获利了结和投资组合再平衡。在地缘政治不确定性和美联储紧缩货币政策的背景下,这些基金已将资金从效率较低的市场中撤出。
美国的鹰派货币政策给越南金融市场带来了压力,加剧了两国货币之间的利率差异,导致越南盾兑美元汇率今年迄今已贬值4%。
此外,越南国内的一些负面发展也加剧了这一情况,包括企业债券和房地产市场的动荡,以及被称为KRX的新交易系统的延迟上线。
过去两年,越南政府也出现了前所未有的人事变动;而由于新一轮高层职位调整,包括10月份将选举新总统以及两名副总理的离任,政治不确定性至今仍在持续。
分析师预计,在未来三个月,净卖出将持续,并且在全球市场经济信号好坏参半以及投资者调整投资组合的背景下,市场波动将普遍存在。
然而,他们认为,随着宏观环境和政治稳定性的改善,抛售强度可能会在第四季度减弱。
如果越南股市成功升级——可能在明年3月或9月——那么净买入可能会在2025年第一季度回归。
胡志明市证券公司股票研究团队负责人彼得·雷德黑德(Peter Redhead)在最近一次惠誉评级(Fitch Ratings)的会议上表示:“基本面是存在的。国际投资者愿意回来。他们只是在等待积极情绪的出现。”
是否升级
越南股市是东南亚主要经济体中规模最小的股市,自2018年以来一直被富时(FTSE)列入重新分类的观察名单。
MSVN汇编的数据显示,截至2023年3月,共有470只基金投资于遵循富时(FTSE)和明晟(MSCI)分类的新兴市场,其管理的总资产达8900亿美元;这些市场包括越南的区域同伴印尼、马来西亚、泰国和菲律宾。
SSI Securities Corporation估计,若被重新分类纳入富时新兴市场篮子,可能会立即为越南吸引17亿至25亿美元的投资。
然而,分析师也警告称,升级后市场可能会出现波动,因为在经济动荡期间,市场将更容易受到外国散户投资者抛售交易所交易基金(ETF)的影响。
VNDirect Securities研究主管巴里·韦斯布拉特(Barry Weisblatt)表示:“升级后预期流入越南的资金,很多将来自ETF。这些并非黏性强的长期投资;随着全球经济状况的变化,投资者可以轻松地转换到其他基金。”
但从长远来看,配置于新兴市场的资金往往会留存下来。世界银行预计,到2030年,股市升级可为越南股市带来高达250亿美元的国际新增投资。
越南获得富时升级的最后一步是 取消对股票投资者的交易前预付资金要求;预计该国当局将于下月批准此项变更。
至于被纳入明晟(MSCI)新兴市场指数——这是大多数全球基金的基准——预计将在2026年至2028年之间实现。
这家美国指数提供商在6月份的一份报告中指出,越南仍需解决全球资本流入市场时面临的准入性挑战,包括外国所有权限制等问题。
主权评级
目前,外国投资者在越南股市的持股比例约为14%。日交易量仍由散户投资者主导,占总流动性的约80%至90%。
MSVN的关重成说:“我们需要吸引更多机构资金进入,以平衡市场结构。这样市场波动性会降低,分析会更趋理性,也更具投资价值。”
分析师表示,吸引外国机构投资者还取决于是否有具吸引力的股票可供选择,而这一点越南目前仍有欠缺。近年来,越南的首次公开募股(IPO)市场不温不火,国有企业私有化进程也十分缓慢。
到目前为止,在越南,无论是从数量还是市值来看,来自银行和房地产等行业的传统旧经济股票仍占主导地位。
越南金融数据提供商FiinGroup在其7月份的报告中指出,提升主权信用评级也至关重要,因为外国机构投资者在进入一个新市场时,通常会跨多个资产类别进行投资。
报告写道:“这不仅有助于提高流动性,更重要的是,还能为企业增长吸引来自外国机构投资者的资本,包括股权和长期债务。”
今年6月,美国信用评级机构惠誉评级(Fitch Ratings)确认越南的评级为“BB+”,展望稳定,该级别比投资级“BBB-”低一级。评级展望期通常为12至18个月。
惠誉评级首席主权分析师萨加里卡·钱德拉(Sagarika Chandra)列出了可能触发越南评级调整的两个主要因素。
第一个因素是,越南能否在强有力的政策框架支持下维持强劲增长,以应对日益复杂的经济带来的挑战。另一个因素是,能否降低因其庞大的银行和公共部门而产生的国家公共财政风险。
她说:“正是因为这两个因素,我们在主权评级模型中下调了两个级别。如果我们看到改善,那可能会成为我们上调评级的途径。”






