GXBank首席执行官:“我们的护城河是我们的员工”,支持充满激情的团队服务马来西亚服务不足的群体
该银行约一半的客户是月收入低于4000林吉特的低收入马来西亚人。
本文由 AI 翻译,关键事实请以原文为准。
塑造当今领导者的策略与故事
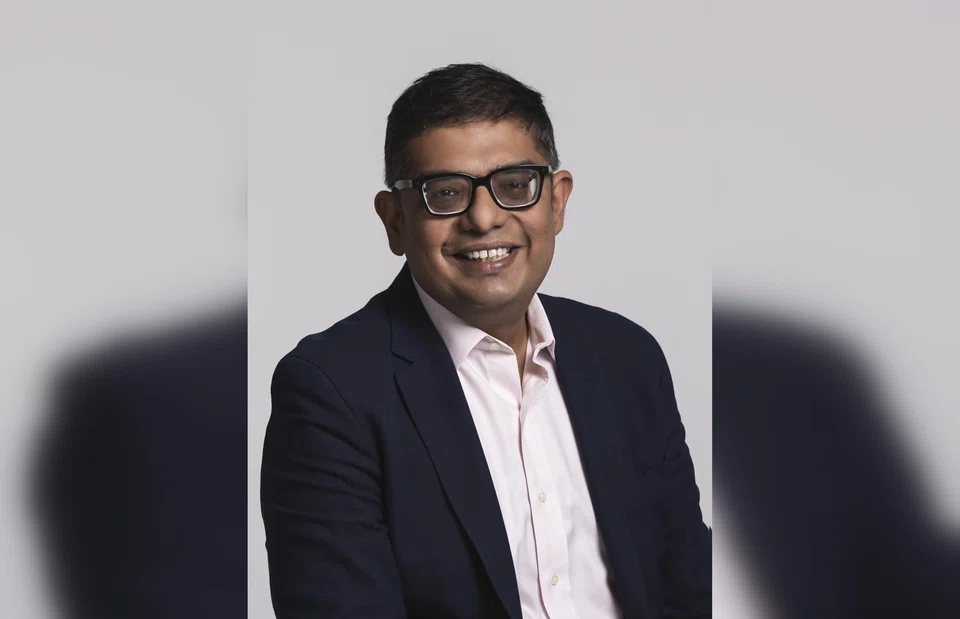
[新加坡] 对于GXBank首席执行官Kaushik Chowdhury而言,建立一家数字银行从来不仅仅是技术堆栈的问题。
强大的数字能力以及在Grab生态系统内的运营,使这家 马来西亚数字贷款机构能够利用Grab的广泛数据来评估信用风险,其优化的流程体系使得该银行能在10分钟内批准一笔贷款。
“但技术对每个人都是开放的,无论是我们的竞争对手还是传统银行,”他在接受《商业时报》采访时表示。
相反,Chowdhury认为,推动GXBank及其在马来西亚实现普惠金融愿景的最关键因素,是一个致力于实现该银行价值观的团队,即通过让所有人都能负担得起并获得 金融服务,从而建立经济赋权。
GXBank在马来西亚隶属于总部位于新加坡的GXS集团运营,GXS是一家由Grab和电信公司Singtel支持的数字银行。GXBank的主要投资者还包括马来西亚企业集团郭氏集团(Kuok Group)。
在马来西亚中央银行(Bank Negara Malaysia)于2022年为能够“有效解决国内普惠金融差距”的贷款机构首次颁发五张数字银行牌照后,GXBank于2023年11月成为首家公开发布的数字银行。
此后,另外四家数字银行也已推出,最近的一家是Sea旗下的Ryt Bank,于2025年8月推出。
服务服务不足的群体
Chowdhury告诉《商业时报》,在过去三年里,满足银行服务不足社区的金融需求已成为该银行的核心“问题陈述”。
他解释说,该银行约一半的客户是月薪低于4000林吉特(约合1274新元)的低收入马来西亚人。GXBank在进行内部调查后发现,在这一群体中,约有一半人是首次申请贷款。
Chowdhury指出,传统银行历来不愿为这类客户提供服务。这些客群的贷款本金远小于常规银行贷款,票额低至500林吉特。
GXBank的循环信贷产品FlexiCredit提供小额、全数字化的信贷额度,审批时间最快仅需10分钟,而传统银行可能需要三到五天。该银行的平均贷款规模约为2000林吉特。
该银行的另一个主要目标是开拓微型和中小型企业市场,这类企业通常在获取信贷方面面临困难。
该银行表示,自面向零售和商业客户推出贷款产品以来,其贷款总额已达到10亿林吉特,为全马来西亚超过140万客户提供服务。
但他表示,满足服务不足群体的需求并非易事。“这些都是难以解决的问题。”
Chowdhury表示,尽管如此,正是GXBank 400名员工独特的运营知识,帮助该银行为这些客群量身打造产品,从而使其在竞争中获得优势。
例如,通过该银行的Biz FlexiLoan产品,利息按日而非按月重新计算,这使得现金流不均衡的小型企业可以通过提前还款来降低借贷成本。
“事实是,我们组建了一支目标远超‘我只是为X或Y银行工作’的团队,”该行最高执行官指出。
“我倾向于认为,如果我们能将这些知识制度化,这将是一道可防御的护城河,”他说。“人才和知识是无法轻易复制的。”
例如,该银行开发了人工智能工具用于检测欺诈,特别是通过审查雇员公积金(Employees Provident Fund)报表——这是马来西亚的公共养老金体系,GXBank在承保流程中会使用该数据。
该银行还拥有数字系统,利用Grab生态系统的数据来评估借款人是否有能力偿还贷款,即使他们没有正式的信用记录。
使命驱动的工作
Chowdhury本人是该银行最早的三名员工之一,在“第一行代码写下之前”就以首席商务官的身份加入。大约一年前,即2025年6月,Chowdhury接任首席执行官一职。
对Chowdhury来说,运气在找到认同银行愿景的合适人才方面发挥了关键作用。他认为,他们从一开始就占据了优势——仅仅因为GXBank拥有先发优势。
“监管机构颁发了牌照,并说:去解决普惠问题,去解决信贷可及性问题,”他回忆道。很自然地,在国内引入一种新型金融服务的前景吸引了充满热情和干劲的员工。
“因为我们是第一家推出的,而且有Grab的支持,我们或许能够吸引到最优秀、真正相信这一使命的人才,”他说。“如果现在让我复制这一切,我可能会感到吃力。”
“以人为本”的理念也塑造了Chowdhury对招聘和领导力的看法。与传统观念相反,他在招聘时很少只关注技术能力和硬技能。
“我现在深信,招聘更多地取决于你是否拥有共同的目标,是否是一位合作者,以及是否是一位具备第一性原理思维的人,”他指出。
在基础上发展
上任一年,Chowdhury对GXBank需要达成的里程碑有着清晰的规划。
根据马来西亚国家银行的牌照框架,马来西亚的数字银行在其基础阶段(即数字银行成立后的前三到五年)内,资产规模上限为30亿林吉特。
这意味着,自2023年推出以来,GXBank在今年9月满三年时,便有资格从基础阶段“毕业”,届时资产上限将被取消,银行可以扩大其贷款组合。在其最近于2025年6月发布的年度财务报表中,GXBank的资产约为16亿林吉特。
Chowdhury表示,这个基础阶段最长可以持续五年。但他预计,该银行一旦符合资格就能立即毕业并推进其计划——这是迈向收支平衡和实现盈利的关键一步,Chowdhury相信这一目标可在2027年6月前实现。
尽管如此,这位首席执行官知道,这一步并非已成定局。他解释说,中央银行将根据马来西亚国家银行的期望,评估该贷款机构迄今为止的成就以及未来的扩展能力。
无论如何,他认为尽管GXBank取得了早期成功,也不应固步自封。
Chowdhury认为,这家贷款机构在短暂的运营期内表现良好。他表示,GXBank迄今为止的业绩指标都很健康,包括较低的贷款损失率。
但他深知银行业可能是一个严酷的行业,因为他已在该行业工作了二十多年。在加入GXBank之前,他的大部分职业生涯都在跨国银行Standard Chartered度过,其工作足迹遍及该行在印度、马来西亚和新加坡的业务部门。
或许正是在这家历史可追溯至1853年的百年机构工作的经历,让他以审慎和务实的态度看待GXBank的成就。
但他深知银行业可能是一个严酷的行业,因为他已在该行业工作了二十多年。在加入GXBank之前,他的大部分职业生涯都在跨国银行Standard Chartered度过,其工作足迹遍及该行在印度、马来西亚和新加坡的业务部门。
或许正是在这家历史可追溯至1853年的百年机构工作的经历,让他以审慎和务实的态度看待GXBank的成就。
“基业长青的机构是需要经过长期建设的,”Chowdhury说。“只有当我们知道自己能够应对一次完整的宏观经济危机,并且我们的贷款组合已经成熟时,我们才能庆祝胜利。”
与GXBank首席执行官Kaushik Chowdhury的三问三答
问:您的职业或个人生涯中,是否有某个关键时刻改变了您的领导方式?
大约10年前,我的一位上司给了我一条当时让我感到非常震惊的反馈。她告诉我:“要像向上管理一样向下管理。”
在我职业生涯的早期,我非常注重结果和成功,并将员工视为实现目标的工具。我花了好几年才完全理解她的意思,但最终那成了一个顿悟的时刻。
我意识到,许多领导者在管理上司方面投入的精力,远比支持和培养下属要多。一旦我内化了这个教训,它就从根本上改变了我的领导方式。
问:您信奉的哪一条“非传统智慧”是大多数商学院会认为错误的?
传统智慧可能会告诉你,不要专注于我们目前所针对的客群,因为这是一个高风险客群,贷款额度非常小。如果出现地缘政治或经济冲击,这些客户通常会首当其冲受到影响。
但有时候,机会越不寻常,你就越有可能创造出护城河,因为很少有人会关注那个领域。
问:当您感到职业倦怠悄然来临时,有什么与工作无关的“应急按钮”活动或惯例能可靠地帮您重新集中注意力?
我养了一只比格犬,带它散步或陪它玩耍能帮助我减压。我也会练习正念,尽管我仍在努力变得更有纪律。我的思绪有时会飞速运转,所以尝试让它慢下来并观察它,对我非常有帮助。