



随着泰国电动汽车普及率的增长,其汽车市场正艰难应对余波
中国电动汽车带来了价格战、消费者不确定性以及对基础设施的担忧
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 设想一下,您刚买了一辆车,几个月后却发现其价格被大幅削减了30%。
这就是泰国消费者正在面临的难题。
中国的电动汽车(EV)正以低价提供新技术,占据了泰国市场越来越大的份额——尽管泰国汽车市场因家庭债务高企、信贷额度收紧和宏观经济逆风而萎缩,但中国电动汽车的市场份额仍在不断扩大。
在作为东南亚最大汽车市场之一的泰国,这股浪潮正成为一股颠覆性力量,中国电动汽车引发了价格战,并点燃了人们对资产贬值和品牌存续能力的担忧。
电动汽车制造商的涌入也意味着,作为泰国经济一大支柱、且主要以生产内燃机为中心的制造业生态系统,可能会在这个瞬息万变的行业中被甩在后面。
中国推动变革
根据泰国工业联合会的数据,在2025年前九个月,电动汽车销量为81,381辆,占汽车总销量477,969辆的约17%。
这一比例高于2024年的11.9%(总注册车辆572,675辆)和2023年的9%(总注册车辆775,780辆)。
国际能源署指出,中国电动汽车占泰国电动汽车销量的75%以上。在新车型发布和激进定价策略的推动下,预计今年的销量将超过10万辆。
泰国的目标是到2030年成为主要的电动汽车生产国,届时其汽车产量的30%将是电动汽车。
根据其2022年推出的电动汽车政策,泰国允许免税进口,条件是到2024年,汽车制造商的国内电动汽车产量必须与进口数量持平。
到2025年,该比例变为每进口一辆车须在本地生产1.5辆,预计到2027年将升至3:1。
这吸引了中国的汽车制造商开始在泰国投产。BYD、Great Wall Motor和Neta已于2024年在泰国开始生产,Changan Automobile和Chery预计也将在今年启动生产。
但中国的汽车制造商也带来了不希望看到的副作用,包括激烈的竞争,这最终可能迫使规模较小的参与者出局并损害消费者信心。
Neta就是一个典型的例子。在2023年的巅峰时期,该公司售出了约13,000辆汽车,占据了泰国电动汽车市场约20%的份额。但在2024年,其销量暴跌至仅约7,900辆。
该公司在售后服务和备件短缺方面也举步维艰。据报道,一些客户为等待维修或保险理赔处理已超过六个月。
今年6月,据称Neta的经销商网络已从66家缩减至53家,其中一家经销商关闭了超过八个展厅或服务点。由于车辆交付出现问题,一些经销商还已采取了法律行动。
泰国也可能是Neta在该地区的最后一块阵地:该公司已经停止了在新加坡和马来西亚的销售。
Macquarie Bank负责中国汽车行业的中国股票策略主管Eugene Hsiao说:“你需要有足够的规模和业务广度,才能承担维持一个品牌所需的所有基础设施成本。我认为,规模不足是真正的痛点所在。”
他解释说,尽管汽车制造商可以简单地在中国生产汽车,然后在泰国销售,甚至像Neta那样在泰国生产,但他们也需要有能力承担为消费者建立售后服务支持(从维修到保险等)的成本。
价格战的输家
在泰国,中国的电动汽车品牌正在复制其本土市场的策略——例如通过价格战来提振销量。
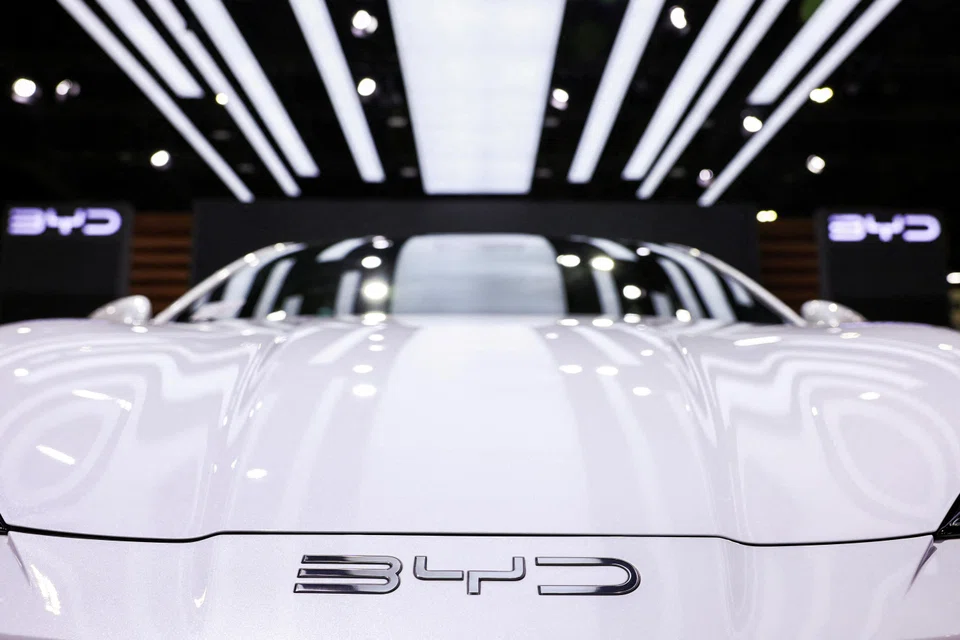
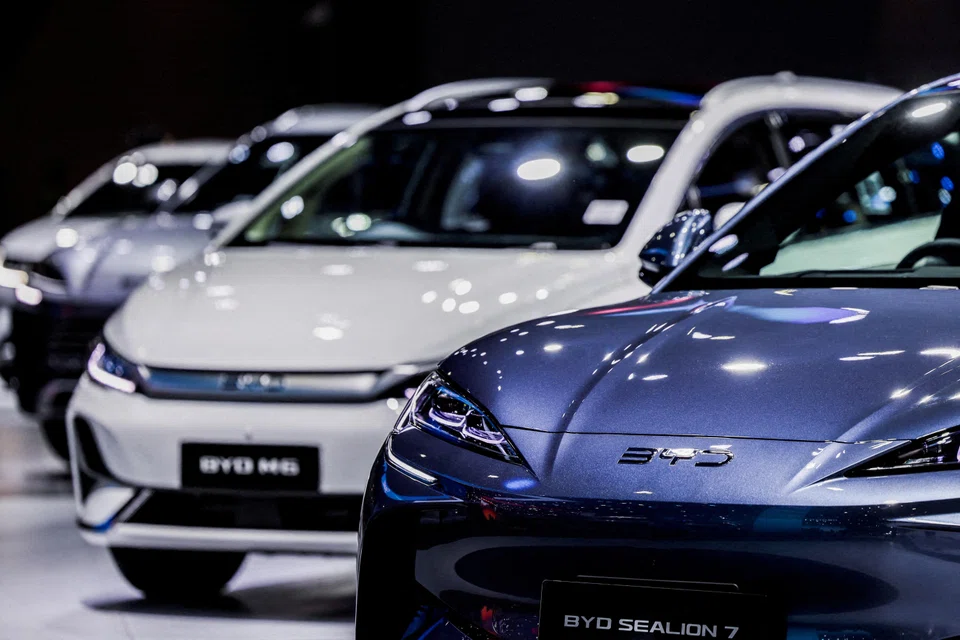
10月2日,电动汽车市场领导者BYD将其进口的Seal电动轿车价格下调高达36%,起售价为849,900泰铢(约合33,752新元)。
据媒体6月报道,为清理库存,Neta以不到其569,000泰铢标价一半的价格出售V-II电动掀背车。
泰国汽车与科技刊物spin9的编辑Aticharn Cherngchavano表示:“对于像Neta这样的情况,如果你问我人们是否担心?我会说,是的。然而,在这个价位上,他们从这辆车中获得的价值足以吸引他们去承担风险。”
Thammasat University经济学副教授Archanun Kohpaiboon表示,虽然价格战可能是由中国汽车制造商发起的,但其他厂商无论其车辆采用何种动力系统,都必须做出回应。
他补充说:“这些车辆仍在相互竞争。(品牌)不能只是说:‘哦,这是电动的,我不用担心,我可以保持冷静。’”
不仅仅是工厂
尽管BYD去年11月庆祝其罗勇府(Rayong)工厂的第一万辆汽车下线,并已开始向欧洲出口汽车,但其他在泰国的品牌前景并不那么乐观。
此外,人们也担忧泰国以非电动汽车为中心的汽车生态系统能以多快的速度转型。例如,Suzuki和Subaru已宣布计划停止在泰国的生产,而当地至少一家Honda工厂也已关闭。
根据国际劳工组织的数据,汽车制造业占泰国国内生产总值(GDP)的10%,并提供了约85万个就业岗位。
但从历史上看,泰国制造业一直由专注于内燃机和混合动力汽车的日本品牌主导。
S&P Global Mobility的亚细安销售预测首席分析师Oracha Sakunbunma指出:“中国电动汽车的迅速增长正在损害传统的汽车制造商和零部件供应商。”
“电动汽车的零部件更少,维护需求也更低。制造发动机的工人可能会失去工作。”
Archanun教授表示,泰国政府应努力鼓励中国汽车制造商与泰国供应商乃至整个行业合作。
他补充说:“否则,就会出现他们将整个供应链从中国搬来,形成一个封闭的中国网络,而泰国公司和其他供应商无法进入的情况。”
但这位学者表示,如果泰国能妥善管理这一转型,便可向世界其他地区出口电动汽车,从而受益于不必面对那些阻碍中国制造商向西方市场扩张的关税。
Macquarie的Hsiao指出,电动汽车制造商在泰国生产甚至可以获得“双重利益”。“你在泰国销售能获得更好的激励措施,同时也可以规避一些你想要出口到的地区的关税问题。”
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Singapore-based Ryde accused of pump-and-dump fraud in class action lawsuit

Malaysia’s F1 return: A low-cost second chance, possible Singapore boost

Canada is upping oil flows to Asia, but South-east Asia’s refineries aren’t ready to handle them yet

