


分析师:美联储降息25个基点,但并不意味着持续宽松周期的开始
市场观察人士认为,美元短期内可能保持坚挺,而近期黄金的涨势或将放缓
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】备受期待的美国联邦储备局(简称美联储)降息,但同时对未来政策前景表达了高度谨慎,市场对此反应不一,导致亚洲股市周四(9月18日)出现波动。
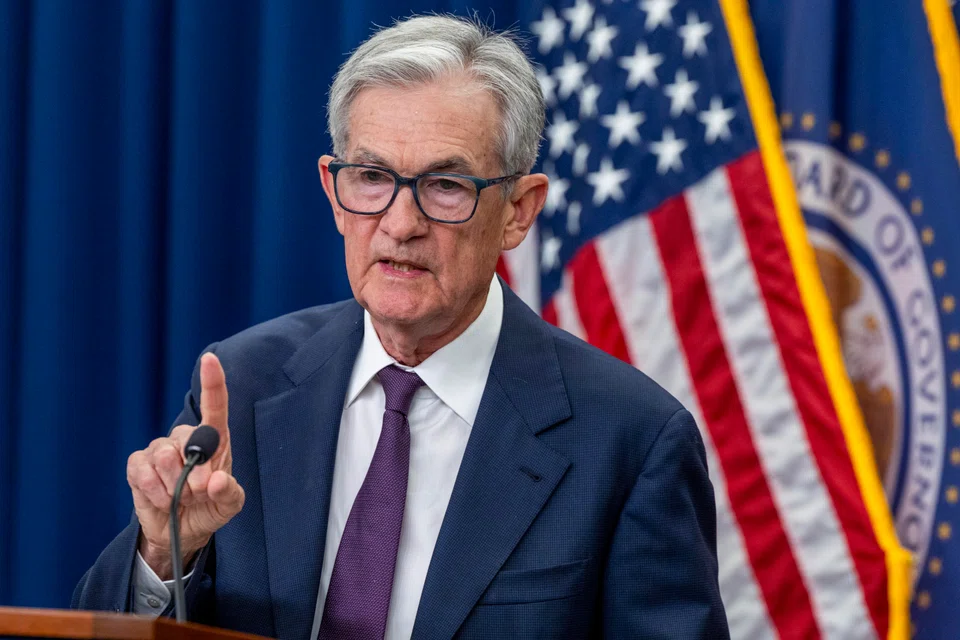
联邦公开市场委员会(FOMC)将其基准利率下调25个基点,至4%至4.25%的目标区间。官员们表示,此举是由于关注点转向了美国劳动力市场中正在出现的风险。
然而,美联储主席杰罗姆·鲍威尔 (Jerome Powell) 谨慎地将此决定定义为一次“风险管理”调整,反驳了市场关于这标志着持续且激进的宽松周期开始的预期。
这一“鹰派降息”的局面令全球市场陷入了不确定状态。
这种模棱两可的态度在周四亚洲各地的交易大厅中显而易见。
日本日经225指数领涨,盘中一度创下历史新高,韩国综合股价指数(Kospi)也录得上涨。

但这份乐观情绪未能蔓延至其他主要市场——香港恒生指数和马来西亚吉隆坡综合指数(KLCI)均收跌,新加坡基准海峡时报指数也略有亏损。
OCBC投资策略董事总经理华素·梅农 (Vasu Menon) 表示:“尽管美联储降息并暗示今年还会有更多降息,但华尔街并未表现出过度的热情。这是因为联邦公开市场委员会的举动符合市场预期,并且在最近几周已被充分预告。”
然而,梅农强调,美联储公报的细节“显示出一幅复杂的图景,指向了美联储2026年利率轨迹的不确定性”。
他补充说:“进入2026年,美联储也面临着其主席杰罗姆·鲍威尔接替人选的不确定性,鲍威尔的任期将于2026年5月结束。”
出现分歧
市场犹豫不决的核心,还在于央行自身的预测与市场对未来降息的定价之间日益扩大的分歧。
根据周三发布的点阵图,FOMC成员的预测中值显示,2025年将再降息两次,而2026年全年仅再降息一次。
但无论是在会议前还是现在,市场一直倾向于少数派的观点,认为明年还将有三次降息,并据此消化了更为激进的持续宽松路径。
尽管央行与市场预期之间的分歧日益扩大,DBS首席经济学家泰穆尔·拜格 (Taimur Baig) 表示:“我们认为,关于3.5%终端利率的主流观点不会轻易动摇,尤其是在通胀开始意外上行的情况下。”
他列举了降息周期在宽松100个基点后将停滞的理由:“在我们看来,关税传导效应、因移民政策收紧导致的劳动力市场紧张、减税的刺激影响、围绕人工智能(AI)支出的巨大能源需求、强劲的家庭和企业资产负债表,以及蓬勃发展的股市,都指向了通胀的上行风险。”
对资产价格的影响
这场拉锯战已对资产价格产生直接影响。一些分析师现在预计美国国债收益率曲线将变得更加陡峭,长期收益率将保持高位,因为此次降息的“风险管理”性质被视为支持增长和通胀,而非对抗严重衰退。
其他市场观察人士则在固定收益领域看到了明确机会,他们认为美联储的新关注点为债券提供了有利背景。
Capital Group投资总监曼努沙·萨马拉维拉 (Manusha Samaraweera) 指出:“特别是高质量信贷,例如全球投资级公司债券,是构建投资组合防御性压舱石的极具吸引力的方式。其收益率仍具吸引力——约为5%——能提供可观的收入潜力,并缓冲市场波动。”
Phillip Securities Research研究经理格伦·谭 (Glenn Thum) 表示:“亚细安货币兑美元可能走软,但本地债券市场应该会上涨。”
对于外汇和大宗商品,市场前景也发生了变化,许多人预计美元将出现短期韧性,而近期黄金的涨势将放缓。
Aberdeen Investments多元资产定制解决方案全球副主管雷·夏尔马-王 (Ray Sharma-Ong) 解释了这一预期的理由:“在今天的FOMC会议之前,市场仓位已处于超卖状态。鲍威尔强调‘没有无风险的路径’,加上美联储专注于确保劳动力市场稳定的职能,这降低了2026年出现激进、前置性降息的可能性。”
分析师认为,股市能否持续走强,可能取决于美联储在充分宽松和管理通胀之间取得平衡的能力。
OCBC的梅农表示:“对于准备采取中期观点的投资者而言,仍然有理由继续投资,因为在没有经济衰退和流动性充裕的情况下,美联储降息已被证明对股市有利。”
他补充道:“当前的牛市始于2023年初,至今已持续了两年多。历史表明,除非出现不可预见的意外情况,根据平均数据,牛市还可能持续数年。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






