


分析师:坚挺的铝价有望助亚洲冶炼厂超越全球竞争对手
更低廉的电力和更便利的原材料渠道可使中国、印度和印度尼西亚的低成本生产商受益
本文由 AI 翻译,关键事实请以原文为准。
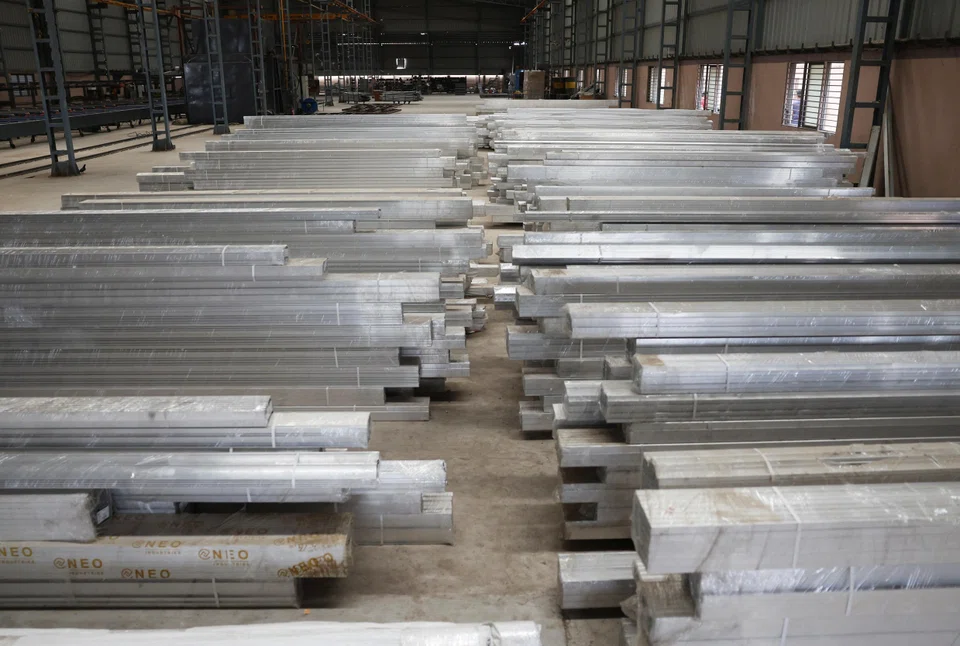
【新加坡】行业观察家向《商业时报》表示,走高的铝价可能使中国、印度和印度尼西亚的低成本冶炼厂能够维持比全球同行更强的利润率。这是因为这些亚洲国家更低廉的电力和相对有竞争力的原材料采购为这些公司带来了优势。
他们补充道,这可能会加强亚洲对建筑、电动汽车和可再生能源等行业的铝供应的控制力,并使其低成本生产商能够更好地扩张业务和建立长期客户关系。
分析师指出,尽管由于市场预期中东供应将恢复,这种工业金属的价格已从四年高点回落,但其价格在短期内可能仍将保持高位。
铝价的过山车行情
从2月27日(即美国对伊朗发动袭击的前一天)到6月2日,伦敦金属交易所的铝价上涨了19.5%,达到每吨3752.50美元的四年高点。此后,截至周四(7月2日),该金属价格已下跌17.6%,至每吨3091.50美元。
铝价的迅猛涨势主要由美伊战争引发的供应担忧所驱动。
尽管去年中东地区占全球铝供应的约9%,但由于冶炼设施受损以及霍尔木兹海峡的关闭,其4月份的出口量创下了十年新低。

荷兰国际集团(ING)大宗商品策略师 Ewa Manthey 指出,与冲突相关的供应中断已导致市场上减少了约300万吨的产量。
她补充道,与此同时,中国进一步增加供应的能力似乎也有限。
Manthey 指出,中国的年化产量已达到约4670万吨,超过了政府设定的4500万吨产能上限。
因此,她预测今年全球铝市场将出现180万吨的短缺。
CMC Markets Singapore 的销售交易员 Oriano Lizza 预计,今年下半年铝价将保持高位,平均价格接近每吨3500美元。
谁能从高价中受益?
分析师指出,高铝价有利于亚太地区的低成本冶炼厂,因为他们能够在控制开支的同时维持产量。
惠誉评级(Fitch Ratings)在一份研究报告中表示:“亚太地区(Apac)生产商比许多全球同行更具优势,因为他们的成本基础受进口天然气和现货原材料价格波动的影响较小。”
惠誉评级南亚和东南亚自然资源主管 Nitin Soni 指出,鉴于结构性较低的电力成本和相对有竞争力的氧化铝采购,东南亚铝冶炼厂的利润率“至少在短期内看来相当有韧性”。
他补充说,生产商不太可能因为利润率提高而主动为消费者降价,因为定价主要由全球基准决定,而非由单个公司的成本状况决定。
然而,这些优势可能会流向主要的下游制造商。
Lizza 指出,资金雄厚的生产商将能够提供更优的长期合同条款,并投资于更高价值的产品,以满足大批量客户的需求。
他预计,需求将受到每年消耗约550万吨铝的电动汽车和汽车制造商,以及在中国和印度受到“政策青睐”的可再生能源和电网开发商的支撑。
他补充道,建筑业仍然是最大的铝消费领域,每年消耗约1200万吨,中国房地产市场的任何复苏都将进一步提振需求。
亚洲冶炼厂的强劲利润率
铝的生产过程是先将铝土矿提炼成氧化铝(一种白色结晶粉末),然后通过电解法对氧化铝进行冶炼以提取金属铝。
Marex 的大宗商品策略师 Ian Roper 表示,如今铝冶炼厂利润率的主要差异化因素是“电力成本,以及在某种程度上的原材料一体化”。后者包括公司拥有自己的低成本铝土矿或氧化铝供应。
Roper 指出:“印度冶炼厂通常在这两方面都处于有利地位,受益于相对有竞争力的电力成本和一体化的原材料供应。而中国冶炼厂的情况则更具可变性,一些成本非常低,但另一些则处于成本曲线的高端。”
他补充道:“印度尼西亚的新冶炼厂一旦在未来几年全面投产,成本可能会非常低;因此那里有扩大产能的动力。”
标普全球能源(S&P Global Energy)铝和有色金属市场研究副总监 Karen Norton 也同样表示,一体化的特性以及通常能获得丰富且低成本的电力,是印度、中国以及日益重要的印度尼西亚铝冶炼厂的竞争优势。
她补充道:“这使它们不仅相对于区域内同行澳大利亚(其高成本业务已面临关闭威胁),也相对于欧洲和美国(那里的大量冶炼产能因能源成本高昂而闲置多年)具有优势。”
CMC Markets Singapore 的 Lizza 对此表示赞同。他说:“亚太地区的与众不同之处在于其成本构成:自有的铝土矿、氧化铝和电力,这是欧洲和海湾地区的竞争对手无法迅速重建的优势。”
但 Soni 指出,如果原材料成本的上涨速度超过铝价,强劲的利润率可能会从近期高点回落。
溢出效应
分析师指出,亚洲铝生产商的强劲利润率可能会吸引新的投资以增加冶炼产能,并加速脱碳举措。
惠誉评级表示,中国宏桥和中国铝业等冶炼厂的电力结构(分别包含约40%和55%的可再生能源)有助于提升其竞争力。
Lizza 补充说,这使亚太地区的生产商能够抓住新兴的低碳铝保费。
标普全球能源的 Norton 表示:“最终结果可能是供应过剩,尽管这会给处于成本曲线高端的冶炼厂带来更大压力,并且在许多情况下,这将意味着其他地区的冶炼厂倒闭。”
惠誉评级的 Soni 强调,脱碳举措正在印度尼西亚实施,该国最大的国有铝冶炼公司 Inalum 等多家企业正在投资建设新产能。
他说:“然而,铝冶炼产能的(增长)速度一直慢于预期。”
最终,需求继续超过铝供应。Roper 指出:“铝的需求驱动因素有很多。”
“虽然今年中国电动汽车(EV)的生产显示出一些疲软,但电网投资、可再生能源投资和储能电池继续保持强劲增长。”
他补充说,即使铝的需求增长可能落后于铜,其增长速度仍“远快于”钢铁和锌等其他主要用于建筑的金属。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.






