亚洲主权财富基金为何直接投资、联合投资私募股权交易——以及谁将面临风险
分析师表示,这一趋势预计将持续至2027年,并将影响“本已受限”的募资市场
本文由 AI 翻译,关键事实请以原文为准。
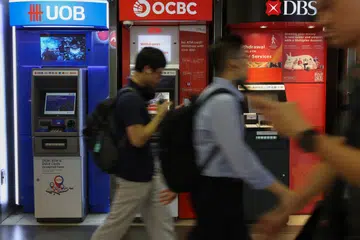
[新加坡] 专家告诉《商业时报》,亚洲的主权财富基金(SWF)今年正越来越多地直接持股,并与私募股权公司进行联合投资,而这一趋势很可能持续至2027年。
S&P Global的数据显示,主权财富基金在近期的高价值交易中发挥着越来越大的作用,2025年全球主权基金支持的交易额从670亿美元同比增长两倍,达到2000亿美元。
这些基金正逐渐改变其作为被动有限合伙人(LP)的投资方式——这种安排通常每隔几年才能提供回报。
有限合伙人(LP)——可以是机构投资者或高净值投资者——作为财务支持者,向企业或基金投入资金以换取利润分成,但不参与日常管理。
不再担任有限合伙人的原因包括:
- 利率上升推高了资本成本;
- 公司估值受到压缩;以及
- 曾是投资超额回报关键引擎的私募市场日趋成熟。
在此背景下,支付给普通合伙人(GP)——即更积极的基金管理人——和有限合伙人的费用正在稳步上升。

这对主权基金造成了影响,他们希望在交易中获得更多所有权,因此更有动力通过直接投资或联合投资,寻求零管理费或无附带权益的模式。
截至6月22日的Bain & Company数据显示,直接投资和联合投资占主权基金私募市场部署的50%至60%。这一比例高于2023年的约40%。
主权基金为何加大投资力度
CGSI Singapore资产管理部门集团主管James Ong表示,主权财富基金在长期资本发展方面表现出色,原因有三。
他在接受《商业时报》采访时说:“主权基金在结构上具备长达数十年的耐心,拥有强大的政府关系,并且因为有国家支持而无需募资。”
通过更多的直接投资或联合投资,这些基金可以在进行传统基金配置的同时,投入自有资本并牵头组建财团。
CFGI Singapore的分析师表示,这对于没有近期负债或借贷计划的储蓄型和发展型主权基金最为有利,因为它们能比传统的封闭式私募股权基金更长期地持有资本。
储蓄型主权基金的例子包括科威特投资局、挪威政府全球养老基金和新加坡政府投资公司(GIC)。
新加坡的国有跨国投资公司——淡马锡控股 (Temasek Holdings)——则更像一个发展型主权基金,其目标是创造可持续的财务回报,并为社会带来积极成果。
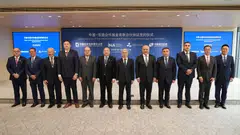
不同的主权基金也可以共同创建一个多方投资者平台,例如今年4月13日启动的银河-东方中国-亚细安投资平台。该私募股权项目专注于中国-亚细安走廊的长期投资,并由三家主权财富基金支持。
中国投资有限责任公司、印度尼西亚投资局和阿塞拜疆共和国国家石油基金共同作为该平台的基石投资者,平台在首次募集中筹集了约5.2亿美元,并计划将募资总额提高到10亿美元。
中国银河证券的海外分支CGSI Securities是该平台的普通合伙人(GP),在整个东南亚地区提供区域专业知识、运营支持和网络资源。
Ong指出,通过多重治理结构让更多方参与的挑战可能在于,这会使事情“在运营上更加困难”。
然而,从长远来看,专家们认为此举有助于让资金变得更具“粘性”,因为在这种模式下,其资本的成本和期限仍然是一个优势。
私募股权发起人面临的风险
然而,CFGI的分析师表示,主权基金的这一动向表明,传统的私募股权发起人正面临失去最大型交易的风险。
他们指出,一方面,2025年主权基金支持的交易额的跃升并非表面看起来那么简单。
交易额的激增对应的交易数量仅增长了约13%,这表明交易集中于“少数几笔超大型交易”,而非活动的广泛扩张。
通常,私募股权发起人的结构性应对策略是转向主权资本活跃度较低的中端市场资产。
CFGI的分析师表示,因此,财团结构是围绕较大型资产建立的,在这些资产中,主权基金和私募股权的授权可以“互补而非竞争”。
在这种结构中,普通合伙人贡献项目发起和运营能力,而主权基金则贡献了投资期限的优势。
但分析师指出,主权基金越来越多地寻求联合投资和直接投资机会以取代盲池投资模式,这将影响“本已受限”的募资市场。
盲池费用是指在选定具体目标公司或资产之前,投资者向基金管理人(在此案例中为普通合伙人)支付的用于运营投资工具的管理费和运营费。
Partners Group亚洲客户解决方案联席主管Vincent Ng表示,即使在市场竞争加剧的情况下,私募股权发起人在大多数大型主权交易中仍有一席之地,因为他们的运营专长备受重视。
然而,其他行业观察人士对前景的看法仍然存在分歧。
CFGI的分析师表示:“资本正向少数几家规模更大的管理人集中,而(当前的)主权基金行为加速了这一整合过程。”
通过首次公开募股退出?
分析师补充说,在目前这个节点,与国家关联的资本正在成为特定情况下的一个潜在流动性渠道,尤其是在首次公开募股(IPO)窗口期“狭窄”的东南亚市场。
这一点在2025年2月由国库控股(Khazanah)牵头的马来西亚机场私有化交易中有所体现。
此外,还有2026年2月Quadria Capital对Apex 医疗保健的私有化收购,其财团吸引了马来西亚雇员公积金局、淡马锡 (Temasek) 支持的65 Equity Partners以及中国丝路基金的联合投资。
CFGI的分析师还指出,此外,东南亚的主权财富基金目前正在数字基础设施领域进行“选择性的海湾地区配置”。人工智能和能源转型是交易的主导主题之一。
尽管如此,在整个亚细安地区,行业出售、发起人之间的二次交易和传统退出渠道仍然是有记录可查的主要退出方式。
CFGI的分析师表示:“随着更多资产到期,主权资本是否会成为一个更广泛的退出主题,取决于其投资授权如何演变。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.