

第169期:碳信用保险获金管局提振;可持续贷款引关注
本周ESG动态:碳市场发展津贴将抵消信用保险成本;近期ESG标签融资交易备受瞩目
本文由 AI 翻译,关键事实请以原文为准。
碳市场
通过保险应对诚信挑战
新加坡近期宣布了支持碳市场发展的系列举措,碳信用保险领域或将因此得到提振。
作为这些举措的一部分,新加坡金融管理局(MAS)将推出一项总值1500万新元的“金融领域碳市场发展津贴”,以解决金融机构面临的“近期成本障碍”。
该津贴分为两个类别。
第一类旨在能力建设,将为主要从事碳信用相关工作的新增人员,提供长达三年、符合条件的开销的50%资助。符合资格的职位包括碳信用保险承保和产品建构等。此类别下的津贴上限为120万新元。
第二类旨在支付碳信用交易的相关成本,将为碳信用交易中产生、符合条件的专业服务费用提供一年内高达70%的资助,上限为50万新元。非新加坡的金融机构,包括国际金融公司(International Finance Corp)或世界银行(World Bank)等国际组织,如果向新加坡的保险经纪和保险公司购买碳信用保险,也有资格申请此类别下的津贴。
将保险纳入津贴范围,反映了其在解决碳信用一些最大问题上的重要性日益增加。
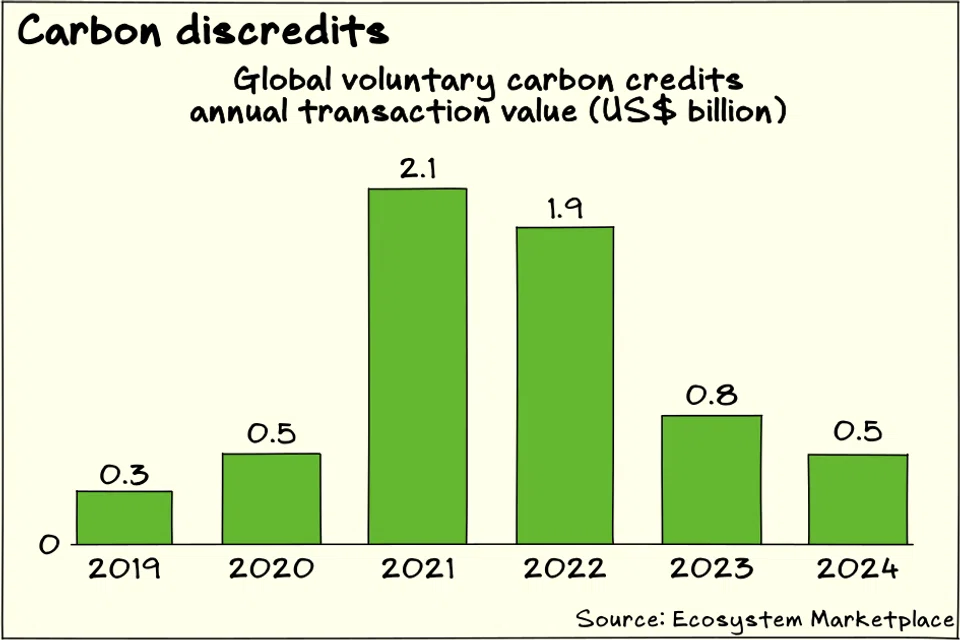
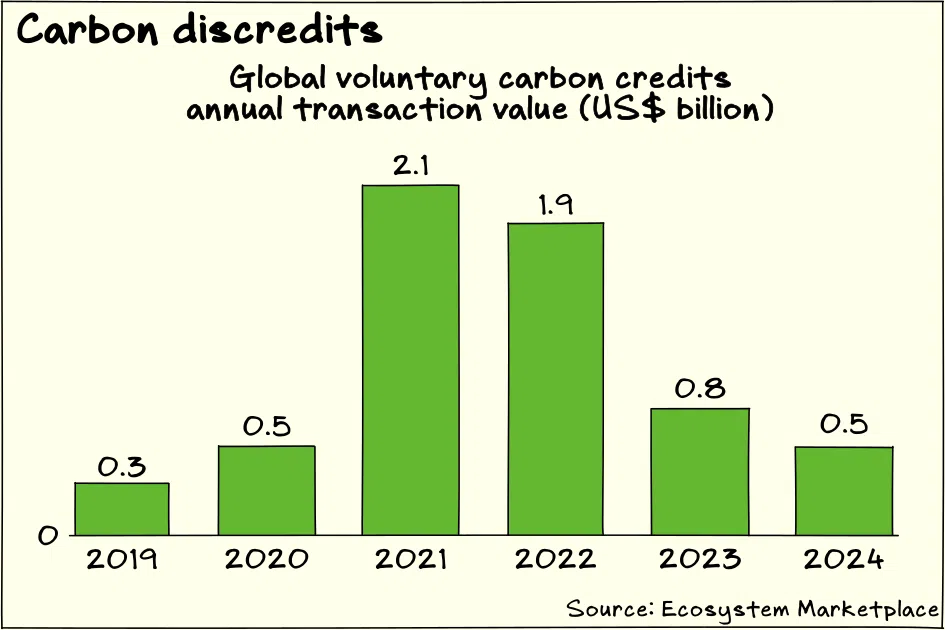
过去几年,由于信誉问题,碳信用交易量大幅下降。根据Ecosystem Marketplace报告的数据,2024年全球自愿碳信用交易额为5.351亿美元,比2023年的7.545亿美元下降了近30%。在2021年的高峰期,自愿碳市场的交易额曾达到21亿美元。
但交易量的下降并不意味着需求的减少。Ecosystem Marketplace的数据显示,被“抵消”(retired)的信用额数量在过去几年基本保持稳定。“抵消”指信用额被用于抵减排放,从而不再具有交易价值。
自2022年以来,各方已开展大量工作以解决碳信用的诚信问题,包括修改方法学,以及由自愿碳市场诚信委员会(Integrity Council for the Voluntary Carbon Markets)制定一套“核心碳原则”(Core Carbon Principles)。然而,改进后的标准和方法学并不能保护买家免受未来这些标准和方法学可能被证明不足的风险,正如当前标准和方法学所取代的旧有标准和方法学一样。
许多碳信用项目也位于新兴和发展中国家,这些国家的政治风险往往更高。未来的政策变化可能会改变如今购买的碳信用的完整性。例如,基于某一政策区域总成果的司法管辖区林业信用额度越来越受关注。然而,政府更迭可能导致政策变化,从而影响该地区信用额的完整性。
碳信用方法学试图通过使用“缓冲池”来应对这些风险。其运作方式是,核查机构保留一部分已签发的核证信用额,而不是将其出售。如果未来部分信用额需要被撤销——行业术语称为“逆转”(reversal),这些保留的信用额就可以用来补偿信用额持有者。
但有人担心,缓冲池在减缓风险方面的效果不佳。碳保险公司Oka解释了缓冲池的缺点:
- 它们不能准确地为风险定价。Oka强调,核查机构在决定需要多大的缓冲池方面缺乏透明度。
- 当核查机构既制定标准又承担动用缓冲池的风险时,就存在利益冲突。Oka表示,核查机构在结构上可能缺乏制定更严格标准的动力,因为这样做可能会增加缓冲池的消耗率。
- 缓冲池的风险覆盖不完整。缓冲池只覆盖不可避免的灾难性损失,但项目面临许多其他风险。
- 缓冲池在财务上效率低下。由于缓冲池必须在基础信用额可能被逆转的整个期间内持有,它们成了一项不断增长的负债,无法进行再投资或用于更有生产力的用途。
- 缓冲池未能充分激励项目开发者提高质量。当缓冲池的贡献额是固定的或依赖于不透明的风险评估标准时,开发者不清楚更高质量的信用额将如何影响他们的经济效益。
保险公司希望通过碳信用保险提供更好的产品。
他们认为,使用精算模型可以对风险进行正确定价。保险公司还能够在全球范围内汇集风险,从而降低所有市场参与者的平均保险成本。此外,保险在覆盖范围和方式上提供了灵活性。例如,碳信用保险单可以以现金或实物形式进行赔付。
保险还可以为因政府行为导致的逆转提供保障。“国际航空碳抵消和减排计划”(Corsia)只允许使用带有“相应调整”保障措施的碳信用额。所谓相应调整,是指信用额签发国同意不在其自身的排放清单中申报该信用额,这样当信用额出口时——例如出口给外国航空公司——信用额就不会被国家和航空公司双重计算。为防止未来政府无视相应调整,保险公司可以为信用额提供政治风险保险。
尽管碳信用保险的理论依据看起来很充分,但正如Norton Rose Fulbright所观察到的,实践中创建保险覆盖所需的时间引发了一些关于可行性的担忧。
尽管如此,碳信用保险仍是一个创新领域,有许多问题尚待解决。除了新加坡金管局的津贴外,新加坡还通过贸易机构新加坡企业发展局(Enterprise Singapore)与亚洲领先企业进行讨论,以建立一个由行业主导的买家联盟。综合来看,这些举措旨在解决扩大碳市场规模所面临的关键低效问题。
可持续金融
围绕标准的良性张力
是什么让可持续金融具有可持续性?
最近,随着人们对一个住宅项目的绿色贷款的适当性以及一笔具有里程碑意义的“转型”标签贷款提出疑问,这个问题变得日益突出。
事实是,在人类活动中实现完美的可持续性几乎是不可能的,关于可持续金融的讨论必须现实地看待在相互冲突的影响类型之间做出的选择。但同样重要的是要认识到,该行业倾向于放宽融资标准,而公众的监督对于确保负责任的融资至关重要。
最近,DBS和OCBC为房地产开发商Hong Leong提供的一笔6.92亿新元的绿色贷款受到批评,因为该笔资金所支持的项目是位于登加(Tengah)的一个综合住宅项目,需要砍伐次生林。
这笔交易满足了绿色标签的所有要求。该开发项目将符合绿色建筑标准,涵盖能源效率、热效率和材料选择等领域。一份环境影响评估发现,被清理的土地主要是灌木丛、草本植被和废弃林地,没有任何原始森林。该项目也符合国家土地使用规划。事实上,这片土地是新加坡政府为此目的出售的。
可以理解,银行因其符合标准而批准了这笔贷款并将其标记为绿色。要求银行超越既定的可持续金融分类法以及国家可持续发展和土地使用蓝图可能不是一个好主意。这会导致不同银行有自己的标准,从而使“漂绿”问题更加严重,因为对个别标准的监督会减少,借款人也可以货比三家,寻找最宽松的标准。
尽管如此,公众对银行使用的标准和准则是否足够健全提出质疑是有益的。新加坡的《建筑环境可持续性规范》主要关注能源和热效率以及排放,几乎没有对自然的保护措施。随着新加坡推行其绿色战略,有必要重新审视绿色建筑认证,以纳入对自然的考量。
最近备受关注的另一笔交易是DBS、OCBC和Maybank为YTL PowerSeraya提供的一笔5亿新元的转型贷款,用于建造一座氢能就绪的联合循环燃气轮机(CCGT)发电厂。这被认为是首笔符合“新加坡-亚洲可持续金融分类法”的转型金融贷款。
这笔交易值得关注。YTL PowerSeraya表示,该发电厂的预期寿命为25年。如果氢能在新加坡的可行性始终无法达到可供该电厂使用的水平——考虑到绿色氢能目前的发展状况,这并非遥不可及的可能性——那么这笔贷款将用于支付一座可能在至少几十年内燃烧天然气的发电厂。
尽管存在这种风险,该贷款完全符合分类法和普遍的转型金融原则。该电厂被视为一项促成性投资,使新加坡能够满足其当前的能源需求——可再生能源对此尚显不足——但如果氢能路径得以实现,它也有能力转换到更绿色的原料。此外,还有一个终止日期,即2035年后该转型标签将不再有效,这意味着如果届时氢能路径未能形成,该贷款将不再被视为可持续。
归根结底,在新加坡探索绿色电力供应的不同途径之际,这座发电厂对新加坡至关重要,因为该国无法仅靠可再生能源满足其能源需求。
然而,审视此类交易是否存在潜在的“漂绿”行为非常重要。新加坡的国家能源战略目前仍包括氢能,因此氢能就绪的CCGT发电厂是对这一努力的合理支持。但如果在其他地方,在没有明确国家战略且氢能并非可行途径的情况下达成类似交易,那么建造另一座燃气发电厂,即便它是氢能就绪的,也等同于锁定了数十年的化石燃料资产。
可持续金融从业者往往认为遵守现有标准就足够了,这不无道理。要求金融机构自行制定规则可能会适得其反,加剧“漂绿”行为,并减缓为绿色活动提供资本的速度。
但是,审查交易并探讨标准是否合乎目的始终是值得的。这是一种不可避免的张力,源于在让资本顺畅快速地流向绿色活动与设置安全阀防止其流向错误地方之间寻求平衡的努力。






