

第198期:瑞银削减亚洲ESG员工;东南亚可再生能源资产面临高气候风险
本周ESG动态:瑞士银行亚洲可持续发展团队七名员工裁减四人;苏黎世保险发现,到2030年,75%的资产将面临严重气候影响的高风险
本文由 AI 翻译,关键事实请以原文为准。
绿色经济
绿色就业前景因地而异
东南亚的绿色就业市场可能面临一个不均衡的局面,其特点是支持性政策与短期经济现实之间存在矛盾。
据彭博社报道,最新的负面消息来自瑞银(UBS),该公司已将其七人组成的亚洲可持续发展团队裁减至三人。此举是瑞银在收购瑞信(Credit Suisse)后,全球范围内削减其环境、社会和治理(ESG)职能的一部分。其首席可持续发展办公室的员工人数已从2023年中期的100多人减少到目前的大约35人。
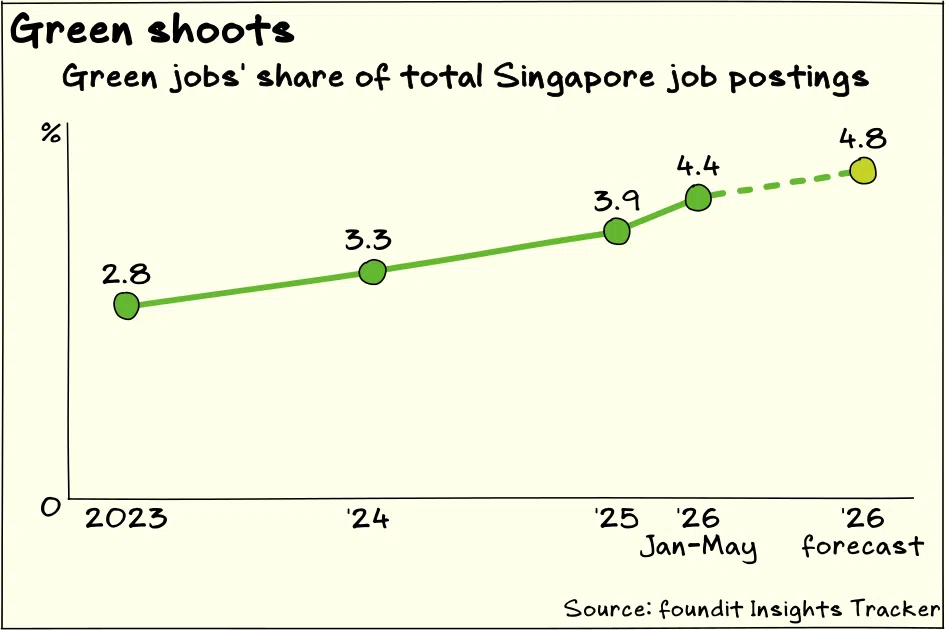
然而,瑞银的裁员可能并未反映出更广泛的绿色员工需求,尤其是在新加坡。招聘分析平台foundit Insights Tracker (fIT) 告诉ESG Insights,新加坡的绿色招聘市场依然强劲,2026年1月至5月的绿色职位招聘数量比2025年同期增长了12%。fIT预计,2026年全年新加坡的绿色职位招聘将比2025年增长18%。
这些不同方向的发展反映出绿色就业市场存在异质性,需求会因市场和行业的不同而产生巨大差异。
金融业退潮
瑞银并非唯一一家削减ESG职能的银行。荷兰银行(ABN Amro)和渣打银行(Standard Chartered)也因裁减ESG人员而登上新闻头条。此外,包括巴克莱银行(Barclays)、汇丰银行(HSBC)和富国银行(Wells Fargo)在内的银行也下调了高级可持续发展职位的级别,这通常也表明,对于由这些职位所监管的职能部门,招聘兴趣有所降低。
在美国保守派的压力下,这些缩减行动是金融业从可持续发展领域更广泛撤退的一部分。在华尔街主要银行的引领下,一场“离场潮”实际上已经叫停了金融业的全球脱碳倡议,其中最引人注目的是“净零银行联盟”(Net Zero Banking Alliance)的影响力被削弱。
但是,虽然该行业对绿色员工的需求在全球层面看似疲软,但在地方层面,情况则更为复杂。
新加坡的增长
fIT表示,新加坡的绿色就业市场“正稳固地处于扩张轨道上”。
该公司表示,随着可持续发展报告要求和新加坡2030年绿色发展蓝图(Singapore’s Green Plan 2030)里程碑的推动,绿色职位招聘在2023年增长了19%,然后在2024年达到24%的增长峰值。2025年增速放缓至15%,而根据fIT追踪的储备项目分析和招聘意向信号,2026年的增长率可能达到18%。
与市场其他部分相比,新加坡的绿色职位招聘甚至在增长。在截至2026年5月的一年中,绿色职位占所有招聘职位的4.4%,而2023年这一比例为2.8%。
值得注意的是,新加坡最大份额的绿色工作并非来自银行、金融服务、保险或可持续金融领域。至少从2023年起,能源和公用事业一直是最大的需求贡献者,在2026年前五个月占绿色招聘的15%。其次是研究与技术,再其次是工程与基础设施。
显然,新加坡的绿色经济已经超出了金融业的范畴,这为抵御特定行业的波动提供了重要的缓冲。
政策至关重要
政策选择有助于推动新加坡绿色经济的深度发展。
fIT表示,新加坡需求最旺盛的绿色技能包括碳核算、ESG报告、可持续金融、气候风险评估、绿色建筑和城市规划、可再生能源系统、能源审计以及可持续供应链管理。气候数据分析以及碳市场和交易是增长最快的新兴专业领域。
这些技能中有许多与新加坡脱碳战略的关键推动力相关,例如绿色建筑和城市规划,以及可持续金融。很大一部分也受益于监管或政策压力,尤其是与ESG相关报告有关的技能,因为新加坡已为大公司设定了与国际报告标准接轨的时间表。
在中东战争之后,新加坡和东南亚的政策信号表现出较强的韧性,该地区的决策者将脱碳视为提高能源安全的重要战略。绿色就业从一开始就是这些计划的一部分。
其中一项倡议来自亚细安职业技术教育与培训理事会(Asean TVET Council),该理事会旨在协调和发展亚细安成员国之间的技术与职业教育及培训,其中也包括为绿色经济服务。此类合作至关重要,因为它们有助于建立供给。拥有足够数量的合适绿色工人,能让绿色雇主继续扩大市场。如果没有充足的供给,对绿色员工的需求可能会逐渐消失或转移到其他地方。
短期压力
然而,政府的气候战略和雄心壮志必须面对现实世界。当前的商业环境充满不确定性和波动性,这可能会减缓商业活动。
例如,伦敦证券交易所集团(LSEG)数据显示,2025年东南亚可持续金融的发行放缓,表现不及世界其他地区。
对于一些企业——例如可再生能源领域的企业——当前环境可能有利于增长,这也会促进绿色招聘。但对于大量面临挑战的企业而言,可持续发展投资和招聘可能会被搁置。
商业环境与政策的一致性往往会全面支持绿色招聘。但在两者不一致时,绿色招聘的前景就变得更加模糊和不可预测。哪种力量占上风——是绿色政策还是经济动荡——很大程度上取决于具体情况。
然而,在这样的时期,稳定的政策就显得更为重要。一个坚定不移的绿色经济政策信号,有助于在条件不利时限制下行风险。同样重要的是,当条件好转时,这种潜在的政策支持能让绿色招聘更快地复苏。
可持续金融
为可再生能源资产奠定坚实基础
能源转型中一个迫在眉睫的问题是可再生能源资产的建成后风险。
例如,报废处理是一个常见且被广泛讨论的问题。关于未来几十年如何处理大量废旧光伏板、风力涡轮机叶片和电池,存在着重大的未解难题,特别是考虑到过去几年我们所见的快速建设速度。
气候保护措施欠佳也加剧了这些风险。苏黎世保险的一项研究发现,到2030年,东南亚约75%的可再生能源发电场址将面临气候相关事件造成严重影响的高风险。高风险评级意味着到2030年有至少20%的几率会经历一次重大气候事件。该分析评估了该地区1380个太阳能、陆上风电、水电和地热项目,包括已规划或在建的项目。
苏黎世保险估计,有1650亿美元的价值面临风险,但认为只需130亿美元的前期投资,便可避免820亿美元的损失。
该保险公司建议,改进选址是降低风险的一种相对直接的方法。苏黎世保险表示,开发商在评估场址适宜性时,应采用关于气候风险的前瞻性模型,而非使用历史数据。
与气候行动的许多方面一样,挑战在于确保激励措施与长期成果相一致,因为气候风险的实现可能在多年后才会发生,届时当前的决策者早已获利或不再承担责任。在当前急于扩大可再生能源产能的浪潮中,降低成本和实现发展目标的短期优先事项可能导致人们忽视这些长期问题。
通常有两种手段可以推动决策朝着更具韧性的方向发展。最直接的工具是监管。正如重大项目通常被要求进行环境影响评估一样,开发规则也可以要求对气候损害的脆弱性进行评估。
另一种手段是基于市场的,即贷款人和保险公司将气候风险敞口纳入其风险模型,从而使可再生能源项目开发商有经济动机来应对这些风险。选择更好的场址,支付更低的保险保费。
为了启用这些手段,需要对这些气候风险的数据和研究进行更多投资。目标是获得更好的风险评估模型,并使其更容易为建设者和资本提供者所用,从而使风险定价变得更普遍、更准确。
其他ESG相关阅读
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Looking beyond looming CEO succession, should UOB potentially pursue a transformative merger?

Could stablecoins be the future of money?

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

