

第213期:新加坡公共部门绿色债券发行量逼近上限;企业在实体气候风险评估方面滞后
本周ESG动态:新加坡公共部门绿色债券发行额达310亿新元;MSCI发现企业缺乏详细的气候风险披露
本文由 AI 翻译,关键事实请以原文为准。
可持续金融
维持新加坡绿色债券的发行势头
新加坡政府可能需要提高其公共部门绿色债券的发行指引,否则未来几年可能不得不放缓这类环保债券的销售步伐。
根据最新发布的年度《新加坡绿色债券报告》中的数据,截至2026年3月底,新加坡公共部门已发行了258亿新元的绿色债券。这包括由新加坡金融管理局发行的主权绿色债券以及法定机构发行的绿色票据。
自4月1日以来,新加坡政府又发行了41亿新元的主权绿色债券——包括4月1日增发的15亿新元30年期债券,以及8月3日银团销售的26亿新元新20年期债券。此外,建屋发展局也在5月份发售了11.15亿新元的五年期票据。
这使得公共部门已发行的绿色债券总额略超310亿新元。新加坡政府承诺到2030年发行“高达”350亿新元的绿色债券。
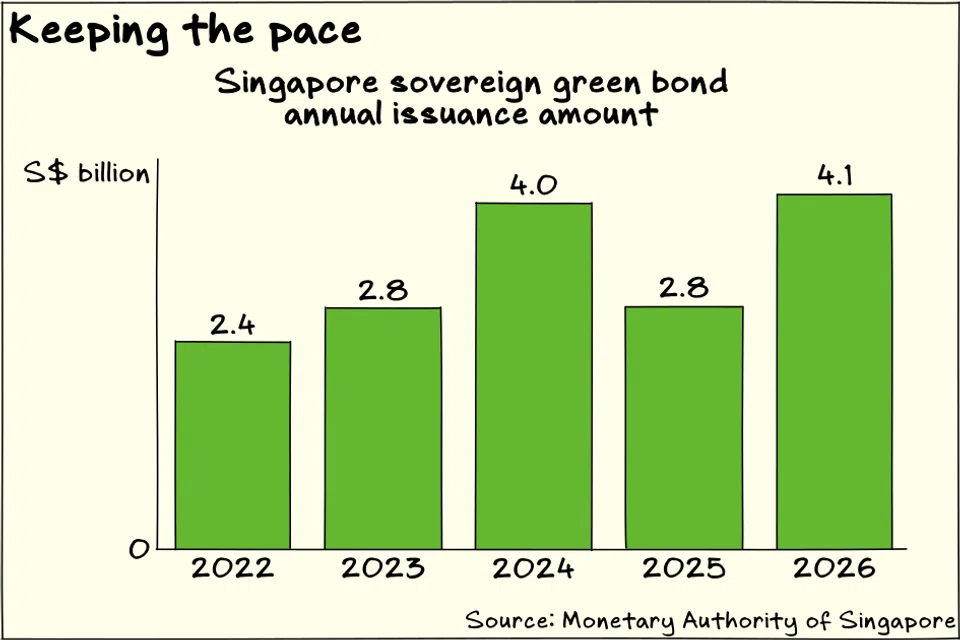
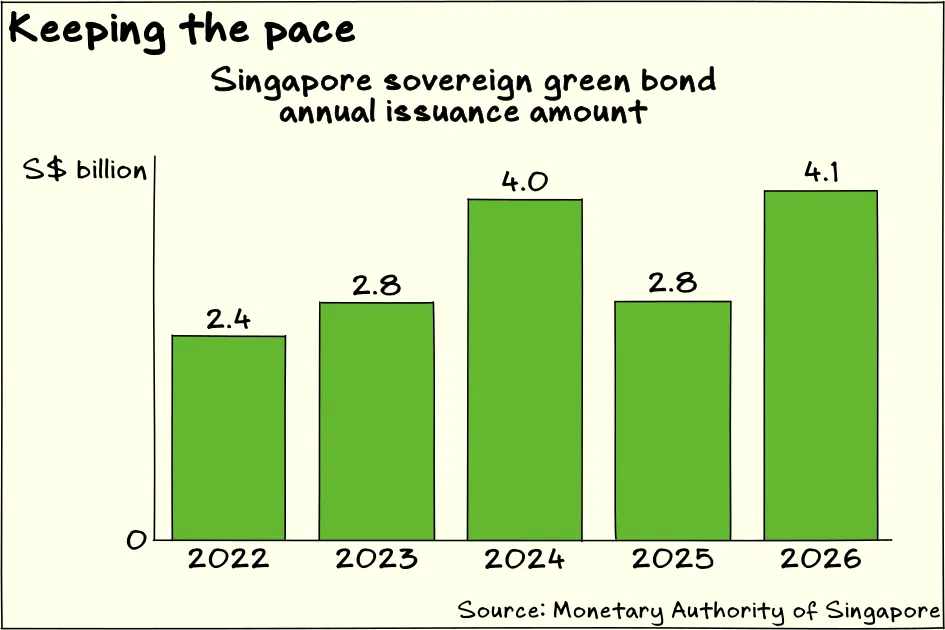
这一指引意味着未来几年还剩下约40亿新元的发行空间,这相当于年均发行额约10亿至13亿新元,具体取决于“到2030年”是否包含2030年。这样的年发行规模将远低于2021年至2026年间公共部门约50亿至70亿新元的绿色债券发行速度。
就主权债券而言,2022年至2026年间的年均发行额约为32亿新元。
新加坡政府可能会考虑提高发行上限,以维持公共部门绿色债券计划的持续性,原因有以下几点。
首先,绿色债券普遍受到市场欢迎,每次发行都获得超额认购且定价积极,这意味着公共部门能够以相对较低的成本为其项目融资。最近一次发行的绿色债券是7月份定价的20年期主权债券,收益率为2.4%,比初步指导价收窄了约15个基点。
其次,公共部门债券有助于为企业绿色债券市场建立基准收益率曲线,这对支持新加坡作为区域绿色金融中心的地位至关重要。维持该基准收益率曲线需要定期发行。例如,首支将于2072年到期的50年期绿色债券于2022年发行,随着时间的推移,它对50年期收益率的代表性会逐渐减弱。
第三个原因是,主权绿色债券在分配长期基础设施项目的财政成本方面发挥着作用,以便更好地使成本与使用情况相匹配。这些绿色债券——技术上称为“绿色新加坡政府证券(基础设施)”债券——属于一项财政预算规则,允许新加坡政府在这些债券所资助的项目投入运营时才确认其成本。目前的绿色债券被分配用于裕廊区域线和跨岛线铁路,因此这些线路的开发成本将主要由线路开通后的财政预算来承担。
如果新加坡要提高其绿色债券发行指引,提供一个年均大致发行额可能比一个累计上限更能有效地向市场预告。这将使公共部门的绿色债券发行能够保持一个可预测的节奏,既为公共项目提供资金,也支持绿色金融市场的发展。
然而,财政方面的考量也需要得到解决。持续的债务政策需要经过审慎评估,以确保其与新加坡严谨的财政方针保持一致。一个解决方案可能是在发行指引中将法定机构的绿色债务与主权绿色债务分开,因为法定机构和主权债务的融资在财政上是截然不同的。
可持续发展报告
走在实体风险的前面
承认自己面临风险是一回事,而实际采取行动应对则是另一回事。
一份来自MSCI的最新研究发现,尽管新加坡乃至全球大多数公司都声称面临与气候相关的实体风险,但只有一小部分公司提供了这些风险如何影响其业务的详细信息。随着实体气候冲击变得愈加频繁和严重,企业或许应投入更多精力来管理这方面的风险。
在该研究分析的540家新加坡公司中,98%在其年度或可持续发展报告中提到了实体气候风险。然而,仅有26%的公司对此类风险进行了详细披露。在全球范围内,81%的受评估公司提到了实体气候风险,但只有27%的公司详细解释了这一风险。
该研究将“详细”披露定义为:识别一种或多种实体危害,并通过资产损坏、业务中断、成本或供应链影响等途径,解释这些危害在过去、现在或未来对业务的潜在影响。仅仅提及极端天气、自然灾害或实体气候风险,而未具体说明危害和影响途径,则不符合详细披露的标准。
笼统提及与详细披露之间的巨大差距引人担忧。一种可能性是,公司只是在走过场地强调气候风险,而没有跟进分析和管理这些风险。另一种可能是,公司正在应对这些风险,但并未在其年度或可持续发展报告中进行披露。
公司要么是在对气候风险问题上口惠而实不至,要么是未能向投资者提供有关风险管理的充分信息。这两种可能性都不可取。
MSCI对美国公司披露信息的分析显示,在2023年至2025年间,近6%的美国公司(即每17家公司中就有1家)披露了与实体气候相关的冲击事件。虽然人们可能倾向于将这些数字解读为大多数公司在过去两年中未受实体气候冲击影响,但这样做是愚蠢的。
分析还显示,在21世纪初,遭遇气候相关冲击的美国公司不到1%(即每105家公司中只有1家)。此外,MSCI研究了那些既披露了实体气候风险又提供了详细实体风险披露的公司,发现近四分之三的公司是在遭遇冲击事件后才开始进行详细披露的。这些发现表明,重大的气候相关事件正日益频繁,而公司往往低估了自身对此类事件的脆弱性。
事实上,实体气候风险正变得越来越频繁和严重。保险经纪公司Aon的研究显示,全球由自然灾害造成的经济损失不断增长,2020年代的年均损失为3880亿美元,高于21世纪3360亿美元的平均水平。此外,造成十亿美元以上损失的事件数量多年来持续攀升,在2023年达到了71起的高峰。野火、洪水和强对流风暴等灾害尤其日益加剧。
虽然气候相关风险的总体趋势是上升的,但实际风险可能因市场、行业和公司的不同而存在显著差异。一个拥有固定资产的房地产开发商与一家岸外与海事工程企业所面临的气候风险交集就截然不同。
因此,公司需要超越对实体气候风险的笼统声明。如果风险重要到需要承认,那么它就应该重要到需要管理。如果一家公司费心评估和应对实体气候风险,那么它就应该相应地披露这些努力。信息披露不仅能让投资者更好地了解公司的气候相关风险战略,也向市场表明该公司已为应对意外冲击做好了更充分的准备。
根据新加坡的上市和会计规则,海峡时报指数 (STI) 的成分股公司已被要求报告与气候相关的实体风险。非海指成分股的大型上市公司将从2028财年起开始报告,所有其他上市公司则将从2030财年起跟进。
新加坡的上市公司仍有一些喘息空间,但监管的轨迹是明确的,现在正是开始建立管理实体气候风险能力的时候。






