

寻求完美融合:C-beauty对K-beauty的挑战不容小觑
更低的价格、快速的产品发布和强大的社交媒体策略,共同推动了中国化妆品和护肤品牌在东南亚的增长
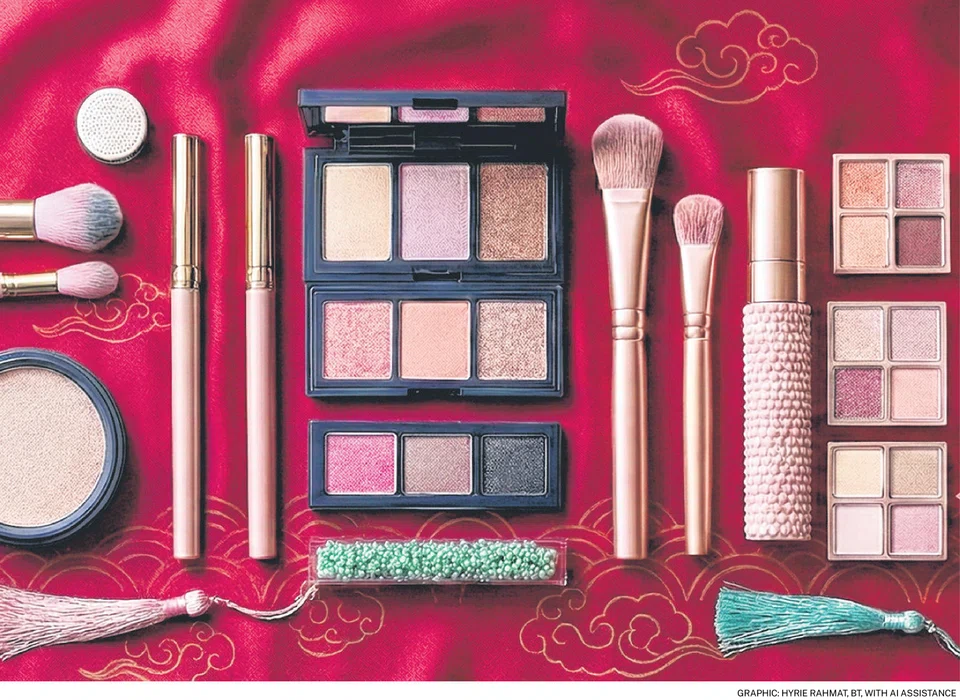
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 30岁的公务员 Aurelia Teo 曾是韩国美妆产品的忠实用户,但如今她的选择已扩展至价格更亲民的中国品牌——而且她远非个例。
“我过去对韩妆相当忠诚,但随着我对护肤成分了解的加深,我意识到不同国家各有专长,因此我开始更开放地尝试其他品牌,”Teo 说道。她于2023年首次尝试中国产品。
近年来,以数字为先的营销策略帮助中国美妆产业(简称C-beauty)获得了发展动力,尤其是在东南亚地区。
由于地理位置相近、文化相似,且人口普遍年轻并精通数字技术,该地区成为众多C-beauty品牌的关键市场。
同时,消费者也青睐其更低的价格。Teo 收藏的C-beauty产品涵盖了眉笔(价格约2新元,而韩国同类产品为8新元)、预粘式假睫毛以及皮肤修护霜等。
凭借快速的产品发布、更低的价格和积极的营销攻势,C-beauty有望保持其在该区域的增长势头,并挑战韩国美妆产品的主导地位。
黄金市场
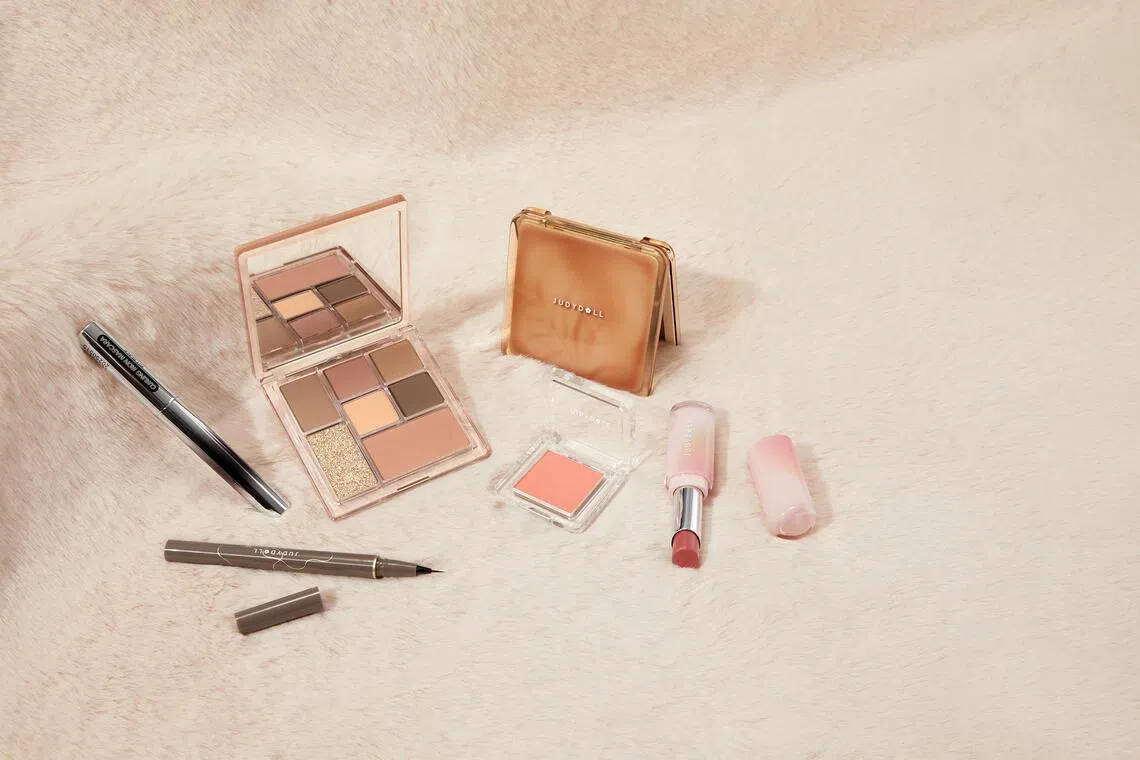
例如,知名姐妹品牌Judydoll和Joocyee选择于2025年10月在新加坡开设其在中国大陆以外的首家实体零售店,这足以体现东南亚对C-beauty的重要性。
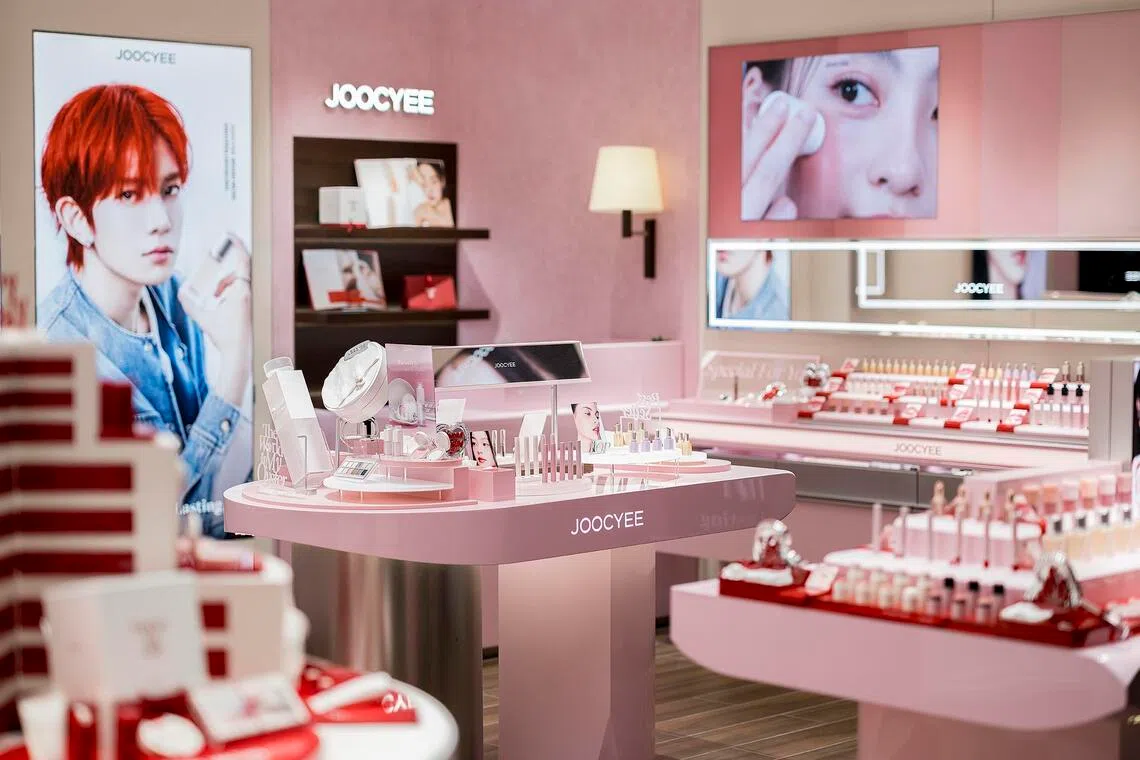
2025年,东南亚市场为Judydoll和Joocyee的母公司Joy Group贡献了超过3亿元人民币(约合5500万新元)的零售额,约占该集团海外业务总额的一半。
诚然,这在该集团的总业务中仍占较小比例。2024年,其总销售额达到42亿元人民币。但Joy Group国际业务总经理 Kong Fanqi 指出,这些品牌目前在东南亚的增长率已超过其在国内的增长率。
Kong 用普通话表示:“我们已经建立了专门的团队来开发海外产品和内容,目标是触达广泛的本地消费者,而不仅仅是服务于华人社群。”
根据欧睿国际(Euromonitor International)的一份报告,东南亚的年轻人口和不断增长的可支配收入使该地区成为中国美妆品牌寻求海外扩张的黄金市场。
该报告指出,中国公司带来了为迎合当地偏好而量身定制的成熟营销策略。中国电商平台(如TikTok Shop)与东南亚电商平台(如Shopee和Lazada)之间的相似性,进一步强化了这一点。
根据惠誉解决方案(Fitch Solutions)旗下研究公司BMI的数据,2024年,亚细安地区从中国大陆进口的个人护理产品达到216,799吨。
这一数字较2023年增长了10%,意味着2021年至2024年间的年均增长率为15%。
走向海外
风险投资机构 Momentum Works 的洞察经理 Wong Teng Ian 表示,C-beauty在2017至2019年间在东南亚获得了一些关注,但在2020年代初至中期,随着TikTok商店在中国大陆以外地区的增长而迅速崛起。
她指出:“由于国内竞争异常激烈,许多品牌都考虑向海外市场扩张。”
她补充道:“你可以将其视为它们多年来在国内所建立能力的一种自然外溢。”她指的是生产和营销两方面的能力。
Wong 指出,中国的供应价值链已达到“非常高的成熟度”以支持国内市场,生产“非常专业化和高效”。这使得品牌能够以更快的速度和更低的成本创造新产品。
“从研发(R&D)的初始阶段,到原材料、制造业产业群、包装和营销,每个环节都有供应商支持;因此品牌无需事必躬亲,这对它们来说效率更高。”
她补充说,随着电子商务和直播的兴起,进入新市场的门槛也降低了。
BMI的消费与零售分析师 Maria Hadjicosta 观察到,TikTok在全球范围内的使用日益增多,不仅使品牌更容易触达消费者,还推广了“抖音妆”——一种以TikTok国内版命名的中国美学风格。
抖音妆戏剧化的、娃娃般的妆容与通常更简约的韩国美学形成对比。Hadjicosta 表示,抖音风格的流行将人们的注意力引向了中国的美妆趋势以及相关的化妆品和护肤品牌。
C-beauty 还是 K-beauty
尽管更为人熟知的K-beauty(韩国美妆产品)或许是亚洲最受欢迎的,但观察人士正在注意到消费者习惯的变化。
Watsons Singapore 商务总监 Goh Choon Gek 表示,近年来,C-beauty已成为这家美容与医疗保健零售商在新加坡门店中增长最快的品类之一。
大约七八年前,Watsons Singapore 顺应韩流文化浪潮,开始引进K-beauty产品。2023年,它开始引入C-beauty产品。
Goh 指出,由于在新加坡市场存在时间更长,且产品类别更广泛,K-beauty的业务规模仍然更大。
“(但是)C-beauty的增长水平是现象级的,并且它也推动了年轻客群的参与度和忠诚度,这与K-beauty最初起步时很像。”
她补充说,C-beauty拥有年轻的市场,而K-beauty的受众群体更广,吸引的是那些重视日常护肤流程和产品功效得到证实的人。
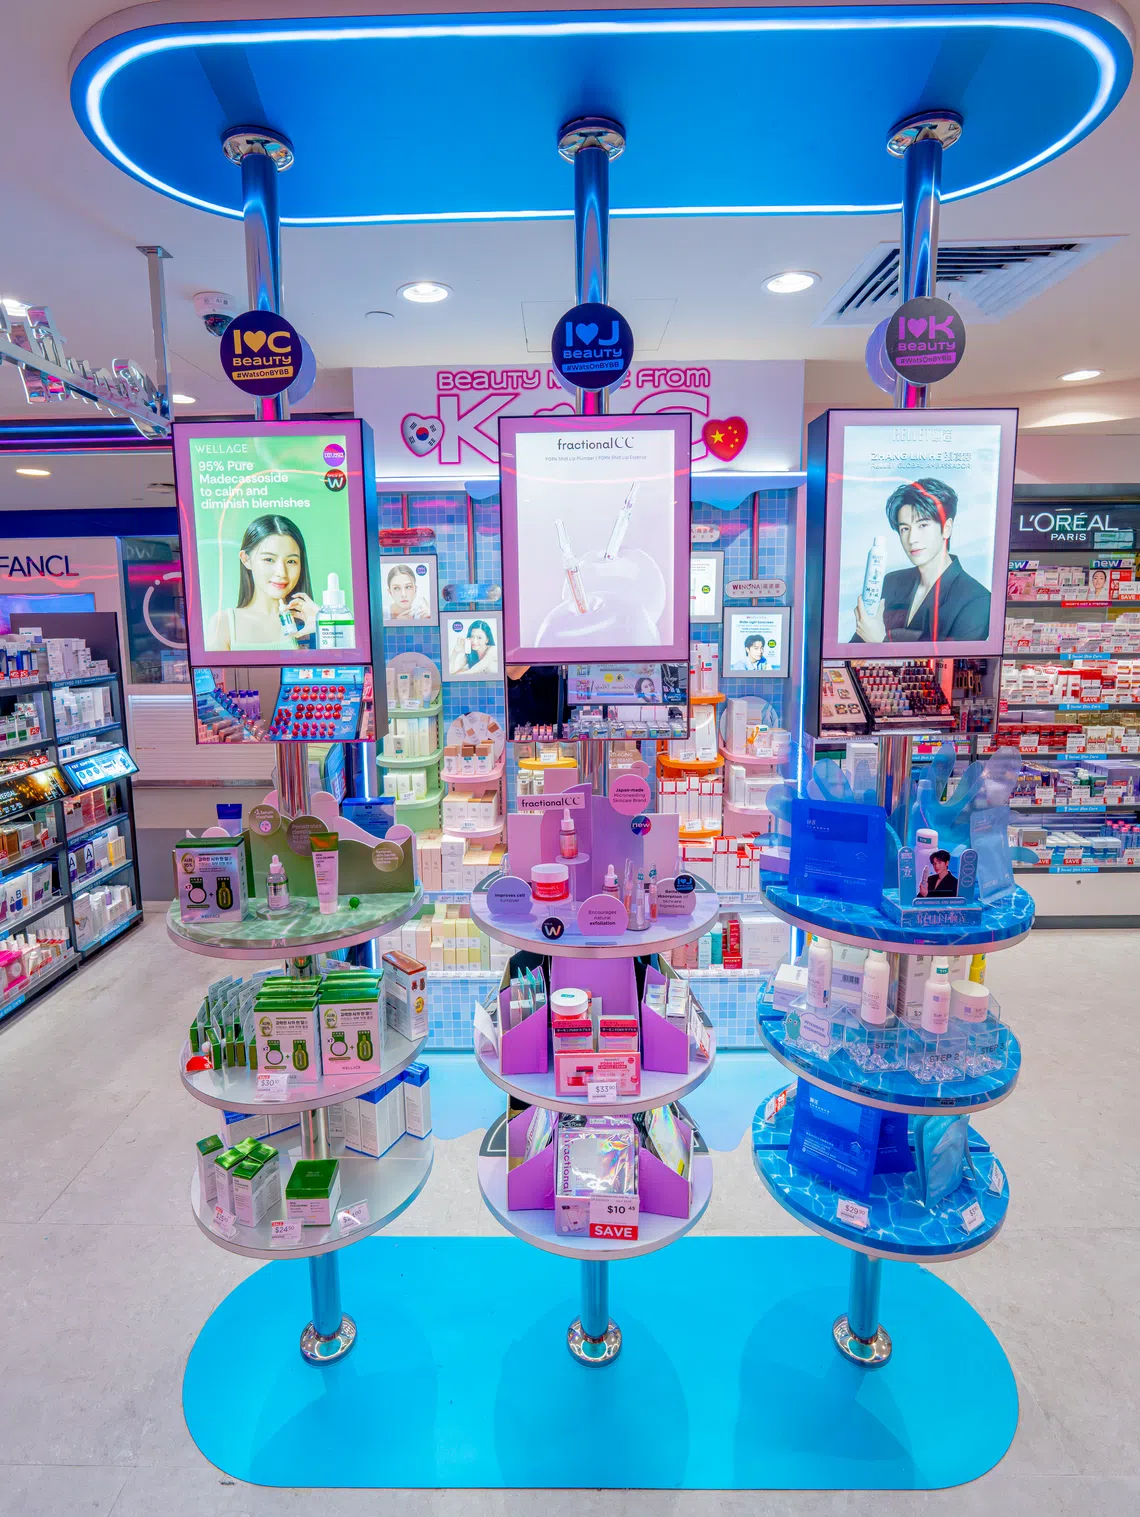
欧睿(Euromonitor)分析师 Laura Tjahjadi 指出,在“信任门槛”较高的护肤领域,K-beauty凭借其已建立的声誉而具有优势。
此外,由于文化上的吸引力,韩国品牌享有轻微的保费。但她表示,这更多是由审美和相关性驱动,而非实际的原产国——因此一些中国品牌采用韩式品牌风格来利用这种保费。
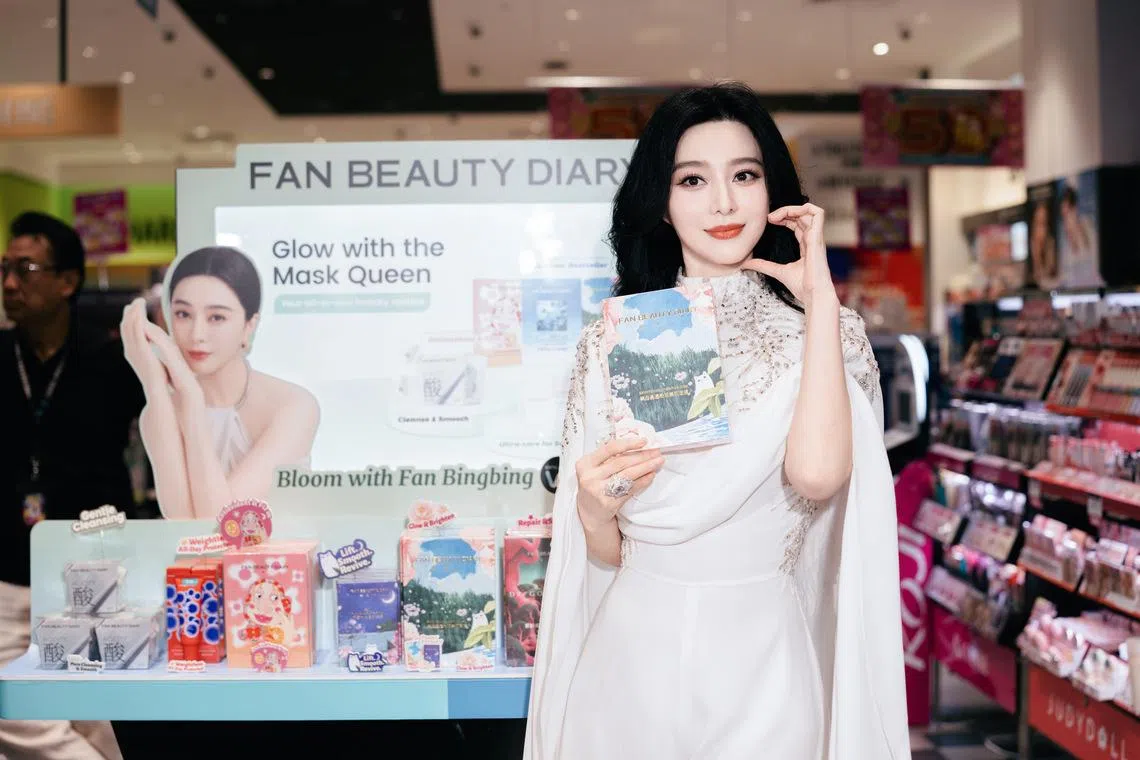
C-beauty爱好者 Teo 注意到了一些品牌的创新方法,例如以其异想天开的、童话主题包装而广受欢迎的 Flower Knows。
她说:“它们的包装做得非常精致漂亮,在其他任何地方都找不到这么好看的包装,尤其是在这个价位上。”
然而,Tjahjadi 认为,K-beauty早前的文化浪潮已趋于平稳,而中国流行文化的影响力正在上升。
她指出,K-beauty更高的价格和较慢的发布周期意味着消费者不太可能进行冲动消费。相比之下,C-beauty提供更低的价格、快速的产品发布和积极的营销策略,这些都刺激了试用或冲动购买——尤其是在更年轻、追逐潮流的消费者中。
她指出:“这一优势在彩妆领域最为明显,因为低承诺、临时性的使用特点鼓励了消费者进行尝试。”
BMI 的 Hadjicosta 同样强调了中国个人护理产品的价格优势,尤其是在与奢侈护肤品牌相比时。
她补充说,消费者对他们支付的费用变得更加谨慎,也对奢侈品的真正含义持更怀疑的态度。
“人们开始认识到,他们可以在更实惠的价格范围内获得高质量的产品,而C-beauty正是通过提供研发、创新和可负担性来迎合这一人群。”
挑战
尽管如此,C-beauty在区域内的推进仍面临挑战,如挥之不去的负面看法、市场饱和以及对线下购物的偏好。
Hadjicosta 表示,对安全标准的担忧是C-beauty面临的主要挑战。她指出,人们普遍认为某些中国制造的产品——包括化妆品——质量“欠佳”。
即使是C-beauty的消费者 Teo,也主要坚持使用知名品牌,并在尝试其他品牌前进行大量研究。
她说:“我认为中国制造的产品的安全性一直存在问题,相比之下,例如日本和韩国的美妆产品,即使我不认识品牌,我也很愿意大胆尝试。”
但Joy Group的 Kong 辩称,对中国品牌安全性的负面看法源于十多年前的观点。
他补充说,如今,得益于社交媒体和跨境电商,海外消费者可以“更快地”发现和试用中国产品,这“极大地增加”了C-beauty的知名度和讨论度。
Hadjicosta 也指出,中国大陆正在通过加大研发投入,不断发展以符合国际美妆制造业产业群标准。
这位BMI分析师说,另一个挑战是东南亚饱和的个人护理市场。这可能使任何一个中国品牌都难以脱颖而出,尤其是在已有多个品牌进入市场的情况下。
为了脱颖而出,Joy Group根据当地的消费习惯和市场成熟度调整其战略。例如,针对印度尼西亚市场,该公司已确保其工厂获得清真认证。
Kong 还指出,东南亚的消费者“非常重视”产品的持久性能、控油效果以及轻薄舒适的质地。
因此,Judydoll推出了一系列专门的防晒气垫和粉饼以满足这一需求,并提供了多种色号,包括适合较深肤色的色号。
他说:“由于华人占比较大,新加坡可能与中国非常相似,但在更广泛的东南亚地区,人口背景和文化实际上有很大差异,这就是我们希望推行本地化的原因。”
他补充说,中国强大的供应链能力使这一切成为可能。
“中国高效的供应链为我们提供了更好的创新和产品开发能力,从而为前端业务赋能。
“我们的新产品推出速度实际上比一些西方品牌或本土品牌更快。”他表示,并指出Judydoll和Joocyee每年会推出约400个库存单位(SKU)。
然而,尽管电子商务促进了C-beauty的传播,但线下渠道在东南亚仍然很重要。
Momentum Works 的 Wong 说:“在东南亚,购物中心仍然是人们发现和购买不同产品的主要途径。这与中国市场有很大不同,因为在中国,人们倾向于在网上购买各种东西。”
欧睿的 Tjahjadi 指出,因此,东南亚的C-beauty品牌扩大了它们在Guardian和Watsons等实体零售店的业务。这使它们能够在电子商务渗透率仍然较低的郊区和农村地区获得销售额。
Goh 指出,在 Watsons Singapore,顾客即使在网上发现了新的C-beauty产品,通常也更喜欢在店内试用。
她解释说:“对于彩妆产品来说,能够测试色号等就更为重要了。此外,品牌还配有美容顾问,因此你可以在店内获得更多的见解和发现。”
押注C-beauty
尽管存在这些挑战,C-beauty的未来看起来一片光明。该行业已吸引了欧莱雅(L’Oreal)和LVMH旗下私募股权公司L Catterton等国际投资者的兴趣。
2025年,该行业获得了4210万美元的股权融资。这主要来自化妆品公司 Chando Group 的最新一轮融资,该轮融资获得了欧莱雅和中国私募股权公司 Harvest Capital 的投资。
尽管存在这些挑战,C-beauty的未来看起来一片光明。该行业已吸引了欧莱雅(L’Oreal)和LVMH旗下私募股权公司L Catterton等国际投资者的兴趣。
2025年,该行业获得了4210万美元的股权融资。这主要来自化妆品公司 Chando Group 的最新一轮融资,该轮融资获得了欧莱雅和中国私募股权公司 Harvest Capital 的投资。
初创公司数据平台 Tracxn 的联合创始人 Neha Singh 表示,健康的融资兴趣表明,全球巨头们正在押注中国美妆消费的长期扩张以及C-beauty的持续产品创新。
Tjahjadi 预计,C-beauty品牌将通过敏捷性、快速创新和对消费趋势的迅速反应来保持增长,尤其是在面部彩妆领域。
在新加坡取得巨大成功后,Joy Group 计划在该市开设更多独立精品店,并可能在其他国家扩张。
Kong 指出,Judydoll 新加坡独立精品店的月营业额已经超过了其在中国大陆顶级门店的水平。
该公司对在东南亚设立制造业产业群设施也持开放态度,尽管目前没有转移生产的计划。
Kong 说:“近年来,中华文化在东南亚的影响力越来越大,中国的供应链和产品创新能力也变得更强。”
“未来,C-beauty可能会在全球范围内——当然也包括东南亚——更受欢迎并获得更广泛的认可。”
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Singapore-based Ryde accused of pump-and-dump fraud in class action lawsuit
Malaysia’s F1 return: A low-cost second chance, possible Singapore boost
Canada is upping oil flows to Asia, but South-east Asia’s refineries aren’t ready to handle them yet

