

亚洲人工智能涨势正在收窄,但投资机遇也在拓宽
投资者或能找到提供更佳入场点、更明确盈利驱动因素和竞争较小仓位的公司
本文由 AI 翻译,关键事实请以原文为准。
人工智能已改变了投资者看待亚洲股市的方式。
第一阶段的逻辑简单易懂:买入那些显而易见的受益者。这些公司包括半导体行业的领导者、存储器制造商、晶圆代工厂、硬件供应商,以及那些与全球人工智能基础设施支出关系最密切的公司。
这笔交易并没有错。台湾和韩国已成为数码经济的关键“收费站”。资本支出周期是真实存在的:高盛全球研究所 (Goldman Sachs Global Institute) 估计,年度人工智能资本支出将在2026年达到7650亿美元,到2031年将增至1.6万亿美元。
然而,第一阶段越是成功,下一阶段就变得越复杂。
在一些市场,买入指数日益意味着买入集中性风险。台湾积体电路制造公司 (TSMC) 占台湾加权指数 (Taiex) 的41.5%,而三星电子 (Samsung Electronics) 和 SK海力士 (SK Hynix) 合计占韩国综合股价指数 (Kospi) 的55%。
许多公司仍然是具有真实盈利可见性的卓越企业。但投资者需要清楚地了解他们持有的究竟是什么。
目前,在北亚地区重仓基准指数,可能意味着对一小部分公司、一个狭窄的供应链环节和一组有限的终端需求驱动因素下了巨大的隐含赌注。现在的风险在于,过多的未来增长预期被计入了一小撮公司的股价中。
问题不再仅仅是人工智能的需求是否会持续。更好的问题是,下一轮的盈利增长在哪里最被低估,以及在经历重新估值后,哪里的风险回报比仍然具有吸引力。
我们认为,要捕获阿尔法(超额收益),将日益需要向价值链更下游寻找机会——即成为“卖铲人的卖铲人”。
这不仅仅是一个口号。高盛研究部 (Goldman Sachs Research) 预测,人工智能网络的潜在市场总规模将增长九倍,达到1540亿美元。
这表明,机遇不仅限于芯片,还扩展到更广泛的领域:先进封装、测试、光网络、电源、散热、自动化、精密零部件和材料。
这些公司虽然不总是处于交易的中心,但它们可能提供更佳的入场点、更明确的盈利驱动因素和竞争较小的仓位。
这就是日本正变得越来越有趣的原因。
一个可信的增长市场
对许多全球投资者而言,日本一直被视为一个价值型市场。近来,其主题则围绕着治理改革、资产负债表纪律和更优的资本配置。这些因素依然重要。
但这种定位现在看来过于狭隘。日本也正在成为一个更可信的增长型市场。
据报道,日本的政策雄心是到2040年,在包括人工智能、芯片和太空发展在内的17个战略性行业中,动员约370万亿日元(合2.27万亿美元)的公共和私人联合投资。
政策目标不等于盈利实现,但它们强化了发展方向:日本正试图使其产业政策、私人资本和战略技术能力协同发展。
日本在人工智能方面的布局既不应被夸大,也不应被忽视。通过半导体设备、材料、精密制造业、自动化、数据中心基础设施和工业技术,日本拥有可观的投资敞口。
日本与韩国和台湾不同,因为其市场驱动因素不那么集中。
韩国和台湾通过存储器、晶圆代工和半导体供应链,为投资者提供了更多直接参与人工智能硬件周期的敞口。
日本的人工智能敞口规模可观,且融入了一个更广泛的市场,其中包括工业、自动化、资本品、金融、消费品公司以及治理改革的受益者。
这种广度至关重要。如果区域性的人工智能涨势变得更窄、更集中,日本可能会成为长期主动型基金经理更好的“猎场”。
这里的机会不仅仅是为投资人工智能而买入日本,而是在于寻找那些增长性、估值和资本纪律开始出现交集的公司。
“亚洲人工智能故事的下一阶段,胜利不会仅属于那些持有最多人工智能权重指数的投资者。人工智能正在加剧基准指数的集中度,扩大个股回报的差异性,并使公共政策对股市回报的影响更为重要。”
印度则提供了不同的启示。它没有与台积电、三星或SK海力士同等地位的公司,其上市的信息技术服务行业也面临来自生成式人工智能的切实压力。
其价值3150亿美元的信息技术行业,持续面临人工智能驱动的商业模式转变以及全球客户支出疲软带来的压力。
但印度并未被结构性地排除在人工智能的机遇之外。印度的机会可能存在于基准指数之外。
将目光投向大型IT公司之外,会发现一些正在为人工智能基础设施建设提供支持的公司,它们涉及输电设备、光纤电缆、网络设备、电气设备以及数据中心相关基础设施。
预计未来几年印度的数据中心容量将大幅增长,这将为涉足电力、连接性和数字基础设施的公司创造更广泛的机会。
人工智能的公共政策层面值得关注。数据中心不仅是技术资产,它们还需要电力、电网可靠性、土地、许可审批以及当地社区的接纳。
半导体供应链也日益依赖于产业政策、生产激励措施和国家韧性战略。
那些能够协同需求、基础设施、政策和资本的国家,在下一阶段人工智能建设中捕获的价值,可能会超过其目前在基准指数中的权重所显示的水平。
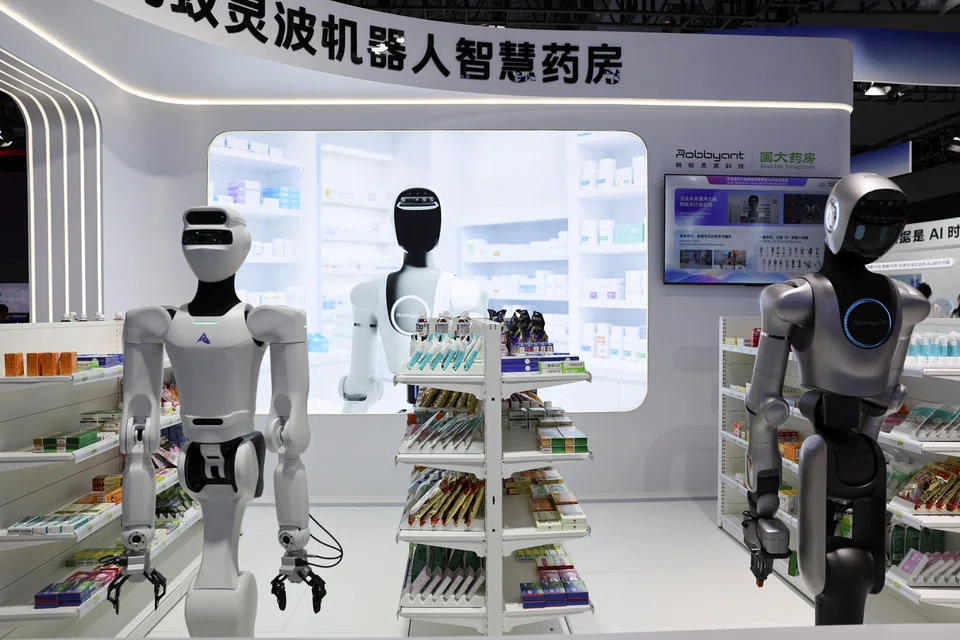
对一些投资者而言,从风险、政策和地缘政治角度来看,中国市场仍然困难重重。但它正在多个人工智能领域取得进展:开源模型、人形机器人和实体人工智能、半导体设备及国内供应链。
近期推动人工智能在消费领域应用的措施、人形机器人技术的进步,以及要求增产的芯片制造商使用更多国产设备等,都指向同一个方向:中国正试图从人工智能应用转向更深层次的人工智能自给自足。
这创造了两类机会:一是在中国国内,投资于那些涉足国内人工智能、自动化和半导体自给自足领域的公司;二是在中国以外,随着日本、韩国和台湾的同行通过创新来展开竞争,也带来了机会。
因此,亚洲的人工智能机遇并非单一的交易策略。
台湾提供的是品质和可见性,但也伴随着高期望。韩国提供人工智能敞口,外加治理驱动的估值重估可能性,但周期性更强。日本则提供了广度、改革以及日益可信的增长前景。
印度提供的人工智能基础设施直接敞口较少,但在数据中心增长、配套基础设施和国内应用方面有更大空间。中国则同时提供了直接的人工智能机遇和对区域内其他经济体的竞争压力。
亚洲人工智能故事的下一阶段,胜利不会仅属于那些持有最多人工智能权重指数的投资者。人工智能正在加剧基准指数的集中度,扩大个股回报的差异性,并使公共政策对股市回报的影响更为重要。
尽管整体市场的涨势正在收窄,但表象之下的机遇正在拓宽。
对于长期投资者而言,这恰恰是主动管理应该变得更重要,而非更次要的市场。
作者是 M&G Investments 驻新加坡的亚洲股票投资组合经理。本文表达的观点不应被视为推荐、建议或预测。
TRENDING NOW
From AI financing to Indonesia outlook: 4 takeaways from Singapore banks’ Q3 results

VinFast, Mitsubishi weigh Philippine EV production as state incentives near

Analysts cut DBS target price on lower 2027 earnings, but see buying opportunity after share price slide

Could Japan trigger the next global financial crisis?

