

超越中美竞争:关键矿产的三角地缘政治正在重塑全球贸易
高科技的西方、加工密集型的中国以及资源丰富的“全球南方”必须合作,而非脱钩。
本文由 AI 翻译,关键事实请以原文为准。
近期,随着七国集团(G7)宣布计划减少对稀土元素和永磁体任何单一供应国的依赖,关键矿产的地缘政治进入了一个新阶段。
根据该倡议,七国集团成员的目标是在2030年前将对单一来源的依赖度降至60%以下,更长远的目标是达到50%。
此举反映出各方对供应链的韧力和经济安全的日益担忧。然而,这也凸显了一个更广泛的现实:围绕关键矿产的竞争,已不能再简单地理解为中美之间的较量。
一个更有用的分析框架,是将不断演变的关键矿产格局,视为一个涉及三大行为体群体的三角关系。
每一方在全球价值链中都占据着独特的位置,并且都拥有合法但时而相互竞争的利益。
第一方是拥有先进技术、金融资源和消费市场的西方经济体。
第二方是中国,它在许多关键矿产价值链中发展了广泛的加工、精炼和制造业产业群能力。
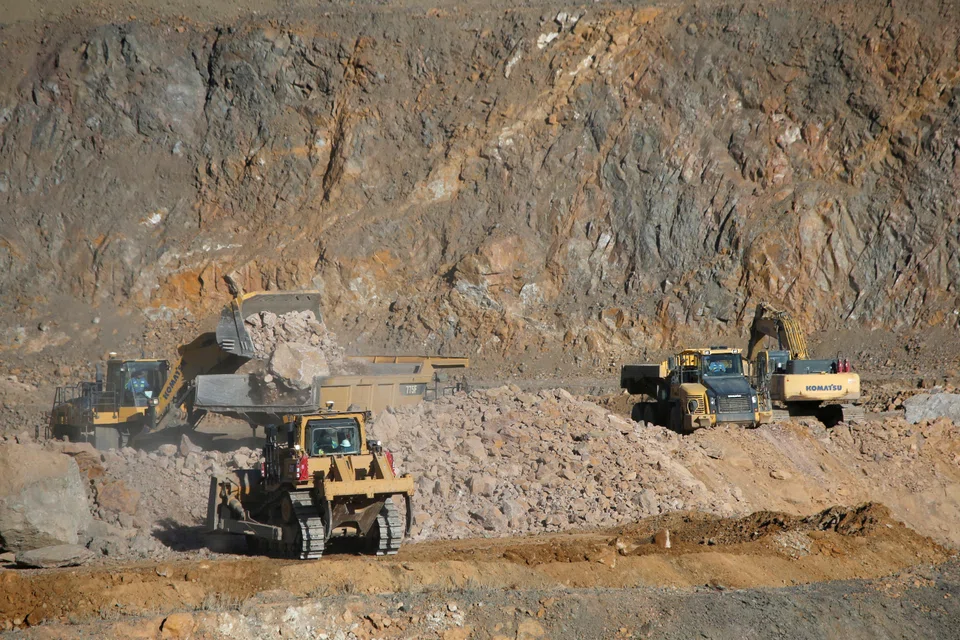
第三方由“全球南方”资源丰富的国家组成。这些国家拥有全球大量的锂、镍、钴、铜和稀土国库。
这种三角结构正日益塑造着全球化的未来。
资源丰富的发展中国家所运用的杠杆
或许,在这种新结构中,最重要却未被充分认识到的发展,是资源丰富的发展中国家日益增强的杠杆作用。
这些国家正日益寻求超越出口原材料的传统模式。印尼的下游加工战略已成为最突出的例子之一,而非洲和拉丁美洲也正涌现类似的举措。
这些国家决心获取更大份额的价值创造,推动国内工业化,并加强其在全球供应链中的议价地位。
它们的成败将决定新兴的关键矿产经济是有助于更均衡的全球发展,还是会加剧发达经济体与发展中经济体之间现有的不平等。
这种资源民族主义正在改写全球化的规则。
在过去四十年的大部分时间里,生产是围绕比较优势组织的,供应链则为降低成本而优化。经济上的相互依存被广泛视为稳定与繁荣的源泉。
如今,地缘政治紧张、技术竞争和供应链中断,已促使政府和企业更加重视韧性和安全。
世界正从一个由效率驱动的全球化时代,转向一个日益由风险管理和战略考量所塑造的时代。
三股结构性力量正在驱动对关键矿产的需求:新一轮的工业化浪潮、人工智能、数据中心和数码技术带来的指数级计算需求,以及全球向低碳发展的转型,后者需要锂、镍和钴等材料。
实际上,世界并未减少对自然资源的依赖,而是将这种依赖从化石燃料转向了关键矿产。
显著的结构性失衡
然而,尽管需求迅速增长,但供应方面仍然存在显著的结构性失衡。
主要的矿产国库集中在澳大利亚、智利、印度尼西亚和刚果民主共和国等国家。
然而,加工和精炼能力则高度集中在中国,而消费主要由先进工业经济体驱动。
这种资源所有权、加工能力和终端市场需求的分离,创造了一个高度相互依赖的全球供应链,没有任何一个国家能够完全控制。
地缘政治正日益重塑这些渠道的运作方式。出口管制、投资限制、产业津贴、本地成分要求和战略储备已变得越来越普遍。
随着各国政府寻求减少脆弱性并加强供应安全,它们的努力也加剧了市场的分裂。其后果远远超出了矿产行业。
运营复杂性日益增加
在正常情况下,西方经济体的技术优势、中国的加工优势和“全球南方”的资源禀赋,本可以通过开放贸易相结合,实现高效的全球分工。
然而,当前的格局正在鼓励产能重复、生产转移以及平行供应网络的建设。
对企业而言,这意味着更高的采购成本、更重的合规负担和日益增加的运营复杂性。
从可再生能源、电动汽车到先进制造业和国防技术等领域的公司,正被迫实现供应商多元化、建立战略库存并维持冗余的生产安排。
虽然这些措施可能会增强韧性,但它们不可避免地会侵蚀规模经济,并将通胀压力传导给全球消费者。
而且,由于关键矿产是数码经济、先进制造业、绿色产业和国防技术的基础,上游的任何中断都可能迅速蔓延到整个产业生态系统。
这对全球绿色转型的影响尤为重大。气候目标的实现有赖于以可负担的成本获取关键矿产以及高效的国际产业合作。
随着供应链分裂成相互竞争的区域集团,可再生能源部署和电池生产的成本可能会上升。因此,地缘政治竞争正成为全球脱碳进程中最重要的人为障碍之一。
在此背景下,核心挑战并非找出脱钩之道,而是在新条件下进行合作。完全自给自足既不现实,也不具经济效率。
先进经济体的技术优势、中国的加工能力以及“全球南方”的资源禀赋在根本上仍然是互补的。没有任何一个国家或集团能够独立主导关键矿产价值链的每一个环节。
对于企业来说,适应与多元化同等重要。公司需要超越纯粹的成本最小化,制定能够平衡效率与韧性的供应链战略。
这可能涉及建立多个采购渠道、加强区域合伙业务、增加对回收和替代材料的投资、提升合规能力,以及更积极地参与国际业界标准和治理框架。
一个更可持续的前进道路并非加深地缘政治分裂,而是加强多边合作:巩固基于规则的贸易,为供应链治理发展更具包容性的机制,并通过投资、技术转让和基础设施发展,支持资源丰富的发展中国家提升其工业能力。
这种方法不会消除竞争,但有助于确保竞争与更广泛的全球利益保持一致。
历史表明,国际秩序的每一个主要阶段都是围绕一种战略资源建立的。
在20世纪,这种资源是石油。今天,它则是关键矿产。
因此,新兴的竞争不仅仅关乎获取资源,更关乎塑造下一个全球时代的规则、制度和力量平衡。 对关键矿产的争夺反映了全球化本质的更深层次转型。
世界不太可能回到过去那种效率驱动的模式,但也并非注定会分裂成孤立的集团。
一个更可能出现的结果,是一种新的全球化形式,它在效率与韧性、开放与安全、竞争与合作之间取得平衡。
关键矿产究竟会成为分裂的根源,还是共享繁荣的基石,将取决于西方、中国和“全球南方”能否找到同时进行竞争与合作的方式。
作者是新加坡国立大学(国大)李光耀公共政策学院的副教授
本文是“新全球秩序”系列的一部分,该系列探讨不断变化的世界格局如何重塑商业、政治及其他领域。






