孩童是国家资产,我们的扶持政策必须反映这一点
论将孩童视为新加坡的长期股权
本文由 AI 翻译,关键事实请以原文为准。
新加坡正以惊人的速度迈向老龄化,即便我们最严谨的规划者也应为此感到不安。
到2030年,四分之一的公民将年满65岁以上。我国的总和生育率在一年内从0.97降至0.87。我们不仅低于人口更替水平,更是已陷入人口萎缩的困境。
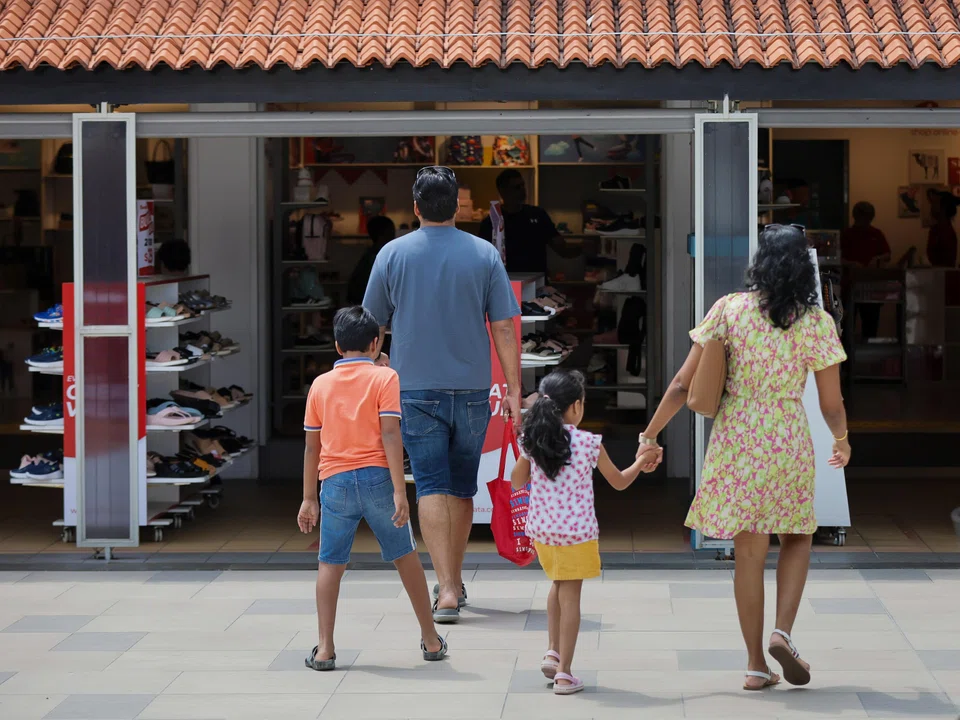
政府已采取一系列严肃的应对政策:加码的婴儿花红、更长的育儿假、优先购房权以及灵活工作安排。这些都是必要的措施,但它们仍然过度集中在前期——即集中在孩子出生和幼儿时期。
数据显示,这套政策架构虽有助益,但仍显不足。
在一个机会成本高昂且人们期望不断攀升的社会里,若要稳定生育率,那么相关的扶持不应在婴儿期后便逐渐减弱。它必须构建为一种国家与家庭之间持续的合伙业务——这种关系承认孩子并非阶段性的开支,而是长期的国家资产。
当前的政策框架暗含着一个信号:最沉重的负担在于孩子出生之时。而实际上,父母的焦虑症长达二十年之久,涵盖了托儿、增益课程、医疗保健、数码设备、高等教育以及在作为看护者的那些年里所牺牲的收入。
夫妇们考量的不仅仅是婴儿花红。他们正在为未来20年的现金流进行建模。
在一个理性且具有前瞻性的社会中,公民会以实现终身效用最大化为目标。当长期成本曲线显得陡峭,而国家的支持又在幼儿期后减少时,组建小家庭便成为合乎逻辑的结果。
这并非价值观的崩塌,而是对激励机制的一种回应。
从宏观经济角度看,孩童并非消费品,而是代表着未来的财政能力。在一个超老龄化社会,他们将为医疗保健开支提供资金,维持中央公积金的流入,并支撑经济活力。技术和生产力的提升可以缓解劳动力短缺,但无法完全弥补劳动年龄人口基础萎缩带来的影响。
如果孩童能带来财政、社会和战略层面的积极外部效应,那么公共领域的共同投资就应在他们整个生命周期中体现这一现实。
这在实践中可能意味着什么?
首先,将政策重心从主要的一次性大笔款项转移,转向可预测、持续且与孩子挂钩的援助,并将援助期限延伸至小学、中学乃至中学后教育阶段。可预测性在减轻焦虑症方面,往往比阶段性的慷慨解囊更为有效。
其次,解决教育和儿童发展方面的结构性成本压力。当增益课程的开销被视为阶层流动的必要条件时,生育率便会受制于日益加剧的竞争。政策制定者无法控制父母的心理,但可以塑造整体的社会生态。
第三,认识到政策本身也是一种信号。长达20年的持续支持,与那些前期集中的补助金所传达的信息截然不同:它表明国家将长期与家庭并肩同行。
新加坡的战略眼光向来不局限于短期。我们在危机出现前就建立了国库。我们在回报显现之前就早已对教育和基础设施进行投资。人口问题同样需要这样的远见、决心和耐心。
这并非要对家庭规模进行道德说教,也不是要贬低单身人士和无孩者的贡献。这是一个基于资产负债表的论点。如果孩童是未来的纳税人和看护者,那么支持他们就不是财富再分配,而是资本形成。
另一条道路的后果在数学上是清晰的:公民基础的萎缩意味着更沉重的财政转移支付、更大程度地依赖移民,或是人均社会支出的减少。这些选择无一轻松。
在生育率急剧下降的时代,小修小补的政策调整是远远不够的。国家已经展示了其投入资金的意愿,下一步或许应该重新思考支持政策的“持续时间”。
如果孩童真是新加坡的长期股权,那么我们的财政支持架构就必须体现出长期的承诺——不仅是在他们出生时,更要贯穿其整个童年时期。
作者是一名律师,也是新加坡董事协会的高级认证董事,并在多家公司的董事会任职