日本会引爆下一场全球金融危机吗?
该国资本流动的变化可能暴露全球市场的脆弱性。
本文由 AI 翻译,关键事实请以原文为准。
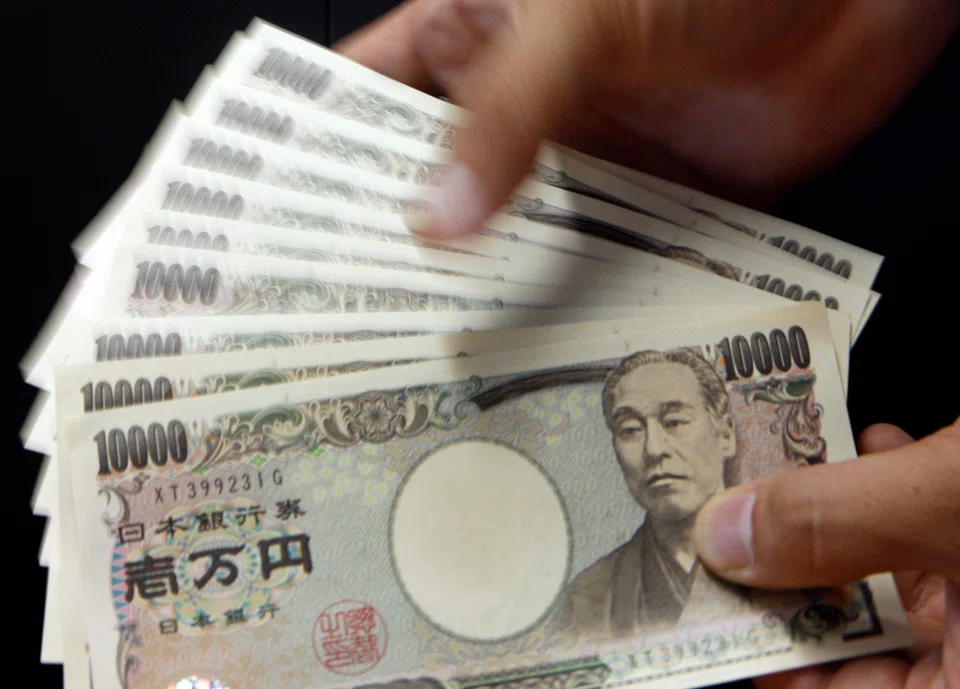
几十年来,日本的极低利率为世界提供了资金。其银行、保险公司和养老基金在海外大量投资,尤其是在美国政府债券上。如今,随着日本收益率的上升,这些资本流动可能正在发生变化。
相关迹象十分显著。
据《金融时报》报道,在截至2026年8月的五个月里,日本主要银行和保险公司净买入了5.4万亿日元(342亿美元)期限在两年及以上的日本政府债券,而银行在9月份则卖出了2.5万亿日元的外国债券。
今年,日本对长期美国政府债券的净投资也已转为负值。
这些转变会引发下一场全球金融危机吗?单凭它们本身不会。但它们可能与本已脆弱的主权债券市场和杠杆投资者相互作用,将一个可控的调整演变为更广泛的动荡。
不断变化的投资模式
日本持有超过1万亿美元的美国国债。多年来,微不足道的国内收益率促使投资者将资金投向海外。
但这种行为可能正在转变。30年期日本政府债券收益率近期达到了4.27%,而货币对冲成本可能会侵蚀外国债券的回报。
因此,银行和保险公司有动力重新考虑其资产配置。它们无需立即出售外国证券。通过减少购买海外债券,并将到期资金再投资于国内,就可以逐渐削弱对外国资产的需求。
当管理着庞大投资组合的机构做出微小改变时,其影响也不容小觑。问题的关键不在于突然抛售现有持仓,而在于政府新债的一个可靠需求来源可能受到侵蚀。
全球债券市场为何脆弱
这个时机至关重要。美国公共债务在8月份创下超过40万亿美元的历史新高,财政部必须在为新赤字融资的同时,为大量债务进行再融资。
随着美联储减持债券,私人投资者必须吸纳更多债务。在最近于曼谷举行的国际货币基金组织 (IMF) 和世界银行年会上,日益增长的主权债务和不断减少的财政缓冲是各方主要担忧的问题。
法国是另一个警示。其债务占国内生产总值的比例接近120%,而对预算调整的政治阻力加剧了不确定性,并推高了借贷成本。
在日本需求减少之际,负债累累的各国政府正需要大量融资,这可能会给外国债券收益率带来更大压力。
收益率上升将推高借贷成本,并削弱资产估值,其中包括本已容易出现回调的科技股和人工智能相关股票,这使得此类市场重新定价成为一个重要风险。
这种危险是累积性的:在任何无序抛售开始之前,主权收益率的上升就可能收紧金融环境。
日元套利交易的危险
更直接的威胁来自杠杆投资者,他们以低廉的成本借入日元,用于购买收益率更高的外国资产。
日元大幅升值或日本利率上升可能导致这些交易无利可图,从而引发强制平仓和追加保证金通知。2024年8月的部分平仓事件显示,压力在市场间的蔓延速度可以非常之快。
据报道,美国于7月份干预汇市以支撑日元,这凸显了华盛顿对货币不稳定的担忧。然而,日元升值也可能加速杠杆头寸的平仓,这说明了货币与金融稳定风险之间会如何相互作用。
与渐进的投资组合重新配置不同,杠杆化去杠杆可能是突发性的。
国际货币基金组织报告称,自2013年以来,对冲基金的总资产已增至三倍多,达到约13万亿美元。
它们的杠杆作用以及通过衍生品和融资与银行的联系,可能会放大冲击,将损失传导至债券市场、股市和新兴经济体。
非银行金融机构可以通过追加抵押品、信贷额度和回购融资,将困境传导给银行,使得风险蔓延的规模和速度难以预测。
危机并非不可避免
目前没有证据表明日本资金正在大规模回流。在2026年的前九个月,养老基金净买入了11.4万亿日元的外国长期债券。
对于日本的机构而言,多元化投资、负债管理和汇率预期等因素仍然使其倾向于进行部分海外投资。
真正的危险在于多重冲击的叠加:日元剧烈波动、日本债券市场无序调整,以及对发达经济体财政可持续性的再度疑虑。
日本不一定会造成潜在的脆弱性,但它可能成为暴露这些脆弱性的导火索。这一区别对于判断危机发生的概率和制定政策应对都至关重要。
一场国际稳定性测试
无论是日本央行还是美联储,都不能将国内目标置于外国投资者的投资组合之下。但两者都必须认识到其决策所带来的国际影响。
国际货币基金组织应评估日本资本流动、主权债务风险和杠杆化的非银行业金融如何相互作用。监管机构需要更好的跨境数据,以及涵盖债券和外汇市场同步冲击的压力测试。
日本的货币政策正常化是适当的,全球危机也远非不可避免。但这一进程发生在全球主权借贷需求高企、金融风险敞口日益相互关联的时期。
几十年来,日本的低利率为世界提供了资金。现在的问题是,世界是否准备好迎接日本将更多资金带回国内。
作者是社会与经济进步中心的杰出研究员,以及国际货币基金组织前亚太区主任