

GIC正在开辟新航道,但它是否应该抛弃谨慎?
随着全球世界秩序出现结构性转变,它正在改变其投资策略以适应新现实。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 周五(7月24日),当新加坡主权财富基金新加坡政府投资公司 (GIC) 公布其2025/2026财年业绩时,人们在浏览媒体头条时,可能很容易只关注数字而忽略了真正的新闻。
在截至2026年3月31日的财年中,GIC公布其经通胀调整后的20年期年化滚动实际回报率为3.4%。这比上一年的3.8%下降了0.4个百分点,也是自2019/2020财年以来的六年新低。
与此同时,在未经通胀调整的名义基础上,其3.6%的五年期年化回报率是GIC自2012/2013财年(即十多年前)以来最差的业绩。
诚然,该基金近期的成绩单受到审视是自然的。
然而,在这些引人注目的数字背后,关键信息本应是:随着全球金融环境的变化,这家新加坡主权财富基金正在改变其投资策略以适应新现实。
在一次媒体吹风会上,其领导团队对全球前景发出了警示。
一位高管表示:“前景充满了高度不确定性。世界经济、世界政治和世界科技的基础结构已经改变,且尚未稳定下来。”
鉴于世界秩序正在改变,GIC于周五宣布,从2026年4月开始的本财年起,将采用一套更新的投资框架。新的“战略投资组合”将取代以往依赖于更僵化的资产分类和参考投资组合的体系。
这家主权财富基金正将其庞大的资本池——据环球主权财富基金(Global SWF)估计,其管理规模约为9360亿美元——根据核心经济驱动因素分为三大类。
然而,在全球市场面临剧烈动荡之际,观察家们不得不提出一个难题:这是一种有意义的策略演变吗?还是说,这家主权财富基金只是在一艘暴风雨中的船上重新整理甲板椅?
回到过去的美好时光?
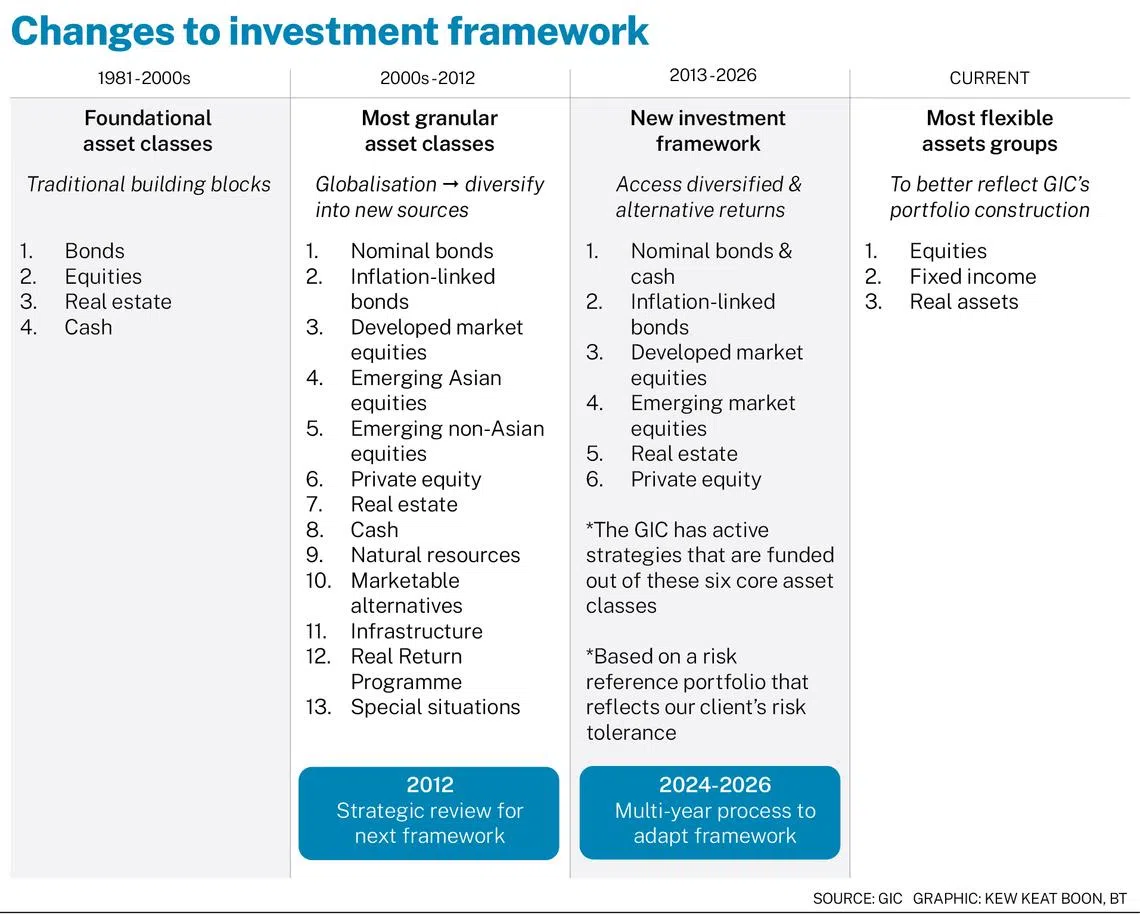
从表面上看,新框架实际上像是一种倒退——与GIC从1981年到2000年代的最初基础惊人地相似。
当时,该基金依赖于四个基本构建模块:债券、股票、房地产和现金。
随着全球化的深入,该结构变得高度复杂,投资组合也被切分为更具体、更细化的资产类别。
现在,我们又回到了只有三大类别的模式。
批评者可以合理地认为,GIC正在回归到一种过时的1980年代结构——仅仅是在不同标签的篮子之间转移资本,而没有改变基础投资的根本性质。
然而,新方法的内部机制表明其内涵要深刻得多。虽然它在视觉上模仿了1980年代的设置,但其底层引擎却完全不同。
在那个垫肩和早期电脑的时代,债券、股票、房地产和现金这四个基础资产类别是静态且相互隔离的孤岛。
事实上,1980年代的结构受其局限性所定义。你购买政府债券仅仅因为它是一支债券。
如今,这三个新类别的简洁性可能具有欺骗性。
这个新框架根据投资的经济功能对其进行分类,打破了公开市场和私募市场之间的壁垒:股票将追求增长;固定收益将产生稳定现金流;而实物资产将作为抵御通胀的盾牌。
为回报而“购物”
那么,新结构与它的前身——即2013年至2026年间盛行的投资框架——相比,会有何不同?又或者与更早之前将投资组合拆分为13个特定资产类别的框架相比呢?
一种看待方式是将其比作一次超市购物之旅。
在以前的框架下,基金经理会手持一份死板的购物清单,并被严格指示必须购买整整两袋亚洲股票和一箱欧洲债券。
如果货架上的亚洲股票品质不佳或价格过高,经理仍然必须购买它们以完成指定的配额。这意味着资本最终可能为了满足内部规定而被困在平庸的资产中。
新结构抛弃了那份清单。
现在,经理进入超市时有三个大目标。他们需要能立即提供能量的商品(即增长型资产);需要用于日常维持的商品(即稳定收入型资产);以及保质期很长、能抵御寒冬的商品(即抗通胀型资产)。
经理为这些特定目的携带着三个大购物篮。
如果传统的东南亚股票看起来不吸引人,经理可以迅速转向,用墨尔本物流中心的直接股权或欧洲的私人信贷来填满他们的增长篮子。
从本质上讲,该基金正在优先考虑资产的经济价值,而非其传统标签。
例如,我们可以从GIC新的另类投资押注中看到这种灵活性在实际操作中的体现。
这家主权财富基金表示,计划在未来三年内向对冲基金额外配置300亿美元。它已经是该领域的成熟参与者,过去十年中其对冲基金投资已增至三倍。
此举背后的逻辑是多元化。
目前,全球投资的很大一部分与人工智能热潮紧密相关,这造成了高度集中的风险因素。对冲基金提供了一种主动策略,可以分散这种单一的集中风险。
在波涛汹涌中航行
GIC推出新投资框架之际,外界日益担忧其可能已落后于全球主权财富基金同行。
例如,挪威政府全球养老基金在2025年实现了高达15.1%的回报率。
挪威主权财富基金通过将其71.3%的资产直接配置到上市股票中,从而获得了这些超额收益,其中科技股和金融股是其巨额盈余的主要驱动力。
挪威接受年度业绩的剧烈波动,以便在牛市中攫取这些巨额收益。然而,GIC的使命则根本不同。
新加坡优先考虑的是保全购买力而非激进增长,GIC构建了高度防御性的投资组合,以确保国库在危机期间保持安全。
虽然这种谨慎是该基金特性的核心部分,但看到像挪威这样的同行获得如此巨大的收益,也引发了一场严肃的辩论:这种防御性姿态的代价是否过高?
GIC的新投资框架必须证明,它可以在不承担鲁莽风险的情况下缩小这一差距。
该基金承认,轻松获取市场收益的时代已经结束。世界正面临着严峻的宏观经济逆风,地缘政治紧张局势正在重塑全球贸易路线,供应链正在以巨大的财务成本瓦解和重建。
最重要的是,通货膨胀仍然是一个持续的威胁。
GIC预计这些结构性挑战将持续多年,并正在为高成本、重债务和低总体回报的严酷环境做准备。
最终,GIC新战略投资组合框架的成功与否,将取决于其应对这些挑战的能力。
该基金正在打破其僵化的资产分类,转而采用三个灵活的购物篮。然而,拆除资产类别之间的壁垒也移除了传统的安全网。
没有了僵化的配额,追逐像挪威那样的超额回报的诱惑,可能会与GIC保护国库的核心使命相冲突。
事实上,GIC并非只是简单地重新整理甲板椅,而是在从根本上重新设计这艘船。
未来几年将证明,这艘新船是能真正超越全球经济风暴,还是仅仅承担了一种完全不同类型的风险。
TRENDING NOW

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Incidence of civil servants buying property near unannounced MRT stations ‘a concern’, but may not establish misconduct: PSD

