

高利率对房地产投资信托尚可控,但需警惕高昂费用及管理人与投资者利益一致性问题
当信托表现不佳时,发起人可通过赚取可观的管理费来减轻损失
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】新加坡的房地产投资信托 (Reit) 行业起步艰难,首个于2001年尝试上市的Reit因需求不足而失败。
然而,自2002年首个Reit在本地交易所成功上市以来,该行业增长强劲。在拥有30个成分股的基准海峡时报指数 (STI) 中,有八个是Reits。得益于成功的融资活动,许多信托的规模已随时间推移变得更加庞大。
然而,随着该行业明年将迎来第25个年头,利率上升是否会扰乱新加坡的Reits市场?
近期,美国联邦储备局将基准隔夜利率上调了0.25个百分点,这是自2023年以来的首次加息。并且,美联储可能在未来几个月进一步加息。
此次利率上升的背景是,美伊战争导致的石油危机、贸易关税以及人工智能热潮共同推高了通货膨胀。
随着利率上升,Reits将感受到压力,因为更高的借贷成本会侵蚀派息,而无风险工具收益率的提高则会削弱Reits的吸引力。目前,Reits的价格已经承压。
尽管如此,对于利率上升对Reits造成不利影响的担忧是否被夸大了?
这些信托遵循严格的借贷准则,许多Reit管理人在管理其借款方面都非常谨慎。
市场领先者 凯德综合商业信托 (CICT) 拥有多元化的资金来源和错开的债务到期日,没有任何一年的债务过于集中。
本月早些时候,CICT发行了4亿新元的五年期固定利率绿色票据,年利率为2.646%。
与该信托截至6月底2.9%的年均债务成本相比,这一利率颇具优势。截至6月底,CICT约78%的借款为固定利率。
其同行 凯德腾飞房产投资信托 截至6月底的固定利率债务占总债务的比例为70.1%。其固定利率债务的加权平均期限为3.3年。
新加坡保费
关键在于,拥有优质新加坡房地产的Reits可以受益于积极的结构性驱动因素。
首先,在通胀较高的环境下,租金增长速度可能会更快。
此外,如果投资者对新加坡实体房地产给予越来越高的避险保费,Reits持有的房地产投资组合的资本价值可能会上升。对于一些交易价格低于账面价值、但资产净值有良好支撑的信托,这是否会使它们成为诱人的私有化目标?
未来,注重收益率的投资者可能会将资金从债务失控国家的政府债券,转向优质实体房地产,无论是通过直接投资这些房产,还是通过投资实力雄厚的Reits进行间接投资。
尽管高利率的阴影逼近,房地产集团仍可能加速向Reits或私募基金剥离资产,以提高股本回报率并增加基金管理收入。
以一个拥有价值10亿新元投资性房地产的集团为例。将该房地产注入一个该集团持有25%股份的基金,可以释放被该房地产占用的股本,从而为一支拥有40亿新元房地产投资组合的基金提供融资。然后,该集团可以通过管理这40亿新元的资产赚取经常性费用收入。
然而,当房地产集团通过资本循环和管理第三方资本(无论是通过发起Reits还是私募基金)来创造股东价值时,它们应避免在费用上过于贪婪,并确保基金管理人与投资者之间的利益高度一致。
最终,新加坡Reit行业面临的关键风险可能并非利率上升,而是投资者可能失去信心,不再相信信托管理人始终以单位持有人的利益为先。
管理费
支付给Reits外部管理人的费用可能是一笔巨款。在2025年,CICT支付了1.056亿新元的管理费,其中包括5340万新元的基本费用和5220万新元的业绩费用。
凯德投资 (CLI) 拥有CICT的管理人。今年上半年,凯德投资的费用相关收入同比增长20%,达到6.87亿新元。
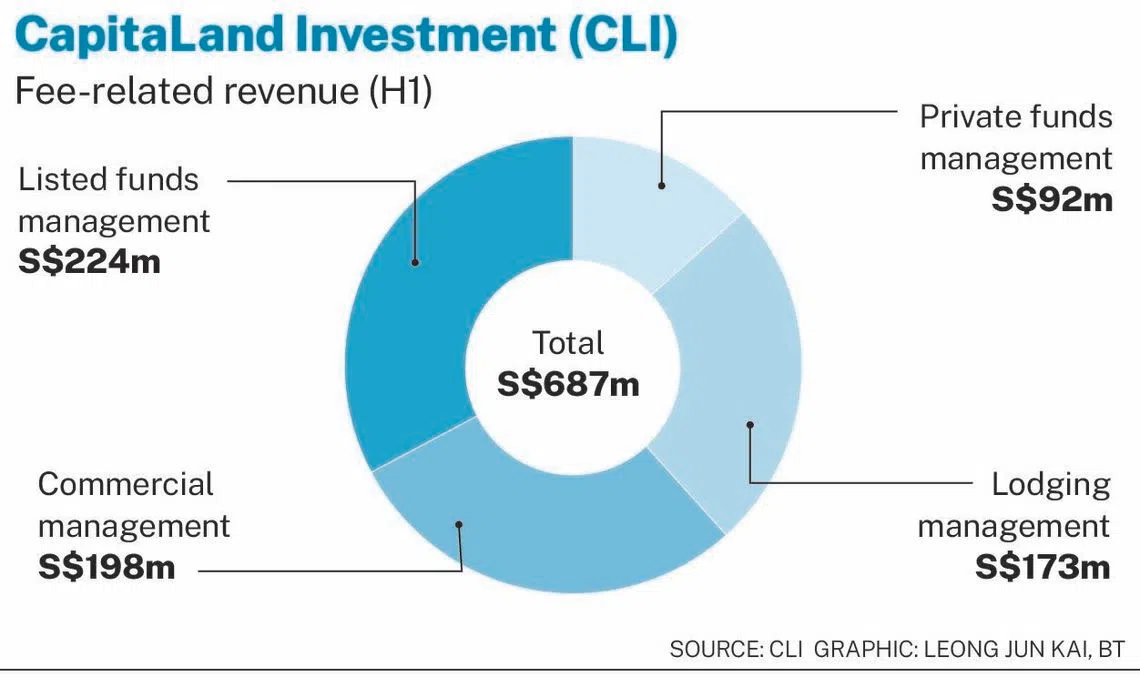
来自上市基金管理和私募基金管理的费用相关收入分别为2.24亿新元和9200万新元。上半年,费用相关业务的税后及扣除少数股东权益后营业利润为2.01亿新元。
Reit管理人可能会收取与托管资产规模挂钩的基本费用,以及可能基于净房地产收入或每单位派息 (DPU) 增长的业绩费用。此外,管理人还可能赚取收购、剥离和开发管理费。
Reit管理人是否会因高额费用驱动而过度收购?当管理人未能与单位持有人充分共担痛苦时,是否存在脱节?
在截至2026年3月31日的财年中,丰树物流信托 ( MLT ) 的每单位派息同比下降了10%。在2025年3月28日至2026年3月31日期间,作为海峡时报指数成分股的MLT,其单位价格下跌超过12%。
与此同时,MLT在2026财年支付了8900万新元的管理费,与上一财年相比降幅不足2%。MLT的发起人丰树产业 (Mapletree Investments) 拥有其管理人。
当然,当一个信托的每单位派息和单位价格下跌时,其发起人也会遭受损失,因为发起人通常是该信托的主要单位持有人。
尽管如此,当信托表现不佳时,与其他单位持有人不同,发起人的痛苦可以通过从该信托赚取稳健的管理费来得到缓解,特别是在费用收入的利润率可能很高的情况下。
在2008年全球金融危机之后以及近期的冠病大流行期间,超低利率环境盛行。
过去那种渴求收益率的投资者涌入Reits,以及信托在低利率环境下借助廉价债务大举收购的日子,短期内可能不会再现。
尽管如此,对于迅速老龄化的新加坡人口而言,Reits仍然具有重要意义。随着人们寿命的延长,投资于能提供增长派息的工具将大有裨益。而拥有强大管理人和优质投资组合的Reits,有潜力实现每单位派息的持续增长。
虽然新加坡的Reit框架十分稳健,但仍存在外部Reit管理人收取高额费用,以及其利益与单位持有人不完全一致的风险。
信任是新加坡成功的关键因素。同样,新加坡Reit行业的持续增长,也可能取决于投资者是否能够相信信托管理人将始终以他们的最佳利益行事。
TRENDING NOW

World’s largest offshore wind platform by Seatrium consortium on track to be completed by 2028

Is stamp collecting enjoying an analogue revival or are its best days over?

GovTech retrenches another 38 staff in second round of layoffs

MBS adjusted property Ebitda falls 20.6% in Q3 with fewer high-roller visits, weaker hold

