

比亚迪如何颠覆新加坡汽车市场——以及该战略为何反噬自身
这家汽车制造商在颠覆市场的同时,也为竞争对手和更低的利润率打开了大门
本文由 AI 翻译,关键事实请以原文为准。
经济学家使用“四企业集中度”(four-firm concentration ratio),简称C4,来描述一个行业中前四大公司的市场份额总和。
这个指标为何重要?因为市场份额的分布决定了公司的竞争方式,以及它们的预期收益。
当C4指数高且稳定时,市场竞争温和,利润空间也较为舒适。当C4指数下降时,竞争加剧,利润也随之下降。如果你像比亚迪那样解读C4指数,它还能告诉你,下一个颠覆将来自何方。
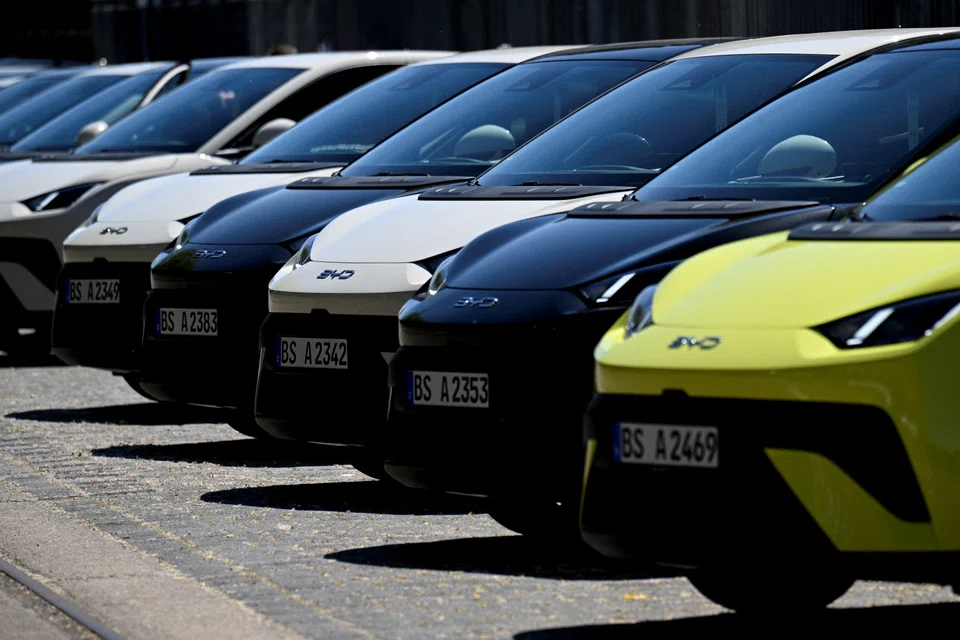
以新加坡的汽车市场为例。比亚迪崛起为本地头号乘用车销售商的过程,堪称爆炸性增长。从2020年仅3辆的注册量,到2025年,比亚迪的注册量攀升至1万1184辆,其中还包括其保费腾势 (Denza) 系列。
去年新加坡新车总注册量为5万2678辆,这使得这家中国汽车制造商占据了21.2%的市场份额——这意味着去年新加坡道路上每五辆新车中就有一辆是比亚迪——领先于长期市场领导者Toyota的14.2%。
值得探究的问题不仅在于比亚迪是如何做到的,还在于其背后的战略能否持续。
一个颠覆时机成熟的市场
新加坡的汽车市场与全球市场截然不同,因为它由少数几家大公司主导。
2025年,比亚迪、Toyota、BMW和Mercedes-Benz四家公司合计占据了超过一半的新车注册量,C4指数超过50%。换言之,从结构上讲,新加坡是全球最舒适的汽车市场之一。
相比之下,全球汽车行业的C4指数(将各品牌销量合并到其母公司下计算)还不到40%。
新加坡及其东南亚邻国——印度尼西亚、泰国、马来西亚和菲律宾——同样是C4指数高的汽车市场,长期由日系和德系品牌主导。
然而,比亚迪已强势进入了这些市场。
比亚迪为何能打破数十年之久的格局?因为它洞察市场结构,并据此为汽车定价。
在欧洲和北美,没有单一品牌占据主导地位。Volkswagen集团用了七十年和十个品牌,才在欧洲市场达到近27%的份额。 在美国,第一大品牌Toyota在1630万辆的轻型汽车销量中约占13%的份额。
在这些市场集中度低的市场,比亚迪将自己定位为高品质的全球汽车制造商,其定价具有竞争力但不会损害品牌形象。
而在新加坡和东南亚,比亚迪进入的是一个竞争异常缓和的领域。稳定的市场份额和高C4指数,让日系和德系老牌企业在该区域过得十分安逸,它们定价稳定,增长策略也非侵略性,甚至可以说是有些自满。
比亚迪看到了一个可以大获全胜的赛场。因此,其策略与欧洲市场完全不同:借助政府激励措施,在新加坡发展电动汽车市场,让老牌企业措手不及;定价激进,抢占各个细分市场的份额;并坚持不懈地建设分销渠道。
这意味着采用极具吸引力的优惠措施,并且不只在一个展厅销售,而是多点开花,包括设在中山广场 (Zhongshan Mall)、水滨坊 (Waterway Point) 和德曼花园 (Teban Gardens) 等市郊购物中心的销售点。
在新加坡这个眼光挑剔的市场取得成功,对于比亚迪在全球建立品牌形象具有关键的塑造作用。
是什么让比亚迪从紧随其后的一波中国汽车制造商中脱颖而出?是它的电池技术。其技术更为标准化且经过验证,而且由于比亚迪自行生产电池,任何更换都按边际成本计算,而非零售成本。
当比亚迪承诺其电池在使用八年后仍能保持至少70%的容量时,这一承诺是建立在可靠的数据之上,而非一厢情愿。因此,其新加坡经销商能够提供十年电池保修,这是竞争对手难以企及的高成本服务。
那些试图为采用未经证实的电池化学成分的产品提供同等保修的中国竞争对手,当技术无法达到预期时,可能会遭遇意想不到的打击。
胜利的代价
但这种模式的可持续性如何?比亚迪正在引入的这套经济模式,最终可能会反噬其自身。激进的定价和饱和的分销渠道会降低C4指数,而更低的C4指数意味着包括颠覆者在内的所有参与者,都将面临更低的利润率。
追随者已经到来:2024年,中国品牌在新加坡的新车注册量中占据了18.2%的份额,高于一年前的5.9%,且在一年内就有七个新的中国汽车品牌进入市场。
比亚迪在新加坡不仅仅是与Toyota竞争。它也为其他虎视眈眈的汽车制造商敞开了大门。2025年,由于其本土市场中国的价格战(当地行业利润率已降至历史低点)影响,比亚迪自身的净利润下降了19%。
比亚迪能否逃脱自己设下的陷阱?时间窗口很短。
它必须在追随者使该细分市场同质化之前,将市场份额转化为品牌价值,这正是其保费腾势 (Denza) 品牌的用途。它必须将一次性买家转变为忠实客户,而十年的电池承诺正在悄然实现这一点。
此外,它必须依赖垂直整合:比亚迪约四分之三的零部件为内部自产,从刀片电池到半导体和电机,甚至用自有船只将汽车运往海外。一个从不同供应商处购买电池和芯片的后来者,无论如何都无法迅速匹配这样的成本基础。
用C4的逻辑来讲,比亚迪现在必须表现得像一个市场领导者,同时避免重蹈被它取代的那些公司的覆辙。这意味着要继续打造品牌、建设分销渠道和发展技术,因为紧随其后的汽车制造商不会等待。
那么,老牌企业应该怎么做?C4的逻辑给它们留下了两种可能的选择。
要么在价格上竞争,并接受中国式的利润率作为回报。要么在服务网络、二手车残值和信誉等新进入者无法迅速获得的方面实现差异化,这些都是数十年积累的成果。
半心半意的措施——比如这里给个折扣,那里延长点保修——只不过是在为有序撤退提供资金罢了。
这个教训不仅仅局限于汽车展厅。在东南亚,任何C4指数高且稳定、头部企业已习惯于温和竞争和舒适利润的行业,都应将比亚迪的到来视为一个警告。
高C4指数不是护城河,而是一封邀请函。
对于新加坡和东南亚的消费者来说,未来几年每次购买汽车都将获得更多价值。而对于汽车制造商,无论是传统巨头还是挑战者,该地区舒适安逸的时代已经结束。全球汽车行业激烈动荡的经济模式已经到来,而且毫不留情。
作者是新加坡国立大学(国大)商学院理学硕士项目副院长。本文所表达的观点不代表国大的立场。
TRENDING NOW

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Deal between tycoon friends sparks scrutiny of Philippine power sector

Singapore’s S$80 million vertical farm must pass the 50-cent test to succeed

