

想象一下OpenAI债券和无处不在的Labubu
2026年是否会出现这四大市场动态?
本文由 AI 翻译,关键事实请以原文为准。
从人工智能(AI)驱动的股市上涨,到中国摆脱美国关税威胁并创下历史性的贸易顺差,2025年充满了经济奇迹。
不要指望关于创新和经济颠覆的辩论会在2026年消失。在我的观察清单上,有四个出人意料但并非不可能发生的发展动态,您或许可以加以考虑。
OpenAI债券
如果WeWork在上市前都能发行公司债券,那么估值高达5000亿美元的独角兽巨头OpenAI又为何不可呢?
Sam Altman的这家初创公司最早要到2026年才计划上市,但它仍有大量的融资需求。预计该公司将烧掉170亿美元现金,并在随后的两年中分别再消耗350亿美元和450亿美元。
不出所料,OpenAI再次进入融资模式。据报道,该公司正寻求以高达8300亿美元的估值融资1000亿美元。该公司计划最早在第一季度完成此轮融资。
Sam Altman的这家初创公司最早要到2026年才计划上市,但它仍有大量的融资需求。预计该公司将烧掉170亿美元现金,并在随后的两年中分别再消耗350亿美元和450亿美元。
不出所料,OpenAI再次进入融资模式。据报道,该公司正寻求以高达8300亿美元的估值融资1000亿美元。该公司计划最早在第一季度完成此轮融资。
日本的SoftBank Group一直在为OpenAI提供资金,于2025年投资了300亿美元。但资金紧张的创始人Masayoshi Son能否找到资金来领投未来的融资轮,还是会在另一位更注重价值的锚定投资者进入时接受较低的估值?
市场对OpenAI的盈利潜力日益担忧。
如果风险投资资金正在枯竭,OpenAI可能不得不效仿其他超大规模企业(hyperscaler),转向债券市场。毕竟,Altman不能无限期地依赖其合作伙伴(是的,我说的就是你,Oracle!)来筹集债务。现在是时候让OpenAI也利用杠杆来扩大其资产负债表了。
Labubu的解放
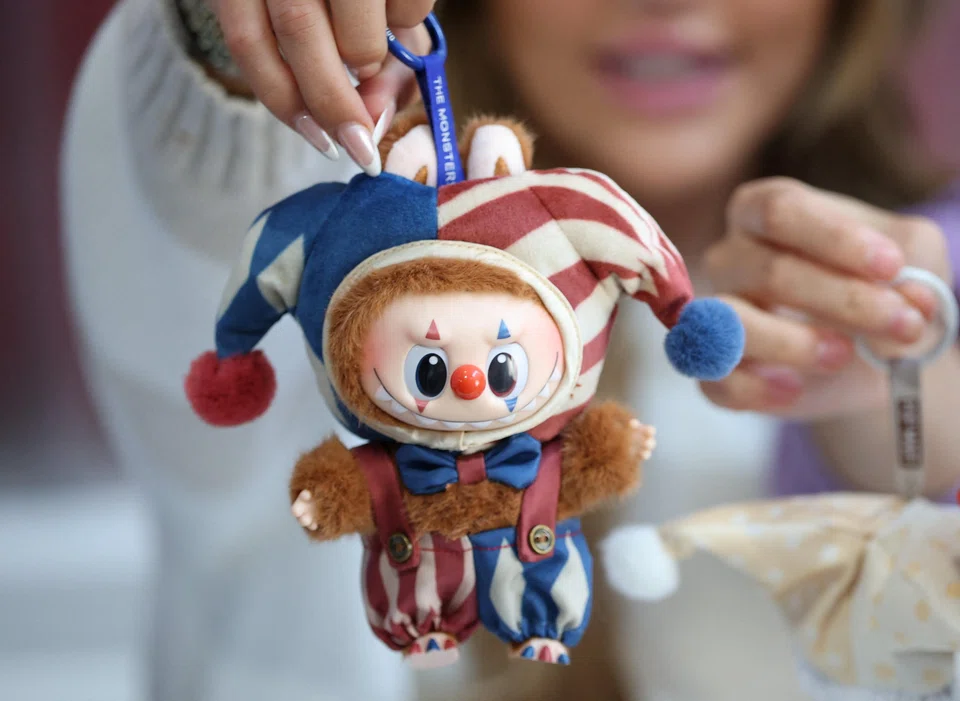
黄牛不再!想象一下,走进任何一家Pop Mart门店,随时都能买到你心仪的龇牙Labubu玩具。这对粉丝来说将是天大的好消息,同时也是对这家中国玩具制造商的品牌韧性的一次真正考验。
在香港上市的Pop Mart是最热门、也最具争议的股票之一。支持者认为,它是一种持久消费趋势的主要受益者,在这种趋势下,年轻人愿意超支购买一些小玩意儿来犒劳自己。
与此同时,Pop Mart在定期推出引人注目的系列方面做得很好。然而,批评者抱怨说,该公司正依靠稀缺性来销售其产品。他们认为,既然线上对Labubu的兴趣已经达到顶峰,它的好日子也就到头了。
为了证明唱反调的人是错的,Pop Mart,请把货架补满,展现你的真正价值吧!让我们看看Labubu究竟是一时的热潮,还是会成为永久的痴迷。
香港大亨的新交易
New World Development的一些永续债券持有人正期望其亿万富翁主席兼家族掌门人Henry Cheng能主导一次股权注入。
这家房地产开发商是香港最具标志性的公司之一,在一次由债务驱动的奢侈品零售业务扩张后,陷入了财务困境。
该大亨的旗舰地产公司于2025年11月发起了一项债务置换,其中包括高达50%的“剃头”减记,主要针对永续债券投资者。但公司仅收到了最高提议额的72%,这表明一些投资者希望能有更好的报价。
数月来,市场一直有传言称,既然香港房地产市场开始出现复苏迹象,郑氏家族将引入新的股权合作伙伴来重振New World。
有观点认为,除非开发商付清其永续债的所有应计利息,否则不能向新股东派发股息。如果郑氏家族想要达成股权交易,这种机制就给了债权人一些议价能力。
别高兴得太早。看看郑氏家族的过往记录:他们从不拿好钱去填坏账。
他们并未提供任何股东贷款,不像亿万富翁李氏家族为旗下上市地产公司Henderson Land Development,或Shenzhen Metro Group为China Vanke所做的那样。
诚然,在2023年,该家族以180亿港元(30亿新元)的价格,收购了New World在另一家上市子公司NWS Holdings中61%的股权。但这对家族办公室来说是一笔划算的交易,因为这家建筑公司支付丰厚的股息。
要记住,香港大亨之所以富有是有原因的。他们是世界级的金融工程师,而且精于算计。我们不要太天真了。
私募信贷风光不再
关于私募信贷是否构成系统性风险,并可能膨胀到引发下一次金融危机的讨论有很多。但在危言耸听之前,这个行业可能已经度过了它的鼎盛时期,并可能自行萎缩。
首先,如果基金经理们难以部署资金,那么筹集数万亿美元的意义何在?
公开信贷市场目前正在激烈地争夺交易:银团贷款市场已向垃圾级借款人重新开放,银行也再次为大型杠杆收购以及大型AI数据中心项目安排融资。
其次,投资者开始意识到,私募信贷与私募股权或风险投资完全不同。
一方面,承担风险并不能换来上不封顶的股权收益。另一方面,由于贷款利润率下降,出错的空间很小。正如汽车零部件供应商First Brands的破产案所示,一笔糟糕的投资就可能拖累整个基金的业绩。那么,又何必自找麻烦呢?彭博社
TRENDING NOW

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Three ex-employees of Envy group join Ng Yu Zhi in bankruptcy

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

If AI has a one-in-five chance of destroying us, what do we do with the remaining four?

