

Jardine C&C 是否可能被私有化?
其大部分价值来自雅加达上市的 Astra International,而其母公司在新加坡拥有第二上市地位
本文由 AI 翻译,关键事实请以原文为准。
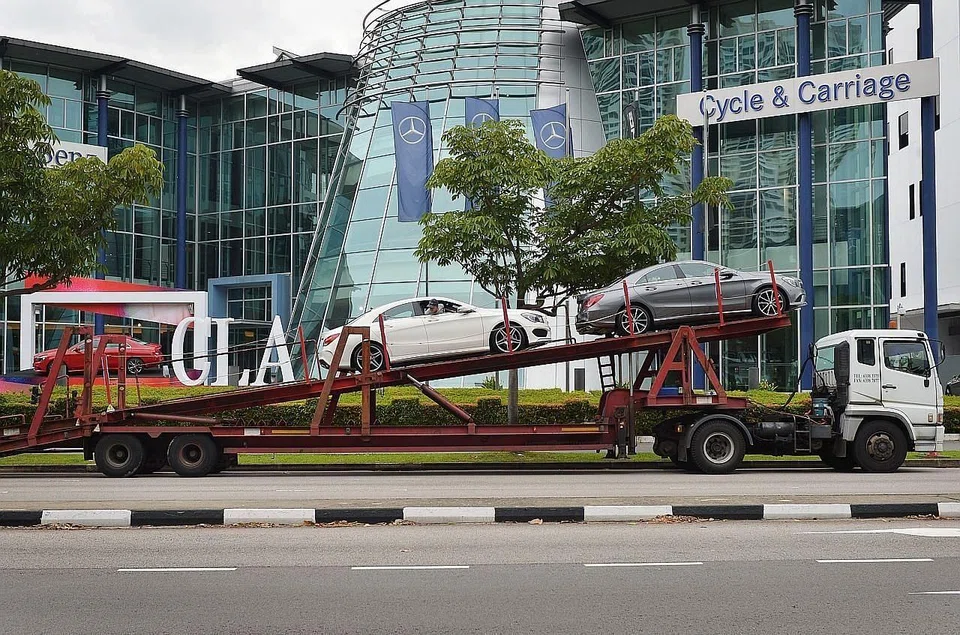
【新加坡】上周有新闻报道称Jardine Cycle & Carriage 正在探讨出售其在新加坡和马来西亚的汽车经销商业务,这可能让一些市场观察人士感到困惑。
尽管这些业务去年对集团股东应占基本利润的贡献不足5%,但它们与公司的身份和企业形象紧密相连。
除了新加坡和马来西亚,Jardine C&C 通过其在 Astra International 持有的50.1%股份以及在 Tunas Ridean 持有的49.9%权益,在印度尼西亚的汽车行业中也扮演着重要角色。
此外,该集团通过其在 Truong Hai Group Corporation (Thaco) 持有的26.7%股份,在越南汽车领域也占有重要地位。
更重要的是,该集团在新加坡和马来西亚的汽车业务在过去几年中表现良好。
这些业务在2025年为集团贡献了4790万美元的股东应占基本利润,高于2024年的3220万美元和2023年的2860万美元。
集团将该部门2025年业绩走强归因于新加坡商用车销量增长了74%,这得益于招标项目下电动巴士的交付。
公司补充说,年内二手车销售和售后服务量有所增加,而新乘用车销量则持平。
Jardine C&C 在2025年的股东应占基本总利润为11.1亿美元,较2024年的11亿美元增长了0.7%。
如果出售新加坡和马来西亚汽车业务的交易得以实现,这可能会让一些市场观察人士质疑 Jardine C&C 作为一家上市公司是否还有存在的意义。
就目前情况而言,该集团的大部分价值都集中在另一家于雅加达上市的公司 Astra 之下。
Jardine C&C 本身由 Jardine Matheson 持有85.5%的股份,后者在新加坡拥有第二上市地位,并且是海峡时报指数的成分股。
如果 Jardine C&C 出售其传统的新加坡和马来西亚汽车业务,那么 Jardine Matheson 为了消除一层企业成本而最终将其私有化是否合乎逻辑?
出售新加坡和马来西亚的业务部门是否标志着集团汽车业务进行更广泛重组的开始?
这一切对投资者意味着什么?
日益激烈的电动汽车竞争
尽管 Jardine C&C 在新加坡和马来西亚的汽车业务近期表现强劲,但与传统的内燃机(ICE)汽车相比,中国电动汽车(EVs)的迅速普及可能构成更长期的挑战。
事实上,Jardine C&C 或许迟早也必须应对中国电动汽车在其其他主要市场带来的冲击。
在4月30日的年度股东大会(AGM)上,一位股东询问 Astra 如何应对中国电动汽车在印度尼西亚的竞争。该公司的集团财务总监 Freddy Lee(他于次日接任首席执行官一职)表示,Astra 正在与其主要合作伙伴密切合作,以扩大其产品组合。
Lee 接着表示,电动汽车目前占印尼市场的10%至15%,为混合动力和内燃机汽车留下了巨大的市场空间,而 Astra 在这些领域仍占主导地位。
他补充说,Astra 涵盖了从制造业产业群、分销、零售、售后、金融服务、保险到二手车的端到端生态系统,这巩固了其在汽车行业的竞争地位。
Astra 此前曾表示,将于本季度宣布一项战略评估的结果。
在我看来,作为该评估的一部分,披露一项可靠的计划以适应汽车行业迅速变化的动态,将有助于维持投资者对 Astra以及Jardine C&C的兴趣。
积极管理的投资组合
一个乐观的理由是,Jardine C&C 一直在积极调整其投资组合以推动回报。
例如,Astra 去年斥资2.07亿美元收购了 Mega Manunggal Property,这是印度尼西亚最大的工业和物流地产开发商之一。
该集团还投资了5600万美元,增持了数字医疗保健平台“Halodoc”的股份,并斥资2.11亿美元增持了 Medikaloka Hermina 医院集团的权益。
去年,Astra 还通过 United Tractors 以5.4亿美元的价格在北苏拉威西收购了一座金矿。
Jardine C&C 去年斥资400万美元,将其在 Refrigeration Electrical Engineering Corporation (REE) 的持股比例从41.4%提高到41.7%。
这家在胡志明市上市的公司在电力、公用事业、房地产以及机电工程领域均有业务。
另一方面,Jardine C&C 早在2024年8月就以3.44亿美元的价格剥离了其在 Siam City Cement 的全部25.5%股份。在2025年12月和2026年2月,该集团以4.16亿美元的价格将其在 Vinamilk 的股份从10.6%减持至2.5%。
当在年度股东大会上被股东问及这些资产剥离时,Lee 表示,这些资产虽然支付了股息,但其整体回报未能超过 Jardine C&C 的资本成本。他补充说,集团学到的一个重要教训是,对其关键投资拥有重大影响力至关重要。
私有化要约?
这让我想到了 Jardine C&C 是否可能被私有化的问题。
尽管其大部分盈利来自 Astra,但该集团并未遭受控股公司折价的影响。
相反,根据2025年的财务数据,Jardine C&C 的交易价格是其基本盈利的9.1倍,市净率为1.2倍,而 Astra 的市盈率为7.1倍,市净率仅略高于其账面价值。
根据2025年的股息,Jardine C&C 的交易收益率为4.4%,而 Astra 的收益率为6.8%。
有趣的是,Jardine C&C 去年11月还任命了前华侨银行(OCBC)总裁 Samuel Tsien 担任其首位独立主席。Tsien 于2021年10月首次加入 Jardine C&C 董事会,并曾担任其首席独立董事。
这些因素似乎使 Jardine C&C 处于有利地位,可以继续保持上市,并吸引健康的投资者追随。
然而,从其母公司的角度来看,很难看出 Jardine C&C 继续上市的意义何在,特别是如果它出售了其在新加坡和马来西亚的汽车业务。
Jardine Matheson 管理其投资组合的方式与 Jardine C&C 大致相同,完全拥有其在 Astra、Thaco 和 REE 的股份可能会更有效率。
许多公众投资者可能也更喜欢 Jardine Matheson 提供的更广泛的业务和地域敞口,而不是 Jardine C&C。
事实上,Jardine Matheson 目前的估值比 Jardine C&C 更高——这可能支持一项以股份为基础的收购要约。根据其2025年的财务数据,Jardine Matheson 股票的交易价格是其基本盈利的12.8倍,股息收益率为3.2%。
在我看来,对 Jardine C&C 发出私有化要约似乎是一个非常明显的可能性。






