吉宝南中心:有收入支持加持的交易未必是坏事
吉宝房地产投资信托拟以6.26亿新元收购中央商业区大楼股权,基本面是关键
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 您是否会因为发展商保证一笔可观的购买价收益率,而心动签约购买海外房产?
或许,追求收益率的投资者应该警惕,不要被高额保证收益率的承诺所诱惑而购买房产。
买卖协议中的条款和条件或许包含允许发展商推卸兑现上述保证收益率责任的条款。此外,提供保证收益率的发展商是否信誉良好、信用卓著?
关键在于,在保证收益率期限过后,您必须对所看中的单位的租赁和转售需求有信心。
尽管如此,在房地产交易中,卖方为买方提供某种形式的收入保证并非罕见,即使是涉及经验丰富的买家也不例外。
售后回租交易
例如,制造商或物流公司将其工业地产出售给房地产投资信托(Reits)或涉及回租安排的私人产业基金。
当然,售后回租交易中存在着房地产价格被抬高的风险。
毕竟,卖方可能乐于在几年内支付高昂的租金,以抬高其物业的成交价格。该物业的成交价或许可以根据其初始净收益率来证明其合理性。
尽管如此,涉及回租安排的房地产销售也可能存在合理的理由。卖方可能希望释放被庞大实体物业占用的资金,同时保留该物业用于其商业运营。
对于转售房屋,卖方可能会与买方签订租赁协议,以便有时间寻找替代住所并对新单位进行装修。
那么,在那些卖方不回租其物业却提供收入支持的房地产交易中,是否需要更加谨慎呢?
吉宝房地产投资信托的关联方收购
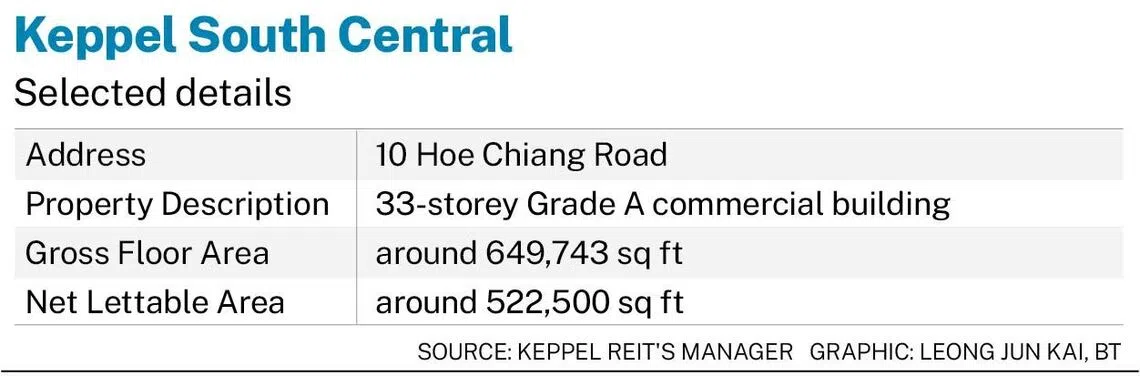
近期, 吉宝房地产投资信托 (Keppel Reit) 的管理人宣布,已签订有条件的股份购买协议,向其发起人 吉宝 (Keppel) 收购位于丹戎巴葛的甲级商业大楼——吉宝南中心(Keppel South Central)的51%权益。
这项以70年租赁地契为基础的51%权益收购,协定物业价值为6.262亿新元,约合每平方英尺2350新元。此次收购的初始物业收益率为4.3%,预计将对备考每单位派息产生增值效应。
吉宝南中心于2025年1月竣工,提供约522,500平方英尺的净可出租面积(NLA),其中包括办公空间,以及配套的零售、活动和灵活办公空间产品,还有室内体育馆、游泳池、空中露台和社交厨房等设施。
该建筑拥有卓越的可持续发展表现、弹性的数字基础设施以及先进的智能建筑功能,并且步行即可到达五个地铁站。
然而,投资者是否应该对上述交易涉及吉宝提供收入支持感到担忧?
这项收入支持为吉宝房地产投资信托提供每月223万新元的保证收入,期限可能从拟议收购完成后持续长达五年。
可以说,提供收入支持有助于吉宝在当前与吉宝房地产投资信托达成协议,以一个双方都能接受的价格出售吉宝南中心。
此外,在吉宝南中心的入住率逐步提升期间,吉宝房地产投资信托从一开始就能享有该物业不错的收益率。
不过,一栋新建成的办公楼的卖方,是否应该寻求将物业出售给一个可能不需要收入支持的买家,以获得一个好价格?
又或者,是否最好等到新建大楼的收入更加稳定时再进行交易,从而使任何收入支持的提供变得多余?
当然,当一家房产信托的发起人将其拥有的物业出售给该信托并提供收入支持时,投资者应格外留意。
或许,由于收入支持金额丰厚,发起人可以为该物业争取到一个高昂的售价。而该房产信托的购买行为,反过来又可能为拥有该信托管理人的发起人带来一次性的收购费以及更高的经常性管理费。
反思之下,任何房地产交易中,魔鬼都藏在收入支持安排的细节里,而最重要的还是物业的基本面。
物业基本面
在吉宝南中心的交易中,尽管吉宝可能需要为向吉宝房地产投资信托支付大笔收入支持负责,但拟议的收入支持安排有该物业当前的租金作为坚实支撑。
截至9月底,吉宝南中心已承诺的租约和正在办理文件的租约占净可出租面积的52.7%,平均租金为每月每平方英尺约11.30新元。这高于收入支持安排下所假设的每月每平方英尺11.15新元的租金。
同样重要的是,根据Colliers和CBRE截至9月底的独立估值,该物业在有无收入支持的情况下的估值差异很小。此外,即使没有收入支持,上述估值也超过了6.262亿新元的协定物业价值。两家估值机构都采用了收入资本化法和现金流折现法。
毫无疑问,任何房地产买家都应警惕,不要因为卖方抬高了该资产的收入而支付过高价格。
尽管如此,一项涉及收入支持的房地产交易对买方而言未必是坏事。
关键在于,购买者对该物业的基本面有信心。
最终,通过拟议收购吉宝南中心,吉宝房地产投资信托可能正以公允价格获得一项优质资产。而收入支持只是有助于使这笔交易对该信托更有利。
通过将吉宝南中心加入其投资组合,吉宝房地产投资信托巩固了其在供应受限的新加坡中央商业区办公楼市场的领先地位。这反过来又增强了该信托的投资价值。
笔者持有吉宝房地产投资信托的单位