

即将到来的预算案不太可能大幅加税,但未来或调高房地产税税率
调高房地产税税率相对更容易被接受;若税率上调可考虑提供优惠
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 随着9%的商品及服务税(GST)税率于2024年生效,加上经济的韧性,新加坡的税收情况保持健康。
在2025年4月至12月的九个月里,企业所得税收入达到283亿新元,占其整个财政年度327亿新元预测的87%,同比增长近12%。
因此,2026年的预算案有望不会出现重大加税。
加税在政治上可能不受欢迎。通常,企业和个人都希望缴纳较低的税款,因为这些开支会分别侵蚀盈利能力和可支配收入。
尽管如此,展望未来几年,一个财政负责的政府可能仍需提高税率。
随着人口老龄化,医疗保健支出可能会增加。向低碳经济转型也可能需要大量投资。
与此同时,随着大国行动日趋强硬,恐怖主义威胁依然严峻,国防和安全领域也需要大量支出。
政府支出不断增长,需要资金支持,而人们也担忧传统上贡献大部分税收的劳动人口可能会萎缩。
如果要提高税率,房地产税是否会成为主要的承担者?
在2024年4月至2025年3月的财政年度,新加坡国内税务局共征收了889亿新元的税款,约占政府营运收入的77%。
其中,企业所得税、商品及服务税(GST)和个人所得税是最大的贡献者,分别为309亿新元、200亿新元和191亿新元。
紧随其后的是房地产税,征收额为66亿新元,同比增长近12%。
试想一下,与提高所得税或商品及服务税(GST)税率相比,提高房地产税税率对企业和个人而言可能更容易接受。
艰难的选择
企业税率为征税收入的17%,采用统一税率。此税率适用于本地和外国公司。
征税收入指的是公司在一个估税年内,扣除可免税开支后的缴税收入。
新加坡希望吸引企业在此投资和创造就业,以建立一个充满活力的经济。征收更高的企业税是否会削弱其经济竞争力?
新加坡对纳税居民征收的个人所得税采用累进税率。收入越高,税率越高。目前,纳税居民的最高税率为24%,适用于超过100万新元的征税收入。
举例来说,一名纳税居民在一个估税年内,其100万新元的征税收入应缴的税款总额为19万9150新元。
当然,许多人可能支持对高收入者征收更高的税。然而,更高的个人所得税率是否会降低新加坡对顶尖人才的吸引力?
实际上,高额的个人所得税可能会削弱个人追求财务成功的动力,从而带来不利的经济后果。
商品及服务税(GST)是一项基础广泛的消费税,适用于进口商品以及在新加坡供应的几乎所有商品和服务。
政府做出了艰难的决定,于2023年将商品及服务税(GST)税率从7%提高到8%,随后在2024年提高到9%。政府为家庭,特别是低收入家庭,提供了慷慨的财政援助,以应对GST开支的上涨。
虽然不能排除未来会进一步提高GST税率,但这样做可能带有很大的政治风险。更重要的是,更高的GST税率是否会损害国内消费?
为何是房地产税
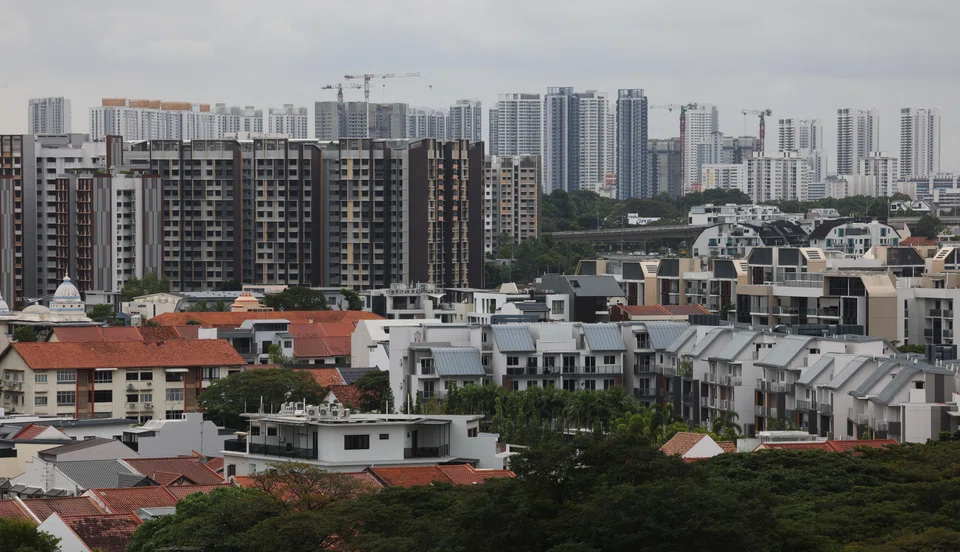
归根结底,与提高所得税或商品及服务税(GST)税率相比,提高房地产税税率对公司和个人来说可能更容易接受。这尤其是因为住宅房地产税率是累进的,并且自住业主享有较低的税率。
房地产税是针对房地产所有权征收的税种,无论房产是自住、出租还是空置,都需缴纳。
房地产税的计算方法是将房产的年值(Annual Value, AV)乘以相应的房地产税税率。年值是指房产在扣除家具、装修和维护费后的估计年租金。
目前,非住宅房地产的房地产税税率为10%。对于住宅,自住业主的税率范围为0%至32%,而非自住业主的税率范围为12%至36%。年值越高的住宅适用越高的税率。
房地产税是一种有效的税种,因为它难以规避。此外,房地产税能将一部分财富存量重新循环到经济中,从而有助于缓解社会不平等。
关键在于,如果新加坡不针对个人净财富征收新税,那么作为当今财富税主要形式的房地产税,未来预计将为国库贡献更多收入。
对个人净财富征税可能难以实施。准确公平地估算财富可能很棘手。此外,许多形式的财富是流动的——当不同司法管辖区的财富税存在差异时,这些财富可能会转移。
新加坡努力奋斗才成为全球领先的财富管理中心。引入个人净财富税可能会损害这座城市国家在财富管理方面的吸引力。
新加坡政府还有另一个重要的收入来源,即每年的国家储备净投资回报贡献(Net Investment Returns Contribution, NIRC),这笔款项允许政府将国库预期回报的最多50%用于支出。
国家储备净投资回报贡献包括由新加坡政府投资公司(GIC)、新加坡金融管理局和Temasek所投资的净资产中高达50%的净投资回报,以及由剩余资产的过往储备中产生的高达50%的净投资收益。
虽然或许有空间将更大份额的投资回报用于支出,但为了帮助国库增长,避免这样做可能是审慎之举。
如果在不久的将来,住宅和非住宅房地产税税率上调,或许可以考虑为自住的大家庭提供优惠,以支持人们组建大家庭和多代同堂的生活方式。
此外,还应考虑为使用自有物业经营业务的企业提供优惠,并将优惠扩大到上市房地产投资信托,以支持房地产所有权的普及化和本地股市的增长。
在不确定的世界中,在稳定的新加坡拥有房产是保值财富的绝佳方式。然而,为了满足日益增长的财政需求,业主们未来可能需要缴纳更多的税款。






