

金管局下一次决策或更关注增长而非成本
伊朗战争引发的通胀影响或已减弱,出人意料的强劲经济扩张成为更重要的考量因素。
本文由 AI 翻译,关键事实请以原文为准。
到7月底,新加坡金融管理局 (金管局) 将发布其常规的季度货币政策声明,内容将是收紧、放宽或维持现有政策设定。无论最终决定如何,其背后的原因可能与一两个月前的设想大相径庭。
在4月中旬发布上一次货币政策声明时,新闻网站仍在每日直播霍尔木兹海峡的动态。当时,美国和以色列对伊朗的战争刚进入第二个月,对冲突迅速结束的希望已经消退,能源危机的恐慌情绪高涨。
正如金管局当时指出的:“自2月下旬以来,通过霍尔木兹海峡的航运受到严重限制,全球原油、天然气及相关化合物的价格大幅上涨。”
金管局警告称:“在未来几个季度,更高的通胀还将侵蚀实际收入并抑制最终需求。”
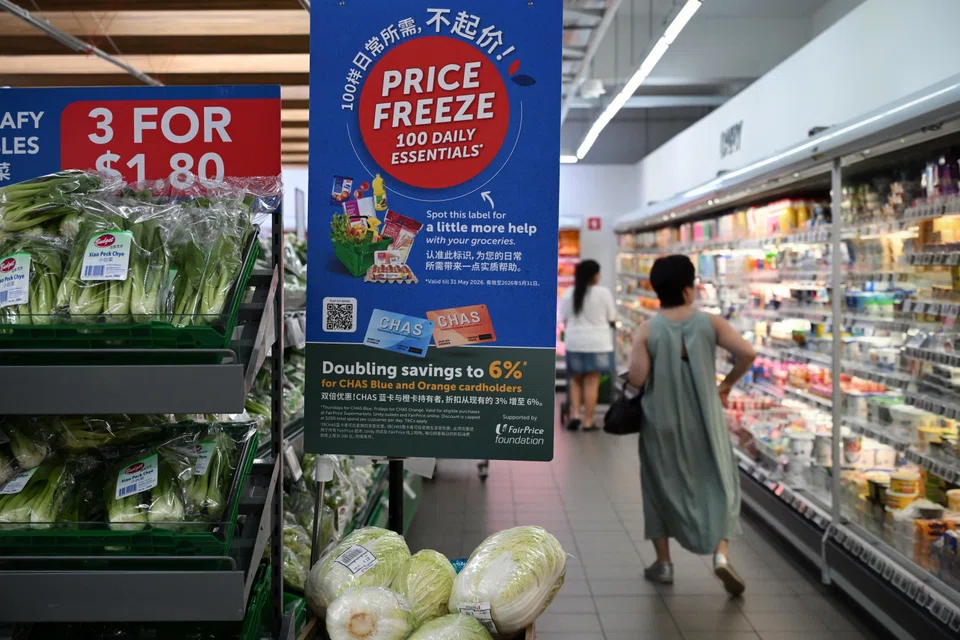
然而,两个半月后,成本推动型通胀并未如担心的那般严重。
事实上,5月份的核心通胀率稳定在1.4%,低于经济学家1.6%的预期中值。
通胀压力的滞后效应
诚然,正如新加坡当局所强调的,能源短缺对价格的影响需要时间才能显现。
例如,正是在本季度,因伊朗战争导致的家庭电费和燃气费才开始大幅上涨:电费上涨17%,燃气费上涨7.1%。
这种滞后仅仅是由于费率的计算方式所致。与此同时,能源价格对其他供应链的间接影响,可能需要更长的时间才能在整个体系中传导。
正如金管局在发布5月份通胀数据时所说:“随着更高的能源成本滞后地传导至全球供应链,预计它们将随着时间的推移,推高新加坡更广泛进口商品和服务的生产及运输成本。”
尽管如此,值得注意的是,金管局并未改变其对核心通胀和整体通胀的预测区间,预计两者今年的平均水平仍将在1.5%至2.5%之间。
一个可喜的烦恼?
在新加坡金融管理局最新的专业预测员调查中,大多数受访者(61.9%)仍然预计金管局将在7月份维持政策设定不变。
然而,与一个季度前相比,现在有更多人预计金管局将在7月收紧政策,即上调政策区间的斜率:持此观点的比例为38.1%,高于伊朗战争前发布的3月份调查中的23.5%。
如果金管局最终在7月收紧政策,这可能不仅仅是出于对成本推动型通胀的担忧。
通胀并非唯一超出预期的宏观经济变量。经济增长也同样超出预期,并且是朝着积极的方向。
尽管新加坡第二季度国内生产总值(GDP)增长数据要到本月晚些时候才会公布,但经济学家们预计,得益于强劲的制造业产业群数据,该季度经济将有强劲表现。
这是因为对人工智能的需求持续推动电子业的繁荣。事实上,在金管局的调查中,人工智能引领的科技周期的持续上行被所有受访者视为一个上行风险,更有80%的受访者将其列为首要风险。
如果经济增长被证明是持续且强于早前预期的,那么这反而可能导致需求拉动型通胀。与本身就带有损害需求风险的供给侧通胀相比,这对于金管局采取任何紧缩政策而言,都可说是一个更可喜的理由。
TRENDING NOW

Fed hike throws Singapore banks a margin lifeline; UOB most likely to feel impact

He built the Vingroup empire. Now South-east Asia’s richest man is handing some key roles to his sons

Real-estate veteran Desmond Sim quits from CEO roles at Realion, ETC

Chagee, Mixue and Luckin won the market. Sustaining their edge is the harder part

