

不再是“乏味的”电信公司:Singtel 与 KKR 的数十亿美元数据中心投资将助力其转型
通过与 KKR 联手收购 STT GDC 的控股权,这家电信公司正从区域级别迈向全球主舞台。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】当市场传出 138 亿新元的交易风声时,人们通常会予以关注。但当主角是 Singtel 和私募股权巨头 KKR,而目标是新科电信媒体全球数据中心 (ST Telemedia Global Data Centres, STT GDC) 时,市场不仅仅是关注,更是应声上涨。
Singtel 的股价在周一(2月2日)上涨了 1.1%。此前有周末报道称,由 KKR 和 Singtel 组成的财团即将达成一项交易。据称,新加坡的主权财富基金 GIC 和阿布扎比的 Mubadala 也在洽谈作为少数股权联合投资者加入。
随着市场预期的升温,这家在新加坡上市的电信公司的股价在周二再度飙升 4.7%,收于 4.86 新元。在周三上午宣布交易后,该股以 4.95 新元开盘。
这一价位已接近去年 11 月创下的 4.88 新元的历史新高,当时就有传言称 KKR 和 Singtel 正在就收购 STT GDC 进行“深入谈判”。
在 2025 年,Singtel 本已是新加坡蓝筹股中表现较好的公司之一。其全年含股息再投资的总回报率达到了 54.1%,几乎是基准海峡时报指数 (Straits Times Index, STI) 28.8% 总回报率的两倍。
市场对 Singtel 的乐观情绪显而易见,且不无道理。
由财团牵头收购 Temasek 旗下 STT GDC 的交易,不仅是亚洲最大的数字基础设施交易之一,更标志着 Singtel 终于彻底摆脱了“乏味的电信公司”这一标签。
多年来,Singtel 一直在宣扬资本循环的理念。它出售了部分 Airtel 的股份,削减了非核心资产的持股,并囤积了大量现金。现在,我们看到了这笔巨额资金的去向。
通过与 KKR 联手收购 STT GDC 的控股权,Singtel 正从区域性舞台迈向全球主舞台。
虽然其自有的数据中心子公司 Nxera 也是一个强大的区域性参与者,但 STT GDC 则完全是另一个量级的存在。
我们谈论的是 2.3 吉瓦的总 IT 负载能力、遍布英国、德国、意大利、韩国、印度和东南亚的 100 处设施,以及一个反映了当前席卷基础设施领域的人工智能 (AI) 溢价的估值。
数据中心正处在 Singtel 多年来一直布局的几大趋势的交汇点上:云技术普及、人工智能工作负载,以及亚洲和欧洲对安全的运营商中立基础设施日益增长的需求。
通过将 STT GDC 纳入麾下,Singtel 立即获得了规模效应、地理覆盖范围以及一个需要多年有机增长才能复制的资产组合。
这笔交易也再次印证了管理层的理念:资本循环不再是一个口号,而是一项经营原则。
包括海外联营公司股份在内的资产货币化所得收益,正越来越多地被重新投向增长前景更广阔、现金流更可预测的业务。
数据中心虽然是资本密集型行业,但其合同收入和与通胀挂钩的定价模式,与传统电信服务面临的利润压力形成了鲜明对比。
对于投资者而言,协同效应是显而易见的。Nxera 带来了能够处理 Nvidia 最新芯片热量的专业化液冷“AI-ready”技术;而 STT GDC 带来了庞大的全球性房地产资产。这是一场技术与实力的结合。
一些批评者可能会称之为资产的“左手倒右手”。STT GDC 是新科电信媒体 (ST Telemedia) 的子公司,而后者由新加坡投资公司 Temasek 全资拥有。Singtel 同样由 Temasek 控股。
但是,对于精明的观察家来说,这是一种战略性整合。
考虑到 KKR 在基础设施领域的专业知识和雄厚的财力,将 STT GDC 整合到 Singtel 和 KKR 旗下对扩大后的实体有利。未来,该业务可能会处于有利位置,以进行最终的大型首次公开募股 (IPO) 或分拆。
代价是什么?
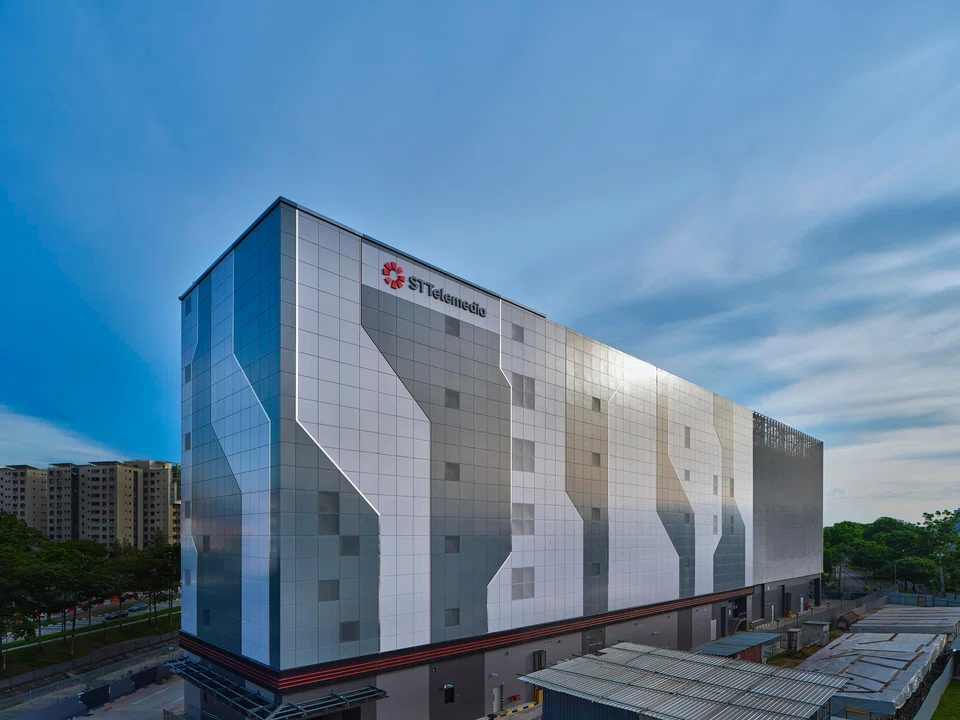
KKR 和 Singtel 周三宣布,将以 66 亿新元从新科电信媒体 (ST Telemedia) 手中收购 STT GDC 剩余的 82% 股份。
这笔交易意味着,包括已承诺项目的杠杆和资本支出在内,STT GDC 的隐含企业价值约为 138 亿新元。
与市场普遍预期不同,公告中并未提及 GIC 或 Mubadala,但据信它们通过 KKR 进行了间接投资。
然而,66 亿新元的交易价格意味着其估值远高于去年年底的水平,当时据称 KKR 和 Singtel 正在寻求 50 亿新元的贷款来为该交易融资。估值的大幅上涨很可能是由人工智能热潮推动的。
去年 10 月,一个包括 BlackRock、Microsoft 和 Nvidia 在内的投资者团体采取行动,以 400 亿美元的价格收购了总部位于美国的 Aligned Data Centers,后者是全球最大的数据中心运营商之一,拥有近 80 处设施。
在人工智能热潮的推动下,这笔交易是涉及科技巨头和硅谷初创公司的一系列大额交易之一。
根据 Morgan Stanley 的估计,包括 Alphabet、Amazon、Meta 和 Microsoft 在内的主要科技公司预计将在 2025 年在人工智能基础设施上投入约 4000 亿美元。
与此同时,Goldman Sachs 估计,到 2030 年,全球与人工智能相关的基础设施支出可能达到 3 万亿至 4 万亿美元。
显然,数据中心就是新的石油,而人人都想分一杯羹。
分析师乐观地认为,凭借其资产货币化举措,Singtel 能够相对轻松地为其债务部分提供资金。
Singtel 最近通过出售印度 Bharti Airtel 的股份筹集了 15 亿新元,使其自 Singtel28 计划启动以来的资产循环收益总额达到 56 亿新元。
通过与 KKR 合作,Singtel 避免了将全部负债计入自己的资产负债表。该交易的大部分债务很可能会在财团层面被“圈护”起来,而不会直接记在 Singtel 的账上。
市场不应将此视为鲁莽的借贷,而应看作是一次战略性置换:用成熟、低增长的电信股权换取高增长、为人工智能做好准备的基础设施。对于收益型投资者而言,这是一个“金发姑娘”情景:既有增长,又没有因信贷问题而削减股息的威胁。
然而,数据中心对资本支出的需求是出了名地巨大,投资者将密切关注这笔巨额资本投入是否会侵蚀他们已习惯的丰厚股息派发。
股息收益率
尽管在数据中心领域投入巨资,但 Singtel 的股息收益率预计仍将是 STI 蓝筹成分股中最具吸引力的之一。
例如,RHB 的分析师估计,在截至 3 月的 2026 财年,其远期股息收益率为 4.2%,而 2027 财年和 2028 财年则为 4.4%。
从积极的方面来看,收购 STT GDC 提供了一个传统移动服务根本无法比拟的增长引擎。
如果该财团能够成功应对整合两大平台的执行风险,Singtel 的定位可能会被重新评估为一只高增长的基础设施股票。
目前,多头占据主导地位。Singtel 不再仅仅是一家向你销售 SIM 卡的公司,它正在成为互联网世界的“房东”。
TRENDING NOW

Analysts cut DBS target price on lower 2027 earnings, but see buying opportunity after share price slide
China Investment Corp, PGIM’s 50% stake in Nex mall up for sale; asking about S$1.2 billion
Nvidia CEO Jensen Huang drops from world’s top 10 richest after chips sell-off

OCBC wealth clients turn defensive amid market volatility as Q3 profit rises 3%

