百利宫交易:投资者为何应为更多房地产投资信托的合并与私有化做好准备
在经营环境欠佳的背景下,规模较小的房地产投资信托或将被淘汰,而规模较大的则将扮演整合者的角色
本文由 AI 翻译,关键事实请以原文为准。
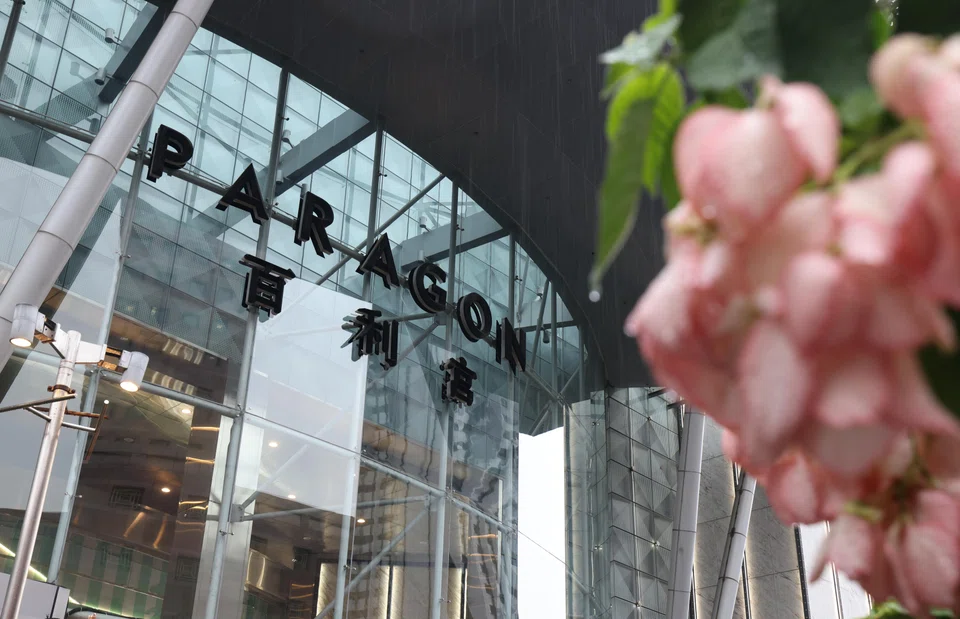
关于凯德综合商业信托 (CapitaLand Integrated Commercial Trust, CICT) 从 Cuscaden Peak 手中收购百利宫 (Paragon) 的交易,最平实的观察或许也是最深刻的:在房地产投资信托 (Real Estate Investment Trusts, Reit) 中,最大的参与者在收购和提升资产方面拥有无与伦比的优势。
因此,投资者或许应该为更多的私有化交易和新一轮的合并浪潮做好准备。
在高通胀和高利率对收益型投资构成压力,以及新加坡整体市场持续复苏的背景下,除了那些持有最具韧性资产类别且规模最大的房地产投资信托外,投资者可能对其他信托的热情会逐渐减退。
在这样不太有利的背景下,一些规模较小的房地产投资信托可能会被淘汰,而最大的参与者则扮演着整合者的角色,在行业洗牌中收购浮现的资产。
事实上,百利宫交易中最引人注目的一点是,与 Cuscaden Peak 相比,CICT 的管理人似乎对这项老旧资产需要进行昂贵的资产增值计划 (asset enhancement initiative, AEI) 一事不那么担忧。
Cuscaden Peak 去年对百利宫房地产投资信托 (Paragon Reit) 提出私有化要约的一个关键理由是,其旗舰资产需要耗资3亿至6亿新元进行资产增值计划以维持竞争力,而这项举措将导致其每单位派息 (distributions per unit, DPU) 出现巨大波动。
CICT 的管理人表示,将对百利宫的资产增值计划机会进行自己的评估,最终的范围和成本可能与 Cuscaden Peak 的初步分析有所不同。
这种看似从容的原因之一是,百利宫在 CICT 的投资组合中占比并不算太大;分阶段的资产增值计划加上租金上调,可以大大减轻对其每单位派息的不利影响。
CICT 也有充足的财务能力来承接像百利宫这样的资产,部分原因在于其以25亿新元出售了亚洲广场第二大厦 (Asia Square Tower 2)。
CICT 的管理人指出,公司通过以3%的净房地产收入收益率出售这项租赁地契办公资产来释放价值,并将资金重新部署到收益率更高的(3.9%)一项永久地契综合开发项目中。
CICT 还通过以每单位2.30新元的价格配售新单位,筹集了7.5亿新元。
退出与重新定位
Cuscaden Peak 并非唯一感到有必要退出公开市场的房地产投资信托发起人。
辉盛国际酒店信托 (Frasers Hospitality Trust) 去年也被其发起人集团私有化。此前一项战略评估认为,面对不利的宏观经济趋势和酒店业的结构性因素,该信托难以实现派息和资产净值 (net asset value, NAV) 的增长。
与此同时,一些发起人集团一直试图重新定位旗下表现较弱的房地产投资信托,或者干脆将其出售。
一个有趣的案例是,CapitaLand Investment 去年推出了在上海上市的凯德商用中国信托 (CapitaLand Commercial C-Reit)。在新加坡交易表现不佳的凯德中国信托 (CapitaLand China Trust, CLCT) 通过持有该信托的股份,并将其旗下的一项物业作为种子资产注入,在此次行动中扮演了直接角色。
CLCT 的发起人集团表示,将于今年晚些时候上市第二只中国房地产投资信托,并最终将两只信托合并。这可能为 CLCT 创造一个更大的平台,以利用中国的国内资本市场,并释放其成熟资产的价值。
在另一起案例中,ESR Group 今年早些时候将新达信托 (Suntec Reit) 的管理人出售给了 Tang Organization。该收购集团已控制新达信托约36%的单位,并表示将进行战略评估,以加强该信托的业绩并提高其资本效率。
在该交易之后,Hongkong Land 从 ESR Group 手中收购了新达信托10.8%的单位,这引发了外界猜测,认为其可能有兴趣购买该信托的部分资产。
今年早些时候,Hongkong Land 在新加坡推出了一个规模达82亿新元的房地产基金。该基金的资产包括 Hongkong Land 在滨海湾金融中心 (MBFC) 1号和2号塔楼、滨海湾联通广场 (Marina Bay Link Mall) 以及莱佛士码头一号 (One Raffles Quay) 中持有的三分之一股份。
卡塔尔投资局的亚洲广场第一大厦 (Asia Square Tower 1) 也是该基金初始投资组合的一部分。
更多合并?
这些近期的发展凸显了大型房地产集团——如 CapitaLand、Frasers Property 和 Hongkong Land——在房地产投资信托行业不断变化的格局中所扮演的整合角色。
与此同时,CICT 收购百利宫的交易,也突显了规模最大、专注于新加坡市场的房地产投资信托在维持整个行业活力方面的重要性。
凭借其规模、以及位于新加坡的资产的韧性,CICT 及其他类似的信托——包括凯德腾飞房地产投资信托 (CapitaLand Ascendas Reit, Clar)、星狮地产信托 (Frasers Centrepoint Trust) 和吉宝房地产信托 (Keppel Reit)——已帮助吸引了投资者和新的寻求上市者进入新加坡市场。
随着宏观经济条件日益不利,现在或许是规模最大、专注于新加坡市场的房地产投资信托通过合并变得更强大以巩固自身实力的恰当时机。
这并非一个新想法。市场上的许多领先房地产投资信托过去都曾通过合并来扩大规模。CICT 在2020年收购凯德商务产业信托 (CapitaLand Commercial Trust) 之前被称为凯德商用新加坡信托 (CapitaLand Mall Trust)。丰树商业信托 (Mapletree Commercial Trust) 在四年前收购了丰树北亚商业信托 (Mapletree North Asia Commercial Trust) 后,更名为丰树泛亚商业信托 (Mapletree Pan Asia Commercial Trust, MPACT)。
发起人集团之间的合并也导致了业务授权重叠的房地产投资信托进行合并。这种情况在 CapitaLand 收购 Ascendas-Singbridge 以及 ARA Asset Management 被 ESR Group 收购之后都曾发生。
展望未来,CapitaLand Investment 与丰树产业 (Mapletree Investments) 之间备受关注的合并可能成为一个催化剂,促使 Clar 吞并丰树工业信托 (Mapletree Industrial Trust),以及 CICT 收购 MPACT。
不过,为避免少数投资者的反对,可能需要做一些铺垫工作。一个明显的症结是,CICT 95%的业务敞口在新加坡,其交易价格为资产净值的1.1倍;而 MPACT 只有61%的业务敞口在新加坡,其交易价格仅为资产净值的0.7倍。
尽管如此,创建规模更大、对更具韧性的资产类别有更大敞口的房地产投资信托,可能是维持该行业活力的关键。