

如果房贷利率上升,租房可能比购买私人产业更划算
用于购买自住房产的资金,可转而用于投资优质股票,建立退休储备金
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 新加坡的利率走势与美国的利率走势没有直接关联。
然而,美联储在9月中旬上调其基准隔夜利率,并暗示未来几个月将进一步加息,这是否预示着包括新加坡在内的许多地区将迎来一个长期的高利率时代?
当然,本地退休人士可能会欢迎更高的利率,因为他们可以从新元定期存款或国库券等安全投资工具中获得更好的回报。
另一方面,如果利率上升并长期保持在高位,借款人将受到冲击。
房贷或将更昂贵
利率上升可能对申请新房贷或为现有贷款进行再融资的个人产生不利影响。
截至10月2日,三个月复合新加坡隔夜平均利率(Sora)约为每年1.2%,而2024年初和2025年初的预测值分别约为3.7%和3%。Sora是本地普遍用于房贷定价的基准。
假设一名买家购买一间价值250万新元的转售公寓单位,并以25:75的股权与债务比例来融资。
对于一笔187.5万新元、为期25年的贷款,在年利率分别为2%、3%和4%的情况下,每月的按揭还款额分别为7947新元、8891新元和9897新元。
在25年内,假设年利率分别为2%、3%和4%,总还款额将分别约为238万新元、267万新元和297万新元。
当然,对于符合条件的买家来说,即使房贷利率大幅上升,购买新的建屋发展局 (建屋局) 组屋仍可能是一个明智的选择。毕竟,新的建屋局组屋是以津贴价格出售的。
在2026年6月的预购组屋(BTO)活动中,标准项目Sembawang Brook的四房式组屋指示性价格(不含津贴)介于30万2000新元至42万8000新元之间,远低于附近剩余地契较短的可比转售组屋60万至68万新元的成交价。
租房选项
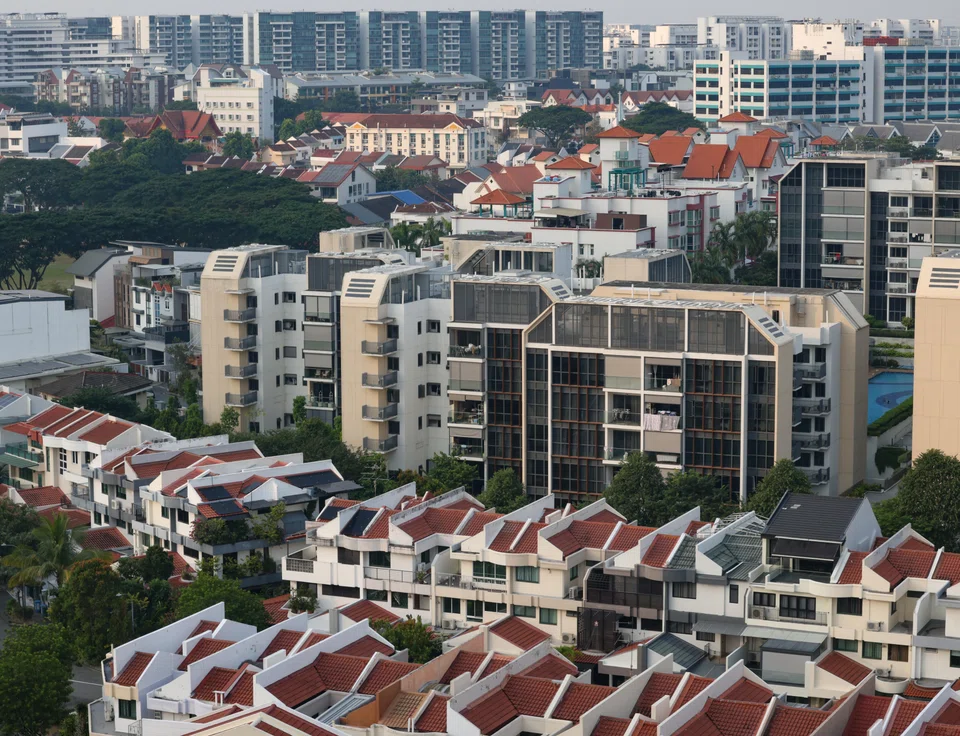
然而,更高的利率是否会增强租房而非购买私人住宅的理由?
诚然,支付租金是一项开支,而偿还房贷则是在为一项可能随时间增值的资产付款。
尽管如此,请考虑动用62万5000新元的资金,来购买一间价值250万新元的自住私人住宅的机会成本。
这笔钱可以用来开创一项新业务,其回报可能是初始投资额的许多倍。另一个不那么激动人心的选择是,这62万5000新元可用于购买股票,以赚取股息带来的经常性收入和创造资本收入,从而确保退休后的财务充足。
此外,在一个就业市场不安全感日益加剧的时代,偿还一笔为期多年的大额房贷可能会成为沉重的负担。
根据市区重建局的预估数据,第三季度的整体私人住宅价格指数环比上涨1.4%,同比上涨3.4%。第三季度,有地住宅的价格涨幅远超非有地住宅。
在10年和15年的周期内,私人住宅价格的复合年增长率分别为4.9%和2.8%。
假设这间价值250万新元的住宅每年增值3%,买家使用一笔187.5万新元的25年期贷款来协助购买。在年房贷利率分别为2%、3%和4%的情况下,25年后出售该房产所得的正净现金流(扣除投入的本金和总贷款还款额后)将分别为223万新元、194万新元和164万新元。
如果计入交易成本,或将现金流折算成现值,上述金额将会减少。此外,计算中也未考虑房地产税和维修费用等拥屋成本。
将上述情况与另一种情景进行比较:租房并将62万5000新元投资于股票,这些股票每年产生3.5%的股息收益率和5%的价格增长。
再假设初始年度租金开支为4万2000新元,并以每年3%的速度增长。
25年后,将62万5000新元投资于股票的租房者,在扣除总租金支付后,通过出售股票所得收益和收到的股息,将获得163万新元的正净现金流——这与房贷利率为每年4%时的购房者结果大致相似。
然而,如果租房者持续将股息再投资于购买更多股票,其正现金流将会强劲得多。
简而言之,从财务角度来看,购买股票的租房者完全有可能轻松超越购买私人住宅者。并且,随着房贷利率的上升,租房者在财务上胜过购房者的几率也会增加。
的确,一对月收入超过购买新组屋(1万6000新元)和新执行共管公寓(1万8000新元)上限的年轻本地夫妇,或可考虑在退休前先租房多年,再购买他们的第一套房子。
通过在退休后购买第一套房子,上述夫妇可能有资格购买新的受津贴组屋,甚至在预购组屋(BTO)活动中享有优先权,并可能获得购屋津贴。
低按揭利率一直是私人住宅需求的顺风。如果房贷利率大幅上升,这股东风是否会变成逆风?
归根结底,尽管拥屋观念在许多新加坡人心中根深蒂固,但随着高利率时代的临近,选择租房多年而非购买私人住宅,可能是一个明智的财务决策。
毕竟,注入购买私人住宅的资金,或许可以更有效地用于投资优质上市股票,为退休建立一笔可观的储备金。
TRENDING NOW
Port giant PSA could be a prized candidate in Singapore’s pursuit of high-quality listings

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
Chan Yeng Kit: The ‘serial job hopper’ who’s now SPH Media’s new executive chairman
CDL’s Lucerne Grand launch moves 61% of 570 units at average S$2,480 psf

