

敲响钟声:新加坡会否因S-Reit的成功而反受其累?
新一批房地产投资信托基金(Reit)的上市计划是个积极信号,但新加坡交易所(SGX)面临的更深层次挑战却远非易事
本文由 AI 翻译,关键事实请以原文为准。
如果你愿意,可以称之为新加坡上市房地产投资信托基金(S-Reit)的复兴。
但这开始让本地股票市场感觉有点像电影《土拨鼠之日》的情节重演——每过一个季度,就有一个新的房地产投资信托基金(Reit)首次公开募股(IPO)项目启动、试探市场反应,或是在传闻中酝酿。
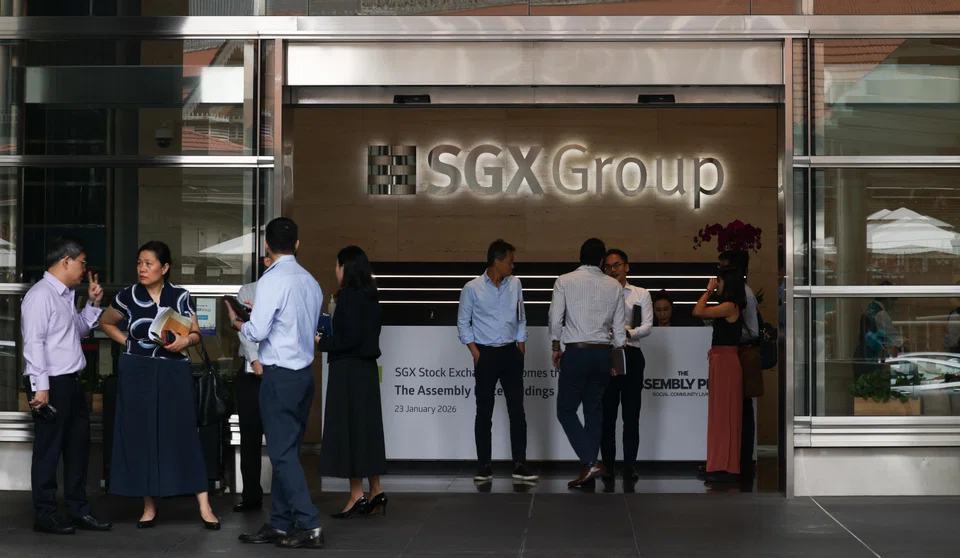
就在两周前,新加坡交易所(SGX)迎来了物流、工业和商业空间领域的业者 UI Boustead Reit 登陆主板。该项目募集了约9.736亿新元,是今年以来新加坡规模最大的首次公开募股(IPO)。
如果市场传言属实,那么筹备中的项目已经非常之多,许多发起人正急于将其资产注入公开市场。
其中包括总部位于马来西亚的 IOI Properties Group,据称该公司正推进其两只 Reit 的上市计划——一只在马来西亚交易所(Bursa Malaysia)上市,另一只在新加坡上市。
这只计划在新加坡上市的 Reit,可能会持有 IOI Central Boulevard Towers 和 South Beach 综合开发项目等标志性物业,其资产组合价值高达80亿新元,据传上市目标时间为2027年。
与此同时,据报道,在泰国上市的酒店业公司 Minor International 正在考虑最快于今年下半年在新加坡进行一次规模达10亿美元的 S-Reit 上市。
截至2025年底,新加坡的41只房地产投资信托基金和房地产商业信托的总市值已高达1040亿新元,占股票市场总市值的近10%。
首先要明确一点:一个强劲且充满活力的S-Reit市场是件好事。
新加坡花了二十年时间,煞费苦心地构建了一个监管和税务环境,使其成为日本以外的亚洲Reit中心。在一个常常缺乏收益的世界里,它为散户和机构投资者提供了可靠的收益工具。
但我们也必须坦诚。一个证券交易所不能仅仅依靠房地产收益来生存。
当一个市场被单一资产类别主导时——尤其是一种纯粹防御性、以产生收益为目的的资产——它就有可能演变成一个高息储蓄账户,而无法为未来经济扮演充满活力的资本形成引擎的角色。
一个强大的S-Reit市场是一个极好的地基。但你不能只住在地基里;最终,你还是得把房子盖起来。而眼下,本地交易所的“楼上几层”看起来明显空置着。
亟需:非Reit的新上市公司
新交所要想真正繁荣,我们需要的不是又一个由郊区购物中心、物流仓库或数据中心打包而成的信托。
我们需要的是优质、有规模的运营公司选择新加坡作为融资平台,为其积极扩张提供资金。
一位资深业内人士最近向我指出:一个真正繁荣的交易所的构成比例与我们目前的现实大相径庭。每有一家新的 S-Reit 敲响开市钟,新交所至少需要三家优质、有规模的企业上市。
这个三比一的比例或许并非源于学术模型,但并非不合理。更重要的是,这是一个长期观察市场、深谙其结构性失衡问题的人士的直观判断。
今年到目前为止,还没有非Reit公司在主板进行首次上市。最近的一次是在12月3日上市的 Ultragreen.AI ,这是一家在荧光引导手术和人工智能驱动外科解决方案领域的全球创新者。
在一些国际投资者眼中,这个交易所已经变成了一个附带一些股票的Reit市场——而不是一个拥有Reit板块的股票市场。
这种看法至关重要,因为看法会影响行为。
指数权重、分析师覆盖范围、交易部门的资金配置——所有这些都追随着市场的深度与活力所在。而目前,新加坡新股上市的故事过多地围绕着分派收益率和资产净值展开,而非营收增长和目标市场规模。
试想一下一家大型企业的上市能带来什么。它带来一个增长故事。它带来研发、经济活力和知识产权。它给了资产管理公司一个将资本配置于资本增值、而不仅仅是收取股息的理由。
当一个市场拥有来自科技、医疗保健、消费和制造业产业群的健康上市渠道时,就会形成一个良性循环。它会吸引更广泛的分析师群体、多样化的机构基金,并且至关重要的是,它能促进更高的交易活跃度。
毕竟,Reit通常是“买入并持有”的投资,而成长型股票才是驱动日常流动性的关键。
对新交所管理层而言,实现这一三比一的比例是其面临的真正且根本性的挑战。这是一项艰巨的任务。
这些障碍众所周知。风险在于形成一个恶性循环:市场被认为流动性不足,导致企业发行人的估值低于其在纽约甚至区域性交易所可能获得的水平。
而由于估值较低,最优秀、最有前途的本土公司会绕过本地交易所,转而前往纳斯达克进行IPO;或者,在大量风险资本和私募股权“干火药”(即待投资金)的支持下,它们选择留在私募市场。
这就给新交所留下了那些符合现有投资者特征的发行人:即追求收益、寻求股息的投资者。因此,我们看到了更多的Reit。
如果说有什么不同的话,那就是S-Reit的持续势头反而有掩盖根本问题的风险。
活跃度可能被误认为是进步,而上市数量也可能被误认为是市场深度。
一个蓬勃发展的 S-Reit 上市渠道,无论多么受欢迎,其本身并不能解决一个更根本的问题:新加坡在为未来十年构建一个什么样的交易所?
新交所迫切需要的是大量的优质股票上市。
这些公司需要具备真正的盈利能力、拥有良好业绩记录的管理团队,以及足够大的市值,才能吸引那些能使交易所真正具有流动性和重要性的全球机构资金流。
这意味着需要这样一种上市:它能迫使全球基金经理关注新加坡,不是因为它提供了一个有趣的收益投资机会,而是因为这家公司本身太过优秀以至于不容忽视。
新加坡的卖点——政治稳定、法治健全、真正的国际金融中心、通往东南亚的门户——本身很强大。然而,这并不是一个可以“自卖自夸”的卖点。
可以肯定的是,为吸引上市公司所做的工作是实实在在的:例如“股票发展计划”、与该地区家族办公室和创始人的持续接触,以及向新领域的拓展。
这些努力值得肯定。但或许,它们还需要加快步伐——并设定更高的目标。
是的,我们绝对应该庆祝S-Reit领域的成功;这确实是新加坡的一项殊荣。
然而,我们必须停止用它作为遮羞布,来掩盖股票市场其他部分的不足。
虽然S-Reit市场在许多方面是新交所最亮眼的产品,但如果它同时也成为其发展的“天花板”,那将是极具讽刺意味的。
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

China’s market is tougher than ever. Where can Singapore firms still find room to grow?

Vietnam’s race for growth tests pace of energy transition: experts

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

