

债券收益率攀升引发科技股抛售,但新加坡房地产投资信托恐成无人察觉的受害者
今年以来,新加坡上市房地产投资信托的表现已落后蓝筹股29个百分点。
本文由 AI 翻译,关键事实请以原文为准。
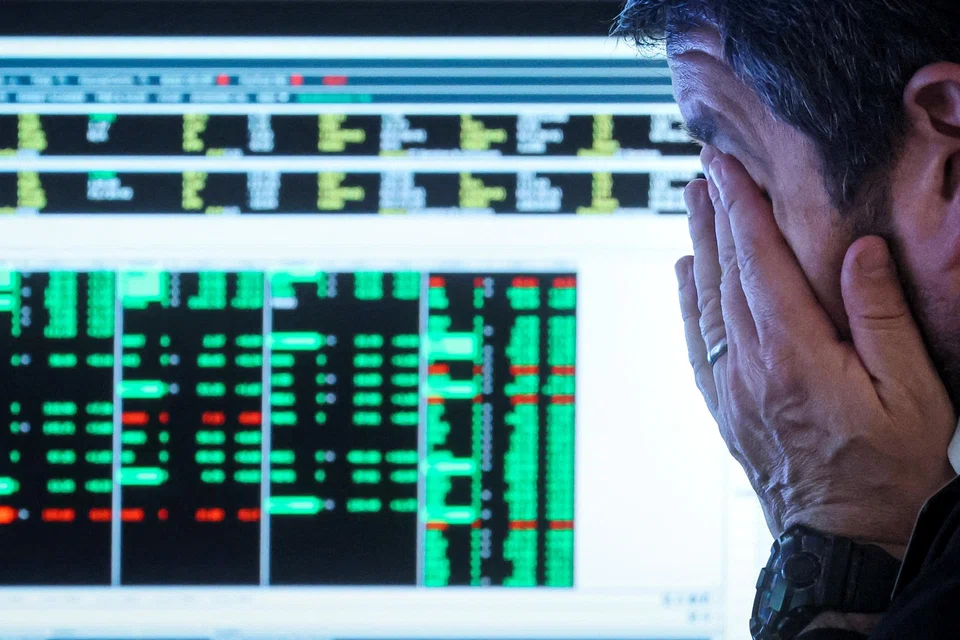
【新加坡】华尔街近期的科技股暴跌再次占据新闻头条。由于中东地区紧张局势再起,债券收益率走高,油价攀升,本周半导体股大幅下挫。
周二(8月18日),30年期美国国债收益率触及2007年6月以来的最高水平,当时正值全球金融危机爆发前夕。与此同时,10年期国债收益率也高于2月下旬美以首次袭击伊朗之前的水平。
不出所料,市场上涌现出大量关于成长型股票及其对高贴现率众所周知的“过敏反应”的评论。科技股的崩盘犹如一出大戏:节奏快、场面残酷且声势浩大。
然而,在新加坡金融中心珊顿道,一个不那么引人注目的故事已上演数月:与收益率挂钩的新加坡上市房地产投资信托(S-Reits)的持续下跌。
今年以来,S-Reits已下跌7.1%。同期,基准海峡时报指数上涨了约22.1%。
这些深受追逐收益的散户投资者青睐的“收益宠儿”,其表现较蓝筹股落后了惊人的29个百分点。
这一差距是巨大的,但却也毫不令人意外。
房地产投资信托(Reit)的本质,是一种披着房产契约外衣的债券。投资者购买它是为了获得派息收益率,而这一收益率需要不断地与无风险利率进行比较和衡量。
当国债收益率攀升时,Reit的派息收益率与政府债券收益率之间的利差变得不那么具吸引力。资金会回流至更安全的资产,导致Reit的单位价格下跌,直到其收益率调整回合理水平。
其次是对资产负债表的影响。Reits的运营模式本身就依赖于借贷,它们将几乎所有收入都分配给单位持有人,并通过债务而非留存现金来为增长提供资金。
当贷款需要再融资时,这些信托被迫接受更高的利率。为偿还更昂贵的债务而支出的每一笔额外费用,都将直接从每单位派息中扣除。
对于期望获得稳定季度回报的收益型投资者而言,这直接意味着他们的收入减少了。
收益率差
分析师们通常用一个粗略的标准来衡量息差扩大可能带来的冲击。S-Reits相对于10年期新加坡政府债券的健康收益率差,通常在3到4个百分点之间。
一旦这个息差被过度压缩,与稳妥的政府债券相比,S-Reits板块的吸引力就会下降,显得估值过高。
无论其基础资产(如购物中心或数据中心)多么稳固,这条规律都适用。一个信托可能拥有长长的优质租户名单,他们支付着高昂的租金,但如果宏观经济环境不利,其单位价格仍会承压。
极具讽刺意味的是,新加坡本国的10年期政府债券收益率几乎没有变动。在坚挺的新加坡元的支撑下,该收益率今年大部分时间都维持在2%左右。
如果投资者纯粹根据国内利率来评判Reits,他们理应对此次的下跌泰然处之。
真正推动此次估值下调的是美国国债收益率。这个基准与新加坡本国的货币政策并无直接关系,但它却为全球资本如何给世界各地的Reit估值模型定价设定了基调。
不过,本地市场也有一些好消息。随着新加坡自身宽松周期的影响逐步显现,许多S-Reits用以为其债务定价的浮动利率基准——新加坡隔夜平均利率(Sora),已回落至1.3%左右。
尽管单位价格正在被调降,但新增借款的融资成本实际上在放缓。对于大多数本地信托而言,这更像是一场估值挤压,而非全面的现金流危机。
尽管如此,当前S-Reits的估值下调仍令人深感不安。这与新加坡本地的状况关系不大,反而完全是受到地球另一端的油价和中东停火谈判对债券市场的影响所驱动。
对大多数S-Reits而言,其基础现金流依然十分稳健:市郊购物中心人潮涌动,物流园区运营繁忙。然而,它们的单位价格却正因与己无关的地缘政治而被重新定价。
对于那些将Reits作为投资组合中稳健、防御性部分的收益型投资者而言,本周收益率的飙升给他们上了残酷的一课。
科技股的抛售之所以能占据头条,是因为它声势浩大、速度快且易于在图表上呈现。
然而,投资者应警惕:Reit市场受到的挤压虽然更慢、更安静,但其杀伤力却丝毫不减。
TRENDING NOW
GCash parent Mynt rises in market debut after South-east Asia’s top 2026 IPO
In the age of AI, what is a university education for?
Singapore to use ‘every legal and regulatory lever’ against companies linked to haze: Shanmugam
‘IPOs are not the only vehicle’: KKR heads for record exits even as firms stay private for longer

