

旨在收购中小企业的“搜寻基金”在亚太地区涌现,但它们会成功吗?
澳大利亚和日本在成功收购方面处于领先地位,而搜寻基金正于其他地区兴起
本文由 AI 翻译,关键事实请以原文为准。
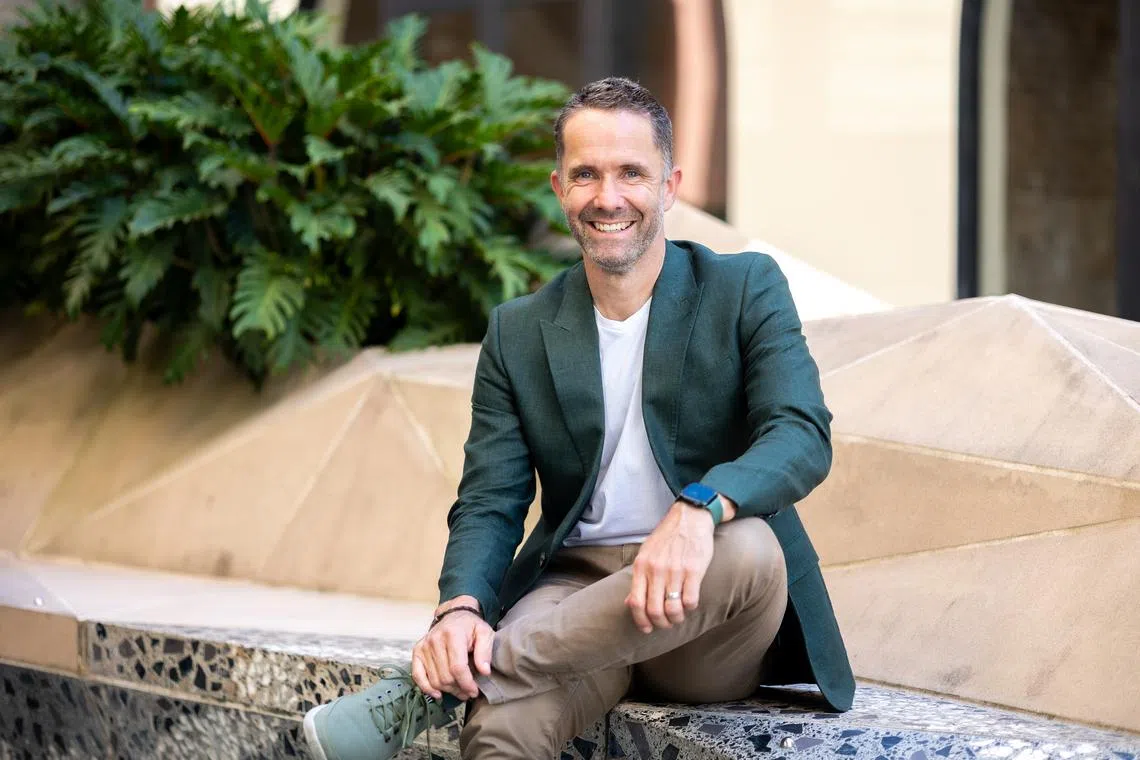
【新加坡】在经历了从工程到投资银行等领域长达15年的职业生涯后,Pete Seligman 离开了企业界,转而寻找一家可以收购的公司。2013年,他和一位朋友创立了收购载体 Alpin Group,旨在收购、运营并发展澳大利亚的小型企业。
他告诉《商业时报》:“当我们说我们要在悉尼收购一家小企业时,每个人都觉得我们有点奇怪。在当时,这是一件非常不寻常的事。”
在接下来的四年里,两人相继收购了五家企业,最终在2020年前退出了其中两家,并出售了其余公司的部分股权。
直到2019年,Seligman 才了解到他所做的事情被称为收购式创业(Entrepreneurship Through Acquisition, ETA),这是一个源自美国商学院的概念:收购并经营一家中小型企业(SME),而非从零开始创办一家。
一种常见的ETA方法是“搜寻基金”(search fund):这是一种投资工具,由一名“搜寻者”筹集资金,用于寻找、收购并运营一家中小企业。投资者通常会资助长达两年的搜寻期,一旦找到目标公司,便会筹集更多资金。
如今,Seligman 已成为澳大利亚顶尖的搜寻基金投资者,为新一代的ETA有志者提供支持和指导。
虽然ETA模式在北美更为普遍,但根据“活跃搜寻”和成功收购案例的数量,澳大利亚被广泛认为是亚太地区搜寻基金生态系统最发达的市场。
根据欧洲工商管理学院(Insead)的ETA与搜寻基金中心的数据,澳大利亚的搜寻基金已完成11宗收购,另有9宗正在进行中。日本紧随其后,有4宗成功收购和3宗正在进行的搜寻。
在该地区其他地方,首批搜寻基金于2024年在中国大陆、台湾、新加坡和马来西亚启动,并于2025年在泰国启动。但它们能否结出硕果,仍有待观察。
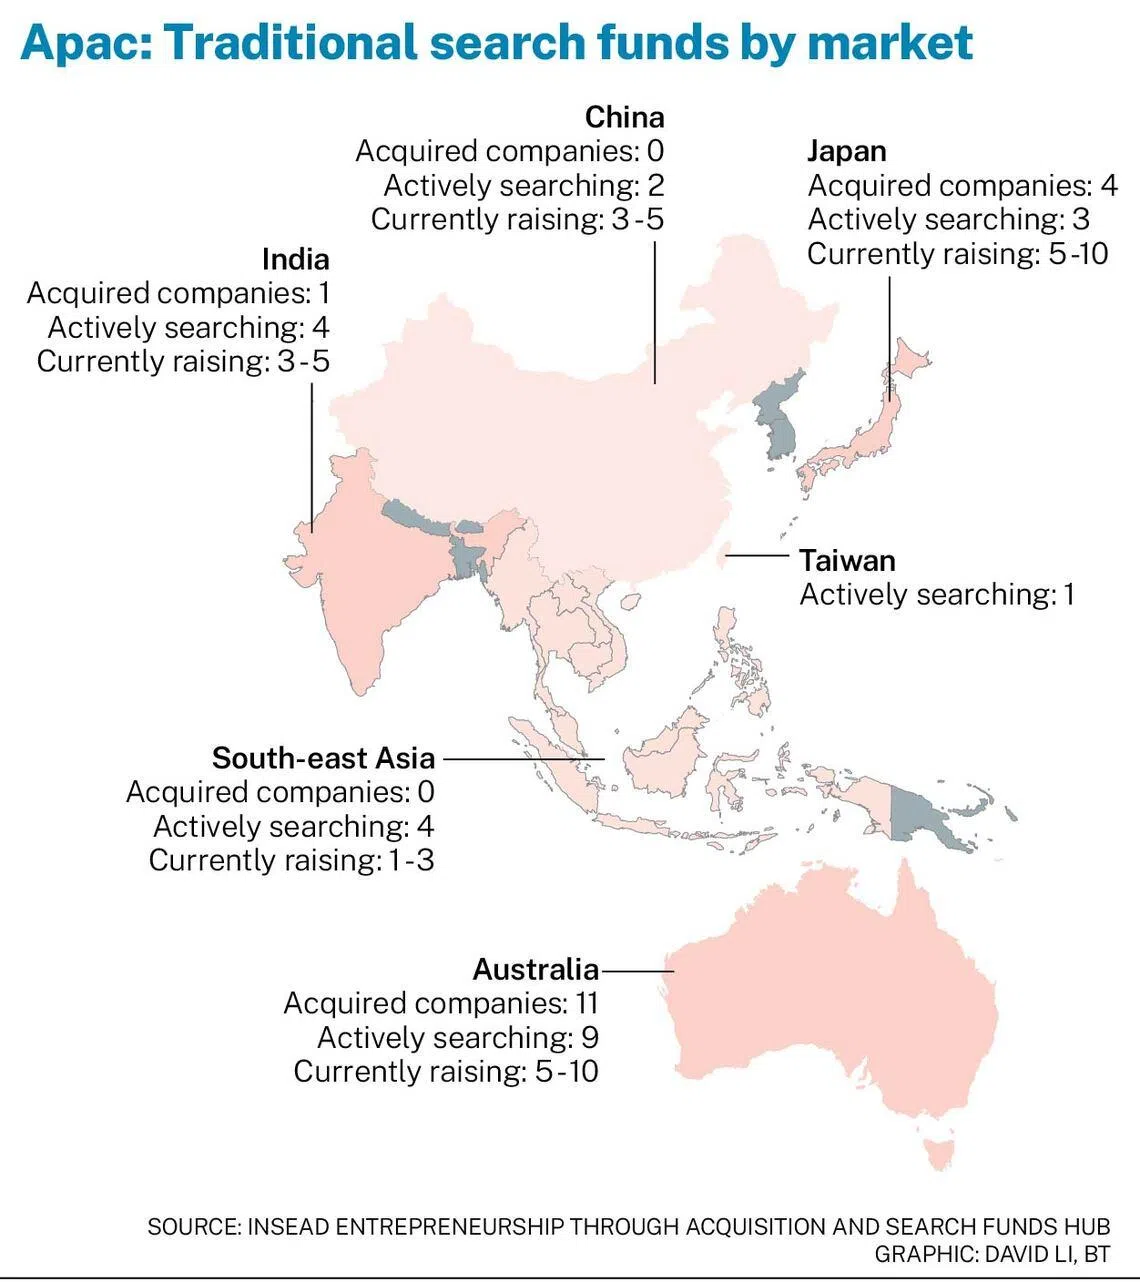
亚太地区搜寻基金活动日益增长
自1984年斯坦福大学商学院引入搜寻基金概念以来,美国和加拿大已发起了近700支搜寻基金。
另一种模式是自筹资金搜寻,这也是 Seligman 在2013年所采用的方式。这类搜寻者依靠个人储蓄,仅在确定目标后才进行融资。
如今,北美和欧洲的商学院都教授各种ETA模式,并作为传统创业之外的另一种选择,在工商管理硕士(MBA)毕业生中广受欢迎。
Seligman 说:“如果你想成为一名企业主,你有两个选择——要么创办一家,要么收购一家。”
亚太地区被视为搜寻基金增长的下一个前沿阵地。观察人士指出,其有利的人口结构是主要原因:婴儿潮一代的企业主即将退休,却后继无人。
Insead 创业与家族企业副教授 Ivana Naumovska 表示,人才储备也得到了加强。如今,更多企业家——通常是带着海外MBA学位回国的人才——将搜寻基金和ETA视为一条“可靠的职业道路”。
过去两年,商学院 Insead 和 IESE 商学院分别在新加坡、香港和上海举办了首届以亚太地区为重点的ETA会议。
作为回应,机构性搜寻基金投资者正将目光转向该地区。除了提供资金外,这些投资者还提供指导,并可能在被收购公司的董事会中任职。
自2023年以来,总部位于温哥华的投资机构 Ambit Partners 稳步增加了其在该地区搜寻基金的投资。其最大的投资组合市场是欧洲和拉丁美洲。
Ambit Partners 已在亚太地区支持了21支搜寻基金——包括在澳大利亚、中国、印度、马来西亚、新加坡、台湾、泰国和越南——提供了100万美元的搜寻资本和近1000万美元的收购资金。
联合创始人 Niel Wyma 表示:“该地区的活动相对于其他市场仍然较小,但增长迅速。”
Lighthaven 于2024年12月成立,是首家专注于亚洲的机构性搜寻基金投资者,目前已支持亚太地区的11支搜寻基金。
其常驻新加坡的创始人 Tycen Bundgaard 上个月完成了基金的第二轮募资。他计划在2027年底前筹集至多5000万美元,以支持该地区更多的搜寻者。
去年10月,全球投资基金 Inseta 成立。其合伙人 Lukas Krauss 表示,该基金的目标是成为亚太地区“领先的ETA和搜寻基金投资者之一”。
Inseta 已筹集到其5000万欧元(约合7490万新元)目标资金的75%以上。计划于2026年第一季度进行的第二轮募资将优先确保来自亚太地区有限合伙人的投资。
澳大利亚:保持势头
Naumovska 教授表示,在亚太地区,澳大利亚和日本被认为是最“适合发展搜寻基金”的市场,因为它们具备了一个繁荣生态系统所需的条件:大量有传承需求的中小企业、创业人才、充足的股权和债务融资渠道,以及一个“制度上可信”的环境。
然而,这些条件并非一直存在。Seligman 回忆道,2019年澳大利亚第一支搜寻基金启动时,国内投资者“屈指可数”——大部分资金来自海外——而且当时围绕ETA的社群感也几乎没有。
自从退出他所收购的一些公司后,他一直致力于建设该国的搜寻基金生态系统。
这包括在2022年发起澳大利亚首届ETA论坛(现已成为年度活动)、主持播客,以及每周与“五到十人”交谈以提高认知度,对象涵盖从搜寻者到投资者再到顾问。他本人也投资了18支搜寻基金,其中大部分在澳大利亚。
他说:“过去几年,国内的债务和股权融资市场增长良好,为澳大利亚的发展提供了有力支持。”
澳大利亚的银行对于为ETA类交易提供现金流贷款(即不需要抵押有形资产的贷款)的态度已变得更加开放,而私人信贷基金也已介入。
他补充道:“每年,我都会思考推动市场运作所需的不同参与者,找出差距所在,然后鼓励这些参与者进入市场。”
他的下一个重点是扩大非执行董事的人才库,因为他预计未来12个月内将完成更多ETA类型的交易。
Wyma 指出,其他地区的搜寻生态系统也需要时间来发展,成功的搜寻基金CEO最终会成为“下一代活跃的投资者、导师和董事会成员”。
他说:“这种资本、经验和价值观的再投资创造了飞轮效应,让生态系统得以发展和繁荣。”
日本:重新思考模式
在日本,面临传承问题的家族企业浪潮日益高涨,这促使两家搜寻基金加速器分别于2018年和2020年成立。
风险投资公司 Inclusion Japan (ICJ) 的董事 Atsushi Takemaru 表示,这些加速器的运作方式类似于传统的私募股权公司:它们识别目标公司,安排所需资金,然后引入其选择的运营者。
但他指出,随着日本搜寻基金生态系统的成熟,这种模式的局限性也日益显现。加速器通常拥有更大的决策权和更高的股权份额,这可能会削弱对人才的激励。
他说:“结果,并没有太多人才进入日本的搜寻基金市场。”
ICJ 正在采取一种不同的方法。2025年2月,该公司推出了号称是日本首个专为搜寻基金设立的机构投资基金。
为了让有抱负的企业家有更多的切身利益,ICJ 将只持有不超过20%的股份,而搜寻者则从其他投资者那里筹集剩余的资金。
Takemaru 说:“通过主导搜寻、亲自筹集资金、找到公司并完成交易,这对运营者来说是一种完全不同的体验。我们相信,我们的投资模式可能更适合日本市场的当前状况。”
ICJ 的基金已从三家投资者——Takashimaya、Mitsubishi UFJ Trust and Banking Corporation 和 Kansai Electric Power Group——筹集了700万美元,迄今已支持了四支日本搜寻基金。
东南亚:尚有一些差距需要弥补
除了澳大利亚和日本,亚太地区其他地方的增长并不均衡。
Naumovska 教授认为,东南亚缺乏“生态系统的粘合剂”:一个由投资者、贷款机构和顾问组成的网络。
她补充说,债务融资的限制仍然是一个障碍。“在一些市场,针对中小企业收购的贷款业务欠发达,更侧重于抵押物,并且难以围绕现金流进行结构化设计。”
如果没有可靠的债务融资,交易将更严重地依赖股权。但东南亚的投资者——无论是机构还是高净值个人——对搜寻基金模式的认知度不足。
“家族办公室和企业通常本身就是拥有强大项目源的投资者,他们可能会想:‘我为什么要在一个没有目标的情况下,预先给一个搜寻者提供资金?’”
然而,观察人士表示,即使国际投资者有兴趣,国内支持者仍然至关重要。他们能提供关键的本地知识——例如关于经济环境或特定行业的信息——以及市场内部的人脉关系来支持搜寻者。
Bundgaard 估计,一个搜寻者的资本结构表中至少应包含30%的国内股权。
Seligman 说:“如果我在中国的搜寻者给我发来一个制造业的机会,我可能了解澳大利亚的制造商是什么样的,但在中国则不然。然而,一位常驻中国的投资者则对那里的动态有深入的见解和经验。”
他补充说,因此,国际投资者对于支持一个拥有强大国内支持的搜寻者会有“更大的兴趣”。
Wyma 表示,市场的规模也影响着收购的难易程度。“搜寻者只需要找到一家公司来收购,但要找到一家以合理条款出售的优秀企业并不容易。”
Ambit Partners 支持的每一位搜寻者在收购一家公司之前,可能会筛选500到20000家公司不等。
“因此,必须有一个庞大的公司池,这些公司需要具备适当的经济特征——如规模、收入质量、盈利能力、利润率、团队和结构——才能进行搜寻。”
因此,来自较小东南亚市场的搜寻者可能会面临更多困难。
Naumovska 教授指出,尽管新加坡具备发展ETA的合适条件,但其较小的市场规模和中小企业基础限制了针对国内目标的搜寻基金数量。
此外,东南亚的许多中小企业仍然以“非常以创始人为中心的方式”运营,做法不规范,财务报表也常常未经审计。
她补充说:“这使得尽职调查更加困难,增加了买家和贷款机构的不确定性。”
克服文化阻力
在亚洲部分地区,将自己的企业出售给外人仍然存在文化上的阻力。
“许多企业主有一种普遍的华人思维,就是希望工作到生命的最后一刻,”于2024年11月在台湾发起首支搜寻基金 Floreo Capital 的 Annie Huang 说。
Naumovska 教授补充道:“将企业出售给一个首次担任CEO的外部人士——这是搜寻基金模式的核心——可能需要更长的时间来让卖方适应。”
Bundgaard 指出,澳大利亚对此的开放态度——鉴于其更偏向西方的商业文化——是其搜寻基金生态系统发展速度快于其他亚太市场的原因之一。
然而,即使是像日本这样高度保守的市场,随着传承需求变得“足够紧迫”,也开始克服这种心态。
他说:“日本现在已经成为搜寻基金的一个有吸引力的市场,因为许多家族企业正面临着除了出售之外别无他选的传承困境。”
Huang 在台湾也看到了这种转变。许多中小企业主表示,她的出现就像一道“曙光”,让他们终于可以退休了。
昙花一现,还是真材实料?
就目前而言,要判断搜寻基金能否在亚太地区蓬勃发展还为时过早。
Seligman 说:“亚太地区应该成为搜寻基金和ETA活动最大且最成功的市场,因为其基本面是存在的。”
但他补充说,考虑到该地区文化和经济的巨大多样性,ETA的方法必须针对各个市场进行量身定制。
对 Wyma 而言,成功与否取决于有多少企业家发起搜寻、收购并发展公司、创造财富,并带来可观的回报。
他说:“这一切都需要时间,搜寻基金的反馈周期很长——这不是一条能即时获得满足感的道路。”
他补充说,虽然退出可以在收购后四到七年内发生,但一些最佳的成果“来自于更长时间的复利增长,期间投资者也会有获得流动性的机会”。
到目前为止,Ambit Partners 支持的21支亚太地区搜寻基金中,只有三支完成了收购,尚未有任何退出案例。
失败也是常态。根据IESE商学院2024年的一项研究,大约三分之一的国际搜寻基金未能完成收购。在成功收购的案例中,又有三分之一会遭受损失。
越南首支搜寻基金 LT Partners 于2022年启动,但最终因未能完成收购而解散。
作为泰国和台湾各自市场的先行者,Windsor 和 Huang 都清楚地意识到,他们搜寻的结果可能成为各自市场的转折点。
Windsor 说:“我已经筹集了搜寻资金,所以如果我不能完成一笔交易,那笔资金就损失了。但我很乐观,相信未来两年内能找到一个目标。”
然而,Seligman 认为,单一的例子“不足以”证明或否定一个市场对搜寻基金的可行性。尽管他支持的四支搜寻基金失败了,但澳大利亚其他地方的成功收购案例鼓励了其他人尝试这种模式。
Wyma 建议潜在的搜寻者和投资者以审慎的态度对待ETA的尝试,他说:“这绝不是一条保证成功或轻松的道路。”
TRENDING NOW
ComfortDelGro appoints two new independent directors

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

NoonTalk needs continued financial support from CEO Dasmond Koh, auditors warn
DP Architects sets the benchmark for sustainability disclosure and design

