

于剩余租期递减的地契中掘金:收益率与潜在价值吸引房地产投资者关注美华酒店等项目
购买剩余租期递减地段的房产在财务上可以是可行的。随着租约临近到期,为实现更高效的土地利用,需要为物业转向临时用途开辟更顺畅的途径。
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] 今年7月,有关新加坡美华酒店(Hotel Miramar Singapore)出售的消息传出时,最引人注目的是该酒店所在的地块。其99年租赁地契始于1968年2月,当时是通过政府土地招标购得,如今剩余租期仅约41.5年。
尽管得知有关当局已拒绝将该地契补足至99年的申请,由新加坡资产管理公司Aravest管理的一支基金,仍继续以1.6亿新元的价格收购了这座位于合乐路(Havelock Road)的物业。
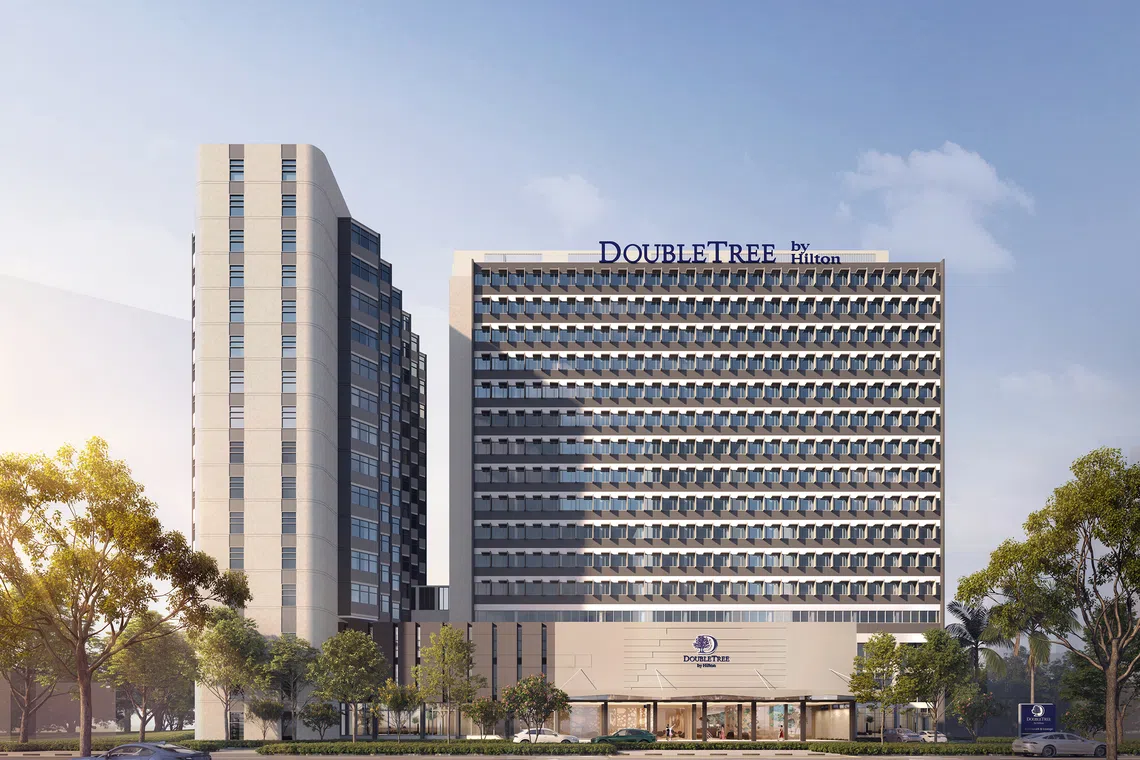
Aravest首席执行官Moses Song在10月接受《商业时报》采访时表示:“租期的确比人们通常期望的要短,但这已在定价中有所反映。我们对这笔投资感到非常安心和满意。” 该酒店现已关闭进行翻新,并将更名为希尔顿逸林酒店(DoubleTree by Hilton)。
在新加坡,历史上剩余租赁期限较短的物业交易主要集中在工业领域。这是当局批出的工业用地租期为60年或更短所遗留下的一个特点。
例如,丰树工业信托(Mapletree Industrial Trust)今年将其位于国际商业园的The Strategy和The Synergy,以及位于马西岭工业区3路的33号和35号物业,以总计5.353亿新元的价格出售给了Brookfield Asset Management。
除了美华酒店,另一个例子是位于樟城(Changi City)的辉盛卡普里酒店(Capri by Fraser)。该酒店是一个综合项目的一部分,去年以1.718亿新元的价格售出时,其土地剩余租期约为45年。该酒店现已更名为新加坡樟城帝盛酒店(Dorsett Changi City Singapore)。
去年易手的还有位于武吉知马上段(Upper Bukit Timah Road)的铁道广场(The Rail Mall),其地契在交易时剩余年限接近22年。
对于企业经营者和投资者而言,即使无法确定能够延长租约,收购剩余租期递减地段上的房产在财务上也可以是可行的。
此外,租约即将到期的地段上的房产可以被改造为其他临时用途,从业态范围来看,可以涵盖体育休闲、物流、城市农业,甚至包括需求迫切的乐龄住宅和辅助生活设施。
在土地租约期满前,寻找合适的临时用途,将比任由物业闲置更能高效地利用土地,同时也能满足更广泛的社会和经济需求。
不过,为了激励业主和潜在买家进行用途变更,可能需要对一些政策进行调整。
需要明确的是,我们在此讨论的并非剩余租期递减的99年地契住宅项目的集体出售。对于这类项目,开发商在收购时可能会规定,交易须获得将地块重新发展为住宅项目的初步规划许可,以及原则上批准将地契年期补足至99年。
Knight Frank新加坡咨询部主管Alice Tan指出,在过去,剩余租赁期限较短的物业——通常根据不同用途,剩余年限少于60年——由于价值下降和融资选择有限,被认为吸引力较低。
她补充说:“然而,在全球稳定已成为一种‘蓝筹’品质的大环境下,新加坡的安全性和可预测性声誉日增,更多买家和投资者愿意探索收购租期较短的物业。”
“因此,这类资产的潜在投资价值正受到越来越严格的审视。”
让我们来看看剩余租赁期较短地段上房产的利弊。
吸引力
短期租赁资产最大的吸引力之一是其更易于接受的入门价格。Cushman & Wakefield新加坡和东南亚研究部主管Wong Xian Yang指出:“这类资产的定价通常低于租期较长的同类资产。因此,其物业收益率往往更高。”
CBRE新加坡工业和物流服务总监Dylan Chua对此表示赞同,他补充道:“若配合高杠杆,其提升现金回报率的潜力是巨大的,尤其是在当今的低利率环境下。”
AlpsEdge Real Estate执行董事Tan Hong Boon强调,一些剩余租期较短地段上的物业还“提供了资产提升的机会,而现有业主可能不愿或缺乏财力去实施”。
这位资深交易撮合者补充说:“这时,新的投资者可能会进入市场,投入更多资金以改善收入表现,并寻求在物业成为一个创收能力更强的产品后退出。”
他以前美华酒店为例,该酒店在新业主接手后正在进行翻新和品牌重塑。
另一个例子是位于密驼路(Middle Road)的前GSM大楼,该项目在2023年通过集体出售成功交易时,其地契剩余租期约54年。
该交易于2024年完成,新业主Coliwoo TK正在将这栋原以办公室为主的物业,改造成一个名为Coliwoo Midtown的城市共享居住中心。
Knight Frank的Tan指出,短期租赁物业的吸引力因买家类型而异。
她说:“业主自用者,如中小企业或家族企业,购买这类物业通常是为了运营需求,他们更看重的是可负担性、即时的业务连续性和地理位置,而非租期长短。”
JLL东南亚研究与咨询部主管Chua Yang Liang博士表示:“对机构投资者而言,较短的租期不如通过重新定位、升级或寻求替代用途来释放潜在价值那么重要。”
挑战与劣势
购买剩余租期较短土地资产的一个主要风险是租期价值递减。Cushman & Wakefield的Wong表示:“不断缩短的租期会随着时间的推移侵蚀资产价值。”
Knight Frank的Tan指出,投资者面临的另一个结构性挑战是融资限制,因为银行会针对剩余年限有限的租赁资产降低贷款价值比率并缩短贷款期限。
她建议可以推出专门的贷款或夹层融资产品,以满足较短投资周期和以收益为导向的买家需求。
Chua博士指出,实体或功能上的过时,以及需要进行大量升级以满足现代标准,是潜在投资者面临的主要挑战之一。
在这方面,Wong的建议是:“投资者必须仔细评估所需的资本支出水平以及资产提升所需的时间框架,以便迅速实现稳定的运营表现。”
“对于短期租赁地块,这一考量尤为关键,因为随着剩余租期的减少,资产价值更有可能贬值。”
因此,他补充说,投资者应具备深厚的运营专业知识和对本地市场的强烈熟悉度,或者与拥有此类专业知识的合作伙伴共同协作。
他说:“执行速度——无论是翻新还是重建——以及退出策略,对短期租赁资产尤为重要。”
他还指出,与需要更好装修和设备的大型写字楼或零售开发项目相比,工业资产的重建通常需要较少的资本支出,并且建造时间也更长。
主要考量因素
AlpsEdge的Tan建议,那些考虑投资剩余租期较短物业的人应仔细计算,并理解租约结束时资产价值的财务影响。
他说:“精明的投资者会考虑到足够的回报,以抵消短期租约(价值递减)的风险。他们会在其现金流折现模型中建立足够的缓冲,以确保他们为短期租约支付合理的价格。”
他补充道:“一个投资者可能愿意以4%的收益率购买一个永久地契工厂单位。对于一个租期较短的租赁地契,他可能会寻求6%、7%或更高的收益率,以便收回他的投资——即考虑他的资本回收——以及资本回报。”
“对于剩余租期更短的物业,收益率则必须……更高。”
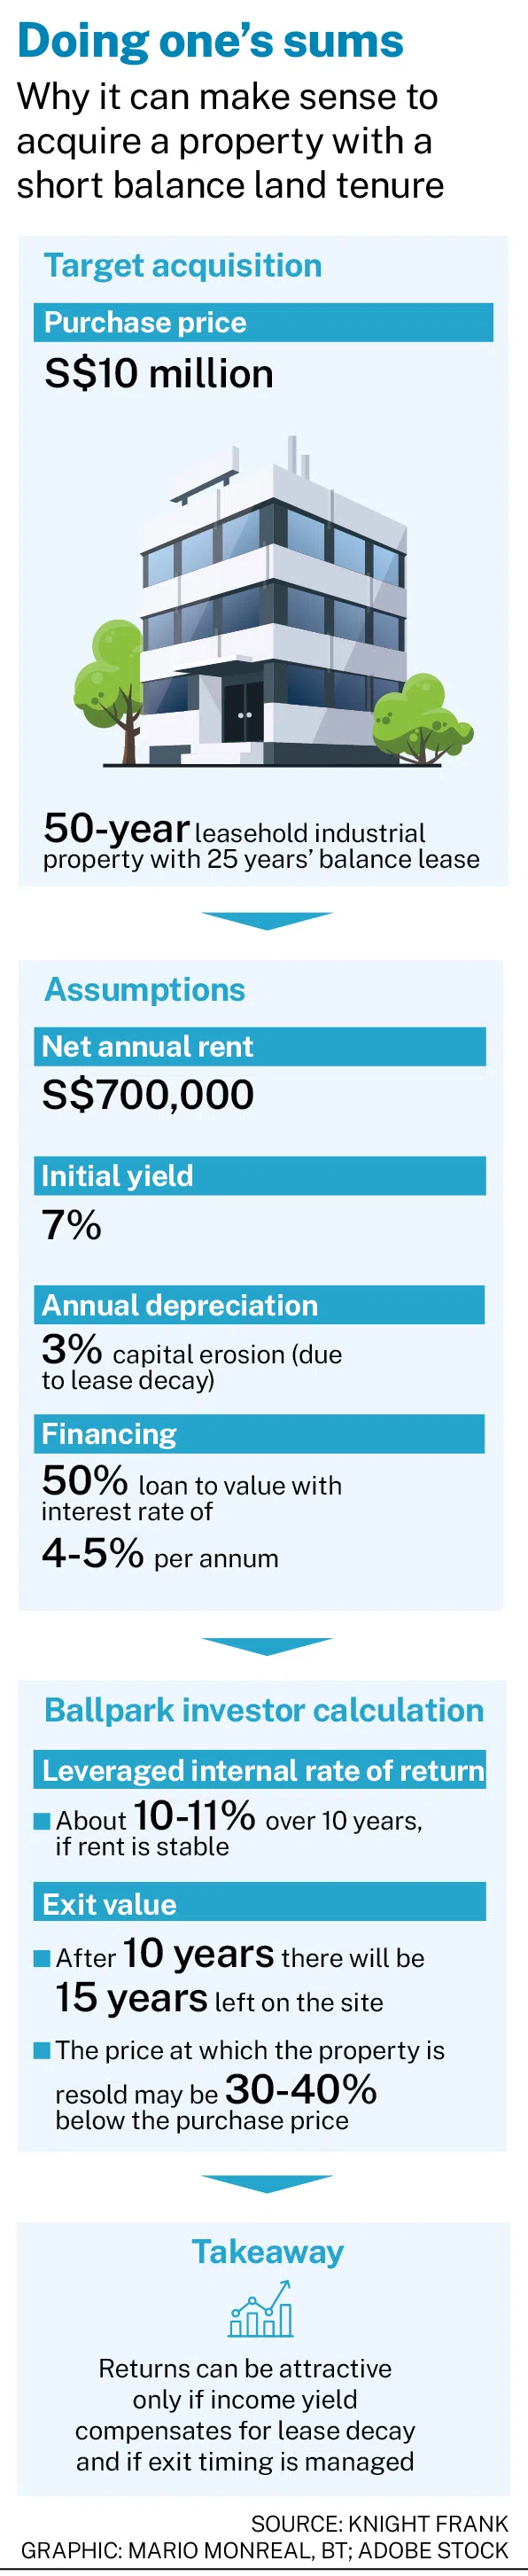
Knight Frank的Tan表示,对于剩余租期较短物业的潜在投资者而言,至关重要的是采取“一种严谨的方法,将投资模型视为一种有限期的收入游戏,而非一项永续的资本资产”。
CBRE的Chua说:“投资者需要进行彻底的审慎评估,以评估包括贷款类型(是选择只付利息的贷款还是分期摊还的贷款)和利率等关键条款,以及在剩余租期内收入流的强度和可靠性等因素。”
他还指出:“对租户信誉以及资产在租约到期前产生稳定现金流能力的信心至关重要。此外,投资者应注意退出策略(如果有的话),因为较短的租期伴随着估值下降,这可能会限制转售选择或再融资的灵活性。”
在租赁最后几年实现价值提取最大化
是否存在一个最低的剩余土地租期门槛,低于该门槛的物业将变得无法交易?
JLL的Chua博士说:“原则上,所有资产都是可以交易的,前提是其定价相对于剩余租期和资产状况是合理的。”
“虽然缩短的租期可能会抑制流动性和买家兴趣,但适当的市场定价将继续促进交易。”
他为租期日益缩短的物业提供了一些解决方案。
“业主可以考虑将资产重新定位为临时或灵活用途,以适应较短的持有期和较低的资本投入。这些机会通常对寻求运营灵活性的占用者具有吸引力,而转换为临时业态可以在租约的最后几年最大化价值提取。”
Knight Frank的Tan对此表示赞同,她认为,租约即将到期的土地上的物业可以被改造为其他临时用途,例如体育设施、最后一公里物流设施、城市农业以及用于安装太阳能电池板。
Chua博士补充说,快闪住宿、周末市集和短期教育中心也在潜在的临时性或低成本用途之列。
Knight Frank的Tan还建议,随着新加坡迈向超老龄化社会,将剩余租期较短的租赁土地转换或改造为乐龄住宅和一系列辅助护理设施,将能满足日益增长的迫切社会和经济需求。
她说:“这类用途可以延长那些因租期缩短而面临急剧贬值的土地的生产寿命,同时响应社会和基础设施的需求。”
她解释说,为了使在租期较短的地块上转换为乐龄住宅在财务上可行,政策制定者应认真考虑采取一揽子措施,以降低土地增值费(Land Betterment Charges, LBC)和印花税等前期成本。
在新加坡,凡是能增加土地价值的规划许可或批准的土地用途变更,通常都会触发土地增值费,该费用会收取土地增值部分的70%。
对于希望将一栋老化的工业物业改造成某种形式的乐龄住宅的业主来说,土地增值费可能会根据住宅用途(被认为是价值更高的用途)来征收。
因此,Tan建议为乐龄住宅或辅助护理设施创建一个独特的使用类别,而不是将它们归类于住宅用途组别下。
她说:“为土地转换为乐龄住宅或辅助护理用途设定差异化的土地增值费率或费用上限,将能承认其社会服务的性质。”
AlpsEdge的Tan指出了另一个潜在障碍。虽然当局可能会考虑允许新的替代用途,“但若无法延长租约,承租人可能因没有足够时间收回投资,而难以投入更多资本”。
不过他指出,另一方面,剩余土地租期短未必是件坏事。
“那些可能看起来过时且在吸引理想活动方面吸引力较小的老旧或现有用途,可以被允许到期。然后,当局可以为新用途重新招标该地块,并授予新的租约,从而引入新的投资和实现复兴。”
至于美华酒店所在地块,当局拒绝将其租约补足至99年的请求,可能预示着倾向于为该地段的未来规划保留灵活性。
在其相邻的两块酒店地块上——同样是政府于1968年2月起以99年租赁地契售出——矗立着国敦统一酒店(Copthorne King’s Hotel)和新加坡富丽华河畔酒店(Furama RiverFront Singapore)。
目前,当该物业作为希尔顿逸林酒店重新开业时,由Aravest管理的基金(其中伟合控股(Wee Hur)占有重要的少数股权)仍可把握时机,大展宏图。
Song说:“我们最终审慎评估并认可的收入前景非常具有吸引力。”






