

藏匿于新加坡小印度的“影子银行”揭示金融服务缺口
因此,挑战在于如何在不削弱保障措施的情况下,减少系统中的不必要阻力
本文由 AI 翻译,关键事实请以原文为准。
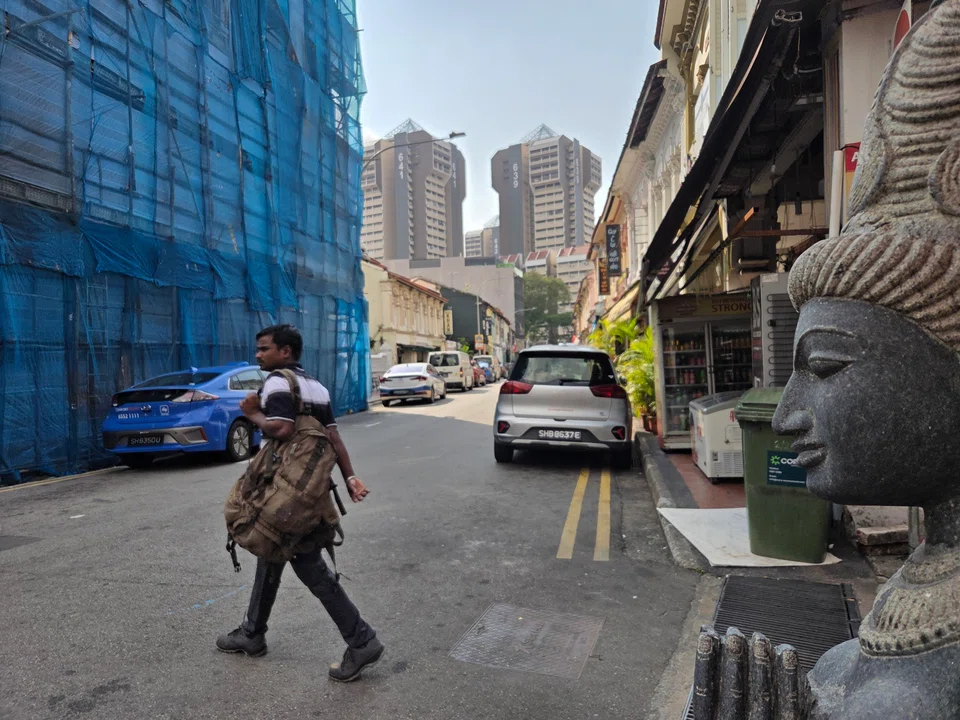
[新加坡] 在新加坡小印度区 Norris Road 楼上的一间出租屋里,一个名叫 Raju Krishnamoorthi 的男子在短短三个月内(即2025年2月至4月),悄然处理了超过2800万新元的资金。
但 Raju 既不是一位声名显赫的银行家,也不是拥有光鲜数字应用程序的金融科技企业家。他的商业模式很简单:外籍劳工想把现金寄回次大陆,而 Raju 就帮助他们完成这件事。
Raju 为一个名叫 Syed 的人工作,每月赚取1500新元的微薄薪水,充当一个汇款集团的“门面”。
唯一的问题是?这项业务没有获得许可。
然而,工人们完全信任他,有些人甚至将自己的实体银行提款卡和密码交给他保管。当他们想寄钱回家时,只需告诉 Raju 去提款机取款并处理转账。
当 Raju 需要将汇总的实体现金交给第三方快递员时,Syed 会给他发一张特定2新元纸币的照片。
快递员必须出现在小印度,并出示那张一模一样的实体纸币。Raju 会核对序列号;如果匹配,现金就会交接。没有应用程序崩溃,没有服务器宕机,也没有忘记密码的烦恼。
这个模拟“影子银行”的规模惊人。在发薪高峰期,Raju 一天就能处理约100万新元的现金。
当局突击搜查了那间店屋,并关闭了该业务——这是理所当然的。
7月15日,Raju 在承认一项与他人合谋经营跨境汇款业务的指控和一项教唆他人为申请工作准证作虚假陈述的指控后,被判入狱。他还被罚款6万新元。
保护新加坡的金融健全性需要严格执法。然而,一个有趣的问题是,为什么一个经营者能在如此短的时间内招揽到2800万新元的业务。
事实上,非法的金融服务并非凭空出现;相反,它们是原始的市场信号。
与任何影子经济一样,地下支付网络的存在是因为它解决了一个正规系统未能解决的问题。每一笔非法交易都证明了未被满足的潜在需求。
更便宜、更快捷、更简便
为什么工人会选择一个非正规网络,而不是受监管的银行呢?
首先,是“最后一公里”的现金问题。数字应用程序可以毫不费力地完成跨境转账,但问题出在资金到达之后。
以一个工人汇款到东南亚或印度次大陆的农村为例。对于收款人来说,最近的正规银行分行需要两个小时的公交车程,正规系统实在太过繁琐。
非正规网络通常通过雇佣当地代理人直接将实体现金送到收款人家门口来解决这个问题。
其次,是合规壁垒。在新加坡设立数字钱包需要一套完美的纸质文件:有效的护照、住址证明和官方的工作准证。对于在外国官僚体系中穿梭的流动工人来说,这是一个巨大的障碍。
然而,店屋里的经营者不要求任何文件。
我们还应该考虑到对可能出现的输入错误的焦虑症。银行应用程序通常是“不容情”的:汇寄整月工资时输错一个数字,可能意味着这笔钱会在几周后被退回,并被扣除一笔高额的管理罚款。
通过将实体现金交给人工操作员,工人将这种焦虑症外包了出去。操作员承担了转账失败的风险。
最后,是外汇价差。受监管的银行必须使用官方清算所,并将合规成本计入其费用中。
影子网络通常通过账本匹配完全绕过跨境电汇系统。在新加坡收集的现金留在本地用于结算本地债务,而目的国的关联方则使用当地资金向收款人付款。
通过避开官方系统,该集团提供的汇率通常能胜过银行。
更重要的是,非正规网络依靠社区信任蓬勃发展。经营者说着熟悉的语言,理解交易中的文化细微之处。
当然,交出辛苦赚来的现金的工人们并非刻意排斥主流银行。
但从本质上讲,这可以归结为基本的消费经济学。非正规渠道通常成本更低、结算更快,而且无需文书工作的特点也极具吸引力。
没有KYC,没有问题?
新加坡拥有一些世界上最先进的银行。星展银行 (DBS)、华侨银行 (OCBC) 和大华银行 (UOB) 为数百万客户提供无缝的国际转账服务。
但正规金融机构为合规性、标准化、风险管理和规模进行优化。而非正规经营者则为灵活性、速度、个人信任和解决个别特例进行优化。
银行不能忽视其反洗钱和“了解你的客户” (KYC) 的义务。非正规经营者的竞争力恰恰在于他完全在这些限制之外运作。
他可以用一张2新元实体纸币上的序列号作为他的认证工具——这是一个简单的技巧,绕过了一次性密码和数字令牌的需求。
那么,这自然就引出了金融科技的问题。
像 Wise 和 Revolut 这样的颠覆者已经大幅降低了成本,并提高了跨境转账的速度。如果技术是唯一的障碍,金融科技行业早在几年前就已将这些模拟集团淘汰出局。
然而,小印度的这个网络却蓬勃发展。这表明障碍并非技术性的。
症结在于困难的支付通道以及收款人在本国没有银行账户。这也指向那些可能因语言障碍或数字文盲而被排斥在主流金融之外的客户。
对于这个群体中的许多人来说,信任仍然是严格意义上的模拟式,而非数字式。邻里店屋里一张熟悉的面孔,任何时候都胜过一个聊天机器人。
新加坡将自己定位为全球首屈一指的金融科技中心,并举办大型节庆活动来庆祝数字创新。
然而,在同一个城市,非正规金融的顽强生存说明了一个发人深省的现实:实现普惠金融所需的远不止是数字化。
监管是绝对必要的,因为它建立了系统性信任,但它也产生了阻力。
对于监管机构和金融机构而言,持续的挑战在于,如何在不损害使新加坡成为值得信赖的金融中心的强大保障措施的前提下,减少不必要的阻力。
需要明确的是,这一观察并非反对严格执法。
汇款法规的存在有其充分的理由。它们旨在打击洗钱、恐怖主义融资、规避制裁和欺诈行为。
当局不能仅仅为了迁就小额交易而放松规定。执法是至关重要的。
但逮捕一个经营者只是移除了网络中的一个节点。可能还有更多的节点仍在暗中运作,直到当局找上门来。
更重要的是,执法并不能消除该经营者所满足的真实需求。
对于我们的银行、金融科技公司和监管机构来说,真正的挑战在于,要弄清楚为什么在这个世界上最先进的金融中心之一,人们仍然积极寻求地下的替代方案。
只要正规市场未能提供更好的答案,影子系统就总能找到运作的方式。






