

放弃标志性的“Cycle & Carriage”品牌将是一种损失,但对怡和而言或许是必要的
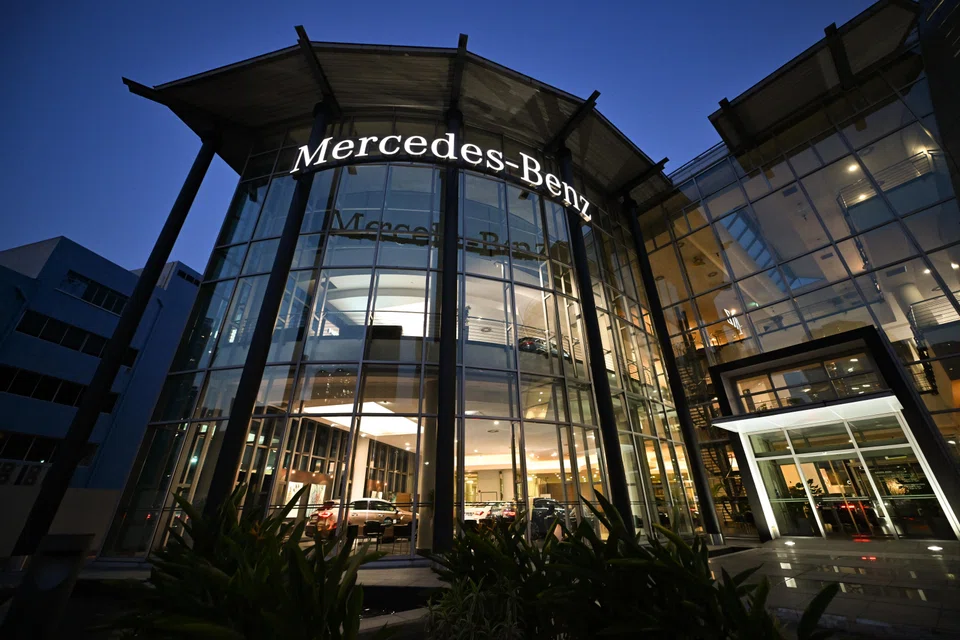
其在新加坡和马来西亚著名的奔驰(Mercedes-Benz)经销商业务,仅占公司总盈利的4%至5%。
本文由 AI 翻译,关键事实请以原文为准。
“Cycle & Carriage”这个名字深深地融入了新加坡的企业历史。
75年来,作为奔驰(Mercedes-Benz)的长期经销商,该公司已在本地消费者心中占据了稳固的地位。它甚至一度在新加坡设有一家组装厂,生产这一豪华品牌的汽车。
然而,近期的市场传闻表明,这个传奇时代可能即将结束。
据报道,作为 Jardine Matheson Group 旗下的子公司,在新加坡上市的 Jardine Cycle & Carriage (Jardine C&C),正在探讨出售其在新加坡和马来西亚的汽车经销商业务,此举可能使该业务的估值达到2.5亿至3.5亿美元之间。
尽管这笔潜在的出售可能被视为企业身份的丧失,但更务实的投资者应将其视为一次及时且必要的变革。
撇开情感因素,从资产负债表的角度来看:尽管其品牌知名度远超其实际贡献,但新加坡和马来西亚的经销商业务对公司盈利的贡献相对较小。
去年,Cycle & Carriage 部门的基础盈利约为4800万美元。而集团的总基础盈利约为11亿美元。
换句话说,这些著名的经销商业务仅占公司总盈利的约4%至5%。
自5月8日有关潜在出售经销商业务的报道传出以来,市场反应平淡。从5月8日起,其股价微升1.2%至32.78新元,公司市值达到约130亿新元。这种平淡的反应表明,市场并未为一个传统品牌的消失而感到惋惜。相反,投资者可能将此举视为一次明智的投资组合清理。
过去一年,Jardine C&C 实现了33.7%的总回报率(含股息再投资),略低于基准海峡时报指数35.5%的总回报率。
“增长要快于东南亚”
可以肯定的是,Jardine C&C 的真正增长引擎早已不在亚历山大路了。
该公司作为一家投资控股公司,在整个区域拥有深厚的根基。其核心资产是持有印尼综合企业 Astra International 的多数股权,该企业业务横跨汽车、金融服务、重型设备和农业领域。
其在印尼的业务(包括汽车经销商 Tunas Ridean)在2025财年录得总计9.45亿美元的基础盈利,约占总盈利的85%。
该公司作为一家投资控股公司,在整个区域拥有深厚的根基。其核心资产是持有印尼综合企业 Astra International 的多数股权,该企业业务横跨汽车、金融服务、重型设备和农业领域。
其在印尼的业务(包括汽车经销商 Tunas Ridean)在2025财年录得总计9.45亿美元的基础盈利,约占总盈利的85%。
在越南,它持有 Truong Hai Group、Refrigeration Electrical Engineering Corporation 和 Vinamilk 的重要股份。
该集团公开的战略是“增长要快于东南亚”。管理一家本地汽车经销商,对于实现这一区域性雄心壮志并无太大助益。
在新加坡交易所(SGX),Jardine C&C 一直是稳定的成份股。早在该交易所被称为 SGX 之前,该公司就已是一家上市公司。
这一转变凸显了一个更广泛的市场主题。
本地股市越来越由那些以新加坡为企业基地、抓住区域增长机遇的公司所主导,而非单纯依赖国内消费的公司。
颇具讽刺意味的是,剥离其本地零售业务反而能使其形象更加鲜明,让该公司成为一个更纯粹的投资于该区域发展中经济体的标的。
推动这一决策的,是新加坡汽车市场正在经历结构性转变的严峻现实。
电动汽车(EV)和中国电动汽车制造商的迅速崛起正在改变游戏规则——来自陆路交通管理局的数据描绘了一幅严峻的画面。
在2026年第一季度,电动汽车占新加坡所有新车注册量的近60%。
仅中国巨头比亚迪(BYD)一家就在这三个月内注册了3239辆新车,占新车总销量的近四分之一。
比亚迪(BYD)是新加坡2024年和2025年最畅销的汽车品牌;其他中国品牌也已跻身前列。
与此同时,传统的欧洲豪华汽车制造商面临着巨大压力。
随着买家转向更新、更便宜的替代品,奔驰(Mercedes-Benz)的注册量停滞不前。依赖这些传统品牌的本地经销商被迫与中国竞争对手的激进价格和新技术竞争。
在这样的环境下,要保住市场份额需要大量现金,也意味着要接受更低的利润率。
重坦克,轻汽车
但欧洲传统品牌在新加坡面临的现实,只是全球资本大重塑的一部分。
在德国,曾经驱动欧洲大陆经济的传统汽车引擎正步履维艰。像大众(Volkswagen)和奔驰(Mercedes-Benz)这样的巨头,正眼睁睁看着自己在中国竞争对手面前节节败退,利润不断下滑。
面对闲置的工厂和艰难的电动化转型,欧洲汽车制造业的中心腹地正被迫转型。
德国工业没有固守日益萎缩的消费市场,而是悄悄地将其力量投入到蓬勃发展的国防工业。汽车零部件制造商正在改造生产线,用于制造无人机引擎和装甲车部件。
像 Rheinmetall 这样的公司正在将汽车零部件工厂改造为军用设备制造厂,并吸纳熟练的汽车工人,以满足欧洲重新武装带来的激增需求。
这是一种由务实主义驱动的产业转型,也是一种全球性的转变,恰好反映了 Jardine C&C 所面临的艰难选择。
新加坡一个历史悠久的展厅,与巴伐利亚一个庞大的汽车工厂,面临着同样残酷的现实。随着结构性经济的变化,资本必须流向需求和利润率真正在增长的地方。
有鉴于此,出售经销商业务是一个精明之举,甚至可以说是必要之举。
首先,据报道,出售经销商业务将使 Jardine C&C 从净负债状况转为净现金状况。
这笔新释放的资本将为公司带来巨大的灵活性,可用于寻求新的收购、对其高增长的印尼和越南资产进行更深入的投资,或通过股票回购向股东回报价值。
投资者不应为可能失去 Cycle & Carriage 的展厅而感到惋惜。在一个由快速电动化和激烈的新竞争者主导的市场中,停滞不前是最大的风险。
通过出售其历史悠久的经销商业务,Jardine C&C 选择了向前迈进——即使它可能很快就不再叫 Cycle & Carriage 了。






