

股市指数应该代表市场还是经济?
恒生指数扩张以反映香港经济,海峡时报指数却收窄其焦点,这引发了关于国家指数功用的疑问
本文由 AI 翻译,关键事实请以原文为准。
使用指数来代表一个庞大的整体,是理解该整体运作方式的公认简化手段。
例如,消费者价格指数将居民家庭通常购买的商品和服务(如水电、食品和交通)放入一个篮子中。当这个篮子的价值上下波动时,我们便称之为通货膨胀上升或下降。
这部分相当直观。然而,在构建代表股票市场的指数时,情况就没那么简单了,其中最大的问题在于:指数应该代表市场,还是代表经济?
这一点在海峡时报指数(STI)的案例中表现得尤为明显。该指数始于1960年代,最初是采用价格加权的海峡时报工业指数(STII),包含30只成分股,旨在代表当时以制造业为主的经济。
1998年,“工业”一词被去掉,三大银行股被纳入,STII也正式更名为STI。当时的想法是,让该指数的定位从反映经济转向代表市场。
市值取代了价格成为加权方法;指数的成分股扩大到55只;同时引入了流动性的新要求,以反映市场热度。
最值得注意的是,这次改革恰逢Jardine集团旗下公司加入。这些公司在1997年英国将香港主权移交中国后撤离香港,其主要业务位于新加坡境外。
最初,只有Jardine Matheson Holdings被纳入。但到2018年,另外四家Jardine系公司也进入了STI,它们是Jardine Strategic、Jardine Cycle & Carriage、Hongkong Land和Dairy Farm International。
后来,更多非新加坡公司如Thai Beverage、Emperador和Yangzijiang Shipbuilding也被纳入,不过菲律宾公司Emperador已于去年被剔除。
在1999年至2003年间,市值和流动性要求最明显的“受害者”是酒店业。该行业过去是、现在依然是本地经济的支柱,但在股票市场中却并非如此。
因此,Shangri-La、Hotel Properties Limited、OUE和Marco Polo Developments等公司,因未能满足市值或流动性要求(或两者皆不满足),被逐步从最初的55家公司名单中剔除。
另一个受到新标准冲击的行业是制造业,当时像Chartered Semiconductor和Creative Technology等知名公司都退出了该指数。如今,只有Venture Corp是这一重要经济领域的唯一真正代表。
2008年,STI的成分股数量缩减至30只。成分股减少不可避免地导致大市值股票占据主导地位。毫无意外,三大权重最高的成分股——DBS、UOB和OCBC——多年来一直是该指数的主要驱动力。
但对于一个主要由数千家中小企业构成,并且酒店业和制造业地位显著的本地经济体而言,这三家银行真的具有代表性吗?
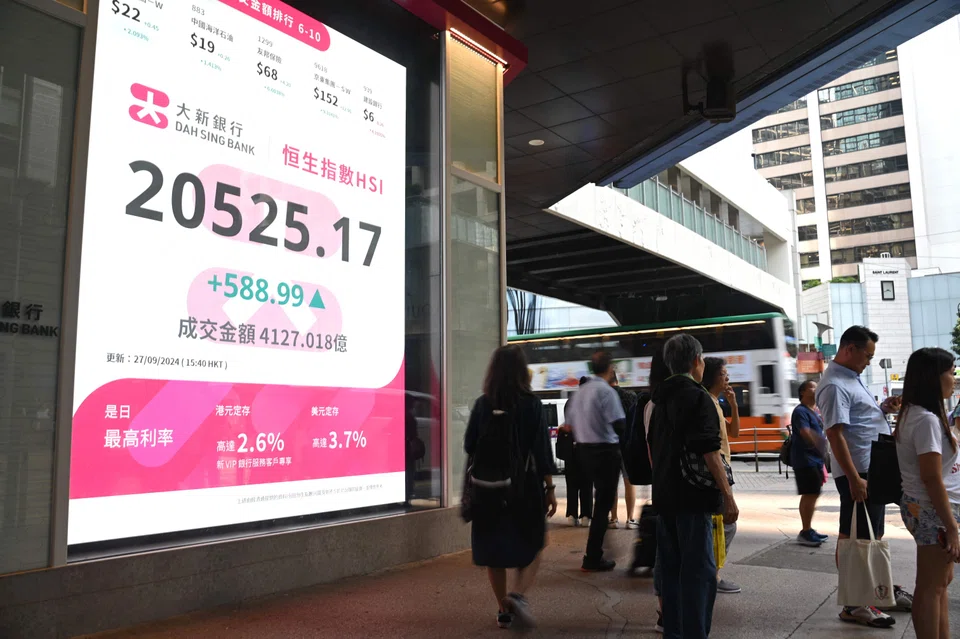
反观香港,恒生指数在2021年进行了改革,将单只股票的权重上限设为8%,以降低银行股的影响力。此次改革还旨在通过将指数成分股数量从52只扩大到80只,并最终增至100只,来寻求更广泛的行业代表性,从而更好地代表经济。
显然,香港的目标是让其指数代表经济。而目前,STI更多是作为市场的基准,而非经济的代表。未来这种情况是否会改变,值得关注。
TRENDING NOW

What shattered Crystal Jade? How the culinary empire shrank from 120 to just 9 outlets
‘We’ll wait and see’: Investors wary after STI sinks below 5,000 amid global AI selldown
Indonesia revokes APRIL Group unit’s Riau forestry permits over alleged peatland fires, violations
Vietnam’s Long Thanh airport hits new snag as airlines seek to delay moving operations

