

隐形推手:市场指数提供商正将公众投资者推向SpaceX和大型人工智能公司
这或将维持对人工智能硬件的需求,从而为表现最佳的亚洲市场提供动力,甚至可能提振一些表现最差的落后市场。
本文由 AI 翻译,关键事实请以原文为准。
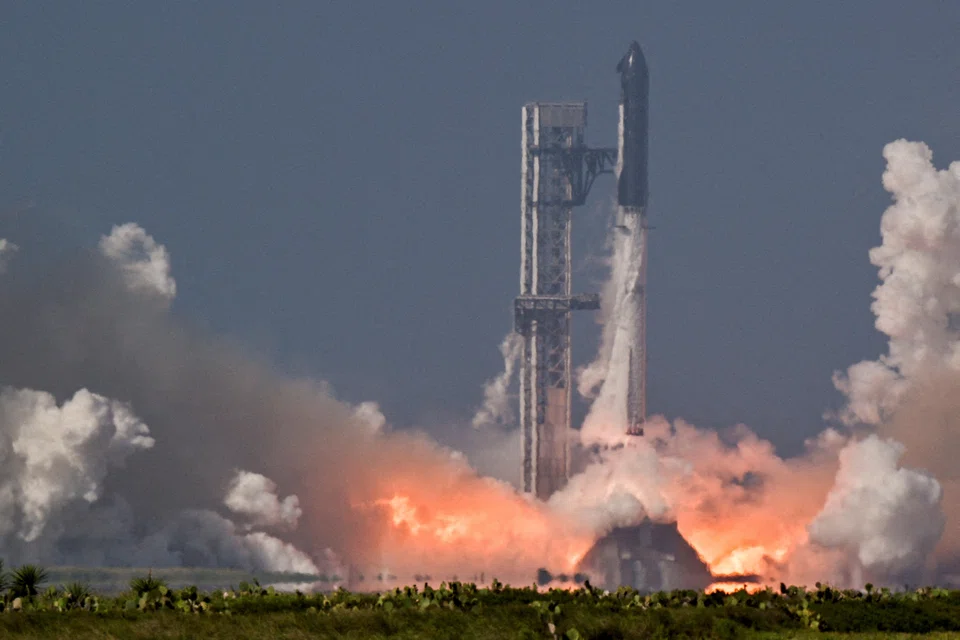
[新加坡] 上周,渴望涌入SpaceX的投资者显然不在少数。
这家兼具太空经济与人工智能概念的公司,其750亿美元的首次公开募股(IPO)据报道获得了超过四倍的超额认购。其股票在周五(6月12日)首个交易日收盘报160.95美元,较其每股135美元的IPO价格上涨超过19.2%。
凭借2.1万亿美元的市值,可能不久之后,SpaceX也将进入许多并非特别想持有其股票的投资者的投资组合中。
上个月,富时罗素(FTSE Russell)和纳斯达克(Nasdaq)推出了“快速纳入”规则,允许大型公司分别在上市仅五个交易日和十五个交易日后被纳入其指数。
与此同时,MSCI表示将沿用其自2007年以来实施的大型公司快速纳入规则。该规则允许大型公司在十个交易日后被纳入其指数。
鉴于企业在公开上市前就已具备比以往任何时候都更大的运营规模和更高的估值,它们被纳入主要市场指数的进程正在加快,以确保这些基准指数与整体可投资市场保持一致。
然而,将SpaceX——以及未来可能上市的OpenAI和Anthropic——快速纳入指数的做法,引发了市场的担忧,即追踪一些主要市场指数的基金,将被迫在这些公司高价IPO后不久,向其配置数十亿美元的资金。
一些指数提供商拒绝为这些大公司修改规则。本月初,S&P Dow Jones Indices表示,不会缩短新上市公司的12个月“成熟期”,也不会根据公司规模豁免任何现有的盈利能力和公众持股量要求。
各指数提供商在未来几周可能对SpaceX股价走势产生的影响,可能会让市场关注到它们作为市场“造王者”的角色,以及这对全球争夺投资流的各大交易所意味着什么。
指数提供商的力量
尽管SpaceX的股价可能因被纳入某些市场指数而受到支撑,但印尼市场今年却遭受重创,这至少部分是由于来自指数提供商的压力。
今年1月,MSCI对与不透明的股权结构和可能破坏正常价格形成的协同交易行为相关的“基本可投资性问题”提出担忧,从而引发了雅加达上市股票的暴跌。
这家指数提供商冻结了所有印尼公司的新增纳入,并威胁称,如果问题得不到解决,将把印尼的市场地位从“新兴市场”下调至“前沿市场”。
印尼当局迅速做出回应,宣布了包括加强对1%以上持股的披露要求,以及计划将最低自由流通股比例要求翻倍至15%等措施。
虽然这似乎避免了令人担忧的降级,但MSCI和FTSE Russell最近已从其基准指数中剔除了一些知名的印尼股票,包括Barito Renewables Energy、Dian Swastatika Sentosa和GoTo。
自今年年初以来,雅加达综合指数已暴跌30.5%,这反映了市场对印尼经济政策的疑虑、日益加剧的国内动荡,以及对其市场可投资性的担忧。
显然,要实现持久的扭转,印尼不仅需要更好、更连贯的经济政策,还需要进行能让指数提供商满意的市场改革。
公共市场的资本循环
印尼市场的疲软表现与台湾和韩国市场的强劲表现形成鲜明对比。
自今年年初以来,台湾加权股价指数(Taiex)上涨了52.5%,而韩国综合股价指数(Kospi)则飙升了92.8%。这些涨幅得益于人工智能驱动的半导体公司的强劲表现,而这些公司在各自指数中占据主导地位。
高盛(Goldman Sachs)上月在一份报告中表示,预测韩国综合股价指数成分股公司2026年的盈利将增长300%。
该研究机构表示:“韩国正受益于半导体存储器的超级周期,其中存储芯片创纪录的供应短缺,以及来自超大规模云投资和人工智能相关计算的加速需求,正推动存储器价格大幅上涨。”
“由于存储器生产商具有高运营杠杆,这些价格上涨会转化为超额的利润增长。”
高盛在同一份报告中表示,预测台湾股票的盈利增长为45%,略高于38%的市场普遍预期。
这些亚洲大型芯片制造商不断增长的盈利,正是超大规模数据中心和生成式人工智能企业巨额支出的镜像反映,而这些资金现在正通过公开股票市场进行循环。
在过去两周,Alphabet表示将通过发行新股筹集近850亿美元,而据报道,Meta Platforms正考虑筹集“数百亿美元”。上周SpaceX完成750亿美元的IPO后,随着锁定期满,早期投资者可能很快会套现更多数十亿美元的资金。
在我看来,将大盘股快速纳入关键市场指数将支撑这股资本循环的浪潮——其方式是迫使被动型基金吸纳流入公开市场的股票。
更多资金流向亚洲市场?
尽管这听起来令人担忧,但这可能是维持对人工智能硬件强劲需求的关键,这些硬件正为本区域一些表现最佳的市场提供动力。
截至上月底,在台湾和韩国乘着人工智能热潮的三家最杰出公司——TSMC、Samsung Electronics和SK Hynix——在MSCI新兴市场指数中的合计权重为28.8%。
仅TSMC一家就占了MSCI台湾指数的54.8%,而Samsung Electronics和SK Hynix在MSCI韩国指数中的合计权重为62.4%。
SpaceX、OpenAI和Anthropic的IPO也将解锁数千亿美元的私人资本。其中部分资金可能会被重新部署到与人工智能相关的新企业中,这可能使贯穿本区域的技术供应链保持活跃。
一些新释放的流动资本也可能轮动至寻求收益和价值型前景的多元化投资组合中——或许会投向印尼等滞后市场。
这对新加坡来说也可能是一个机会。随着一系列振兴市场的措施出台,以及许多公司重新关注股东价值,投资者对本地市场的兴趣已明显改善,并从银行和房地产投资信托基金扩展开来。
在截至上月底的12个月期间,海峡时报指数的回报率为35.3%,领涨的包括City Developments(83.5%)、UOL(82%)、Yangzijiang Shipbuilding(80%)和Venture(71.3%)。
iEdge新加坡次五十指数的回报率为31.6%,领涨的包括CSE Global(308.5%)、UMS(208.3%)、Hong Leong Asia(193.4%)、Frencken(189%)和China Aviation Oil(135.5%)。
如果新加坡公司继续增长,并保持其可投资性以满足大型指数提供商的要求,那么新加坡市场理应获得其应有的全球资本流份额。
TRENDING NOW

Britain’s mansion tax shows the difficulty of targeting wealth

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

The only common thing in S-E Asia is that we all eat rice: Cisco’s Asean president
Singapore data centre operator DayOne opts for US IPO at likely US$20 billion valuation

