

深陷印度航空资金黑洞,新加坡航空公司面临艰难抉择
新航是否应该及时止损,从印度航空抽身离场?
本文由 AI 翻译,关键事实请以原文为准。
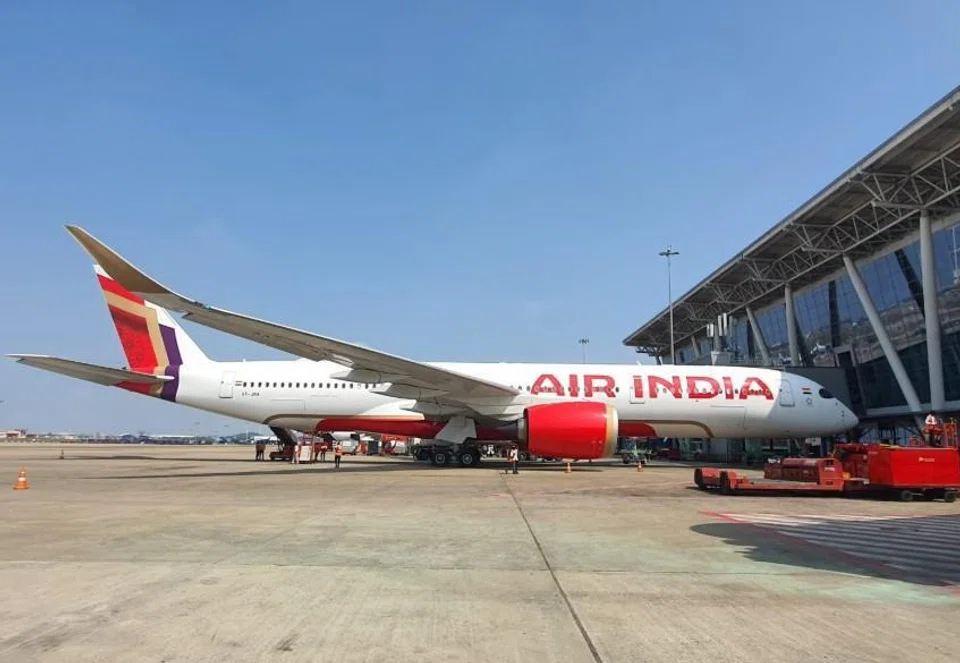
[新加坡] 印度航空(Air India)再次伸手要钱。路透社(Reuters)于8月25日报道,该公司正向其股东寻求15亿美元的新股权融资,以维持其转型计划。
新加坡航空公司(SIA,简称新航)需要承担的部分约为3.75亿美元,即略低于5亿新元。目前尚未有任何定论,且任何投资都可能分期进行。
但如果新航开出这张支票,颇具讽刺意味的是,它将为让自己的财务业绩看起来更糟的“特权”而付出一笔不小的代价。
这就是权益会计法带来的奇特现实,也是新航董事会目前面临的两难困境。
可以把新航在印度航空持有的25.1%股份,想象成一个非常昂贵且漏水的水桶。
从最初的现金投入到移交其Vistara航空的股份,新航为购买这个“水桶”花费了约21亿新元。如今,其账面价值——即桶里剩下的水——约为11亿新元。
大部分的“漏水”发生在上一财年,实际上亏损了约9.45亿新元。
从最初的现金投入到移交其Vistara航空的股份,新航为购买这个“水桶”花费了约21亿新元。如今,其账面价值——即桶里剩下的水——约为11亿新元。
大部分的“漏水”发生在上一财年,实际上亏损了约9.45亿新元。
未来是否还会以如此快的速度“漏水”仍是未知数。截至3月的财年经历了艾哈迈达巴德空难、至今仍在实施的巴基斯坦领空关闭,以及燃油价格飙升等事件。
新航最新的6月份季度报告对当前亏损的具体规模含糊其辞。但如果亏损速度与去年相近,这个“水桶”将在明年某个时候见底。
根据权益会计法,一旦一项投资的账面价值降至零,投资者便会停止在自己的损益表中记录这些亏损。利润报告上的“失血”便会停止。
SEE ALSO
但一旦开出新支票,这个“水桶”就会被重新注满。由于该投资再次具有价值,新航必须重新将印度航空持续亏损的四分之一计入自己的账簿。
实际上,这笔新资金将提供一个会计缓冲,确保印度航空的赤字继续侵蚀新航的净利润。
然而,新航董事会无法以最初的合并协议为据,声称一切都在按计划进行。
这家新加坡的旗舰航空公司在2022年11月宣布印度航空与Vistara航空合并时,同意了8.8亿新元的追加预算。此后,它已在2024财年支付了4.98亿新元,并在2025财年再支付1.67亿新元。
如果这两笔款项都出自该预算——新航对此并未明确说明——那么预算中仅剩下不到2亿新元。而当前要求的金额是这个数字的两倍多。
那么为何不直接拒绝呢?让持股比例降至20%以下——即“重大影响”的门槛——然后看着亏损从账面上消失。一个疲惫的董事会可能会觉得这个想法很诱人。
因为这行不通。持股比例降至20%以下并不能神奇地消除痛苦。会计准则假定,如果你拥有董事会席位和深度的商业合伙业务,你仍然具有影响力。
如果新航设法证明其已失去这种影响力,其保留的股份必须按公允价值重新计量,其变动计入当期损益——这只会将损失以一个难看的数字固化下来,而不是让它消失。
如果新航只是坐视不管,让这个“水桶”见底呢?未确认的亏损仍需在其财务报告的附注中披露。更糟糕的是,在新航弥补完这笔隐藏的赤字之前,它无法从印度航空未来的任何利润中分得一分一毫。
此外,由于新航已经承诺继续为该航空公司提供资金,会计师们可能会裁定,无论如何都不能停止记录亏损。
抽身离场
与此同时,坊间议论的焦点是新航是否应该及时止损、彻底抽身。但这又是另一种不切实际的幻想。
你无法在公开市场上出售一家未上市、持续烧钱的印度航空公司的少数股权。唯一可能的买家只有一个:大股东塔塔集团(Tata)。
如果新航现在试图退出,它就是带着一项受损资产和急于脱手的明显心态坐上谈判桌。这不仅会给新航的投资记录留下一个10亿新元的战略污点,同时也会在塔塔集团复杂的转型过程中,投下一张灾难性的不信任票。
塔塔集团自身也应接不暇。正是在董事长 N Chandrasekaran 的任内,公司收购了印度航空的股份并进行了其他大规模投资,而他已表示不会寻求连任。
这并不意味着投资印度是个坏主意。2022年的战略逻辑依然成立。印度是一个蓬勃发展的市场,一个至关重要的第二枢纽,对于一个没有本土市场而受困的航空公司来说,这是显而易见的答案。
所改变的是入场的代价和时间表。正如新航总裁 Goh Choon Phong 所描述的,公司对印度航空的投资是一场没有捷径的“长期博弈”。
这或许是事实,但当短期策略一败涂地时,这番话也正是持怀疑态度者预料高管们会说的。
资金本身或许不是问题。截至6月底,新航拥有105亿新元的现金和存款——它完全有能力负担这笔5亿美元的新资金要求。
问题或许不在于这张支票,而在于下一张,以及再下一张。
新航并非第一次走这条路。在亏损数亿后,它于2004年抛售了新西兰航空的股份。对维珍大西洋航空(Virgin Atlantic)和维珍澳大利亚航空(Virgin Australia)的投资也以类似的惨淡结局告终。
问题可能在于,购买航空公司的少数股权会制造一种昂贵的幻觉。实际上,这买来的是影响力而非控制权——这使得成功变得困难。
股东们完全有权质问,这25.1%的股份买到的东西,一份深度的代码共享协议是否也能提供。如果答案只是一个董事会席位和四分之一的亏损,那么或许是时候放弃这个昂贵的“椅子”了。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

Why US$100 oil, 5% US yields affect Singdollar, ringgit differently vs other Asean currencies

Asia needs new energy security architecture

Despite the de-dollarisation debate, demand for dollar liquidity in Asia is growing

Anthropic to open Singapore office in October, sees it as a ‘standout market’ for Claude

