

缩小交易单位无助于改善由三大银行主导的市场格局
每手10股的交易单位降低了购股门槛,但最需要此举提振的中小型股却并未受益。
本文由 AI 翻译,关键事实请以原文为准。
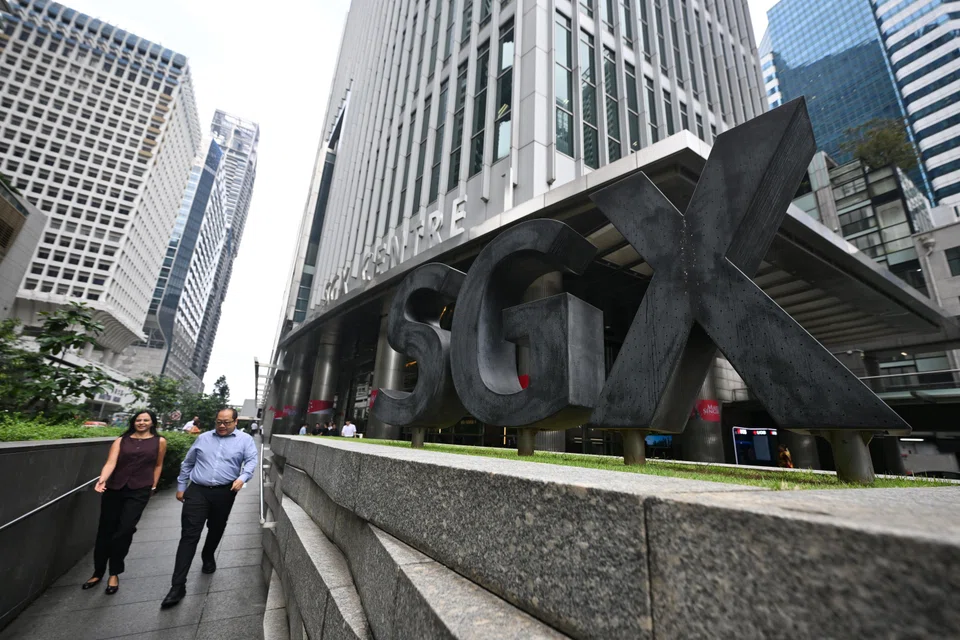
【新加坡】10月5日,新加坡交易所(SGX)终于允许散户投资者以每手10股(而非此前的100股)的单位,购买本地交易所中股价最高的股票——包括星展银行(DBS)、华侨银行(OCBC)和大华银行(UOB),许多投资者都积极参与。
然而三天后,大户资金大举抛售银行股,交易单位的大小对此毫无影响。
新交所将此项调整宣传为其扩大散户参与度的举措之一。今年上半年,这11只股票的交易额占新交所总交易额的约35%,因此这绝非小事。
根据彭博社和新交所的交易数据,首日数据看起来相当成功。在这11只股票中,以每手10股为单位完成的交易超过2万笔,而以旧的每手100股为单位的交易约有1.3万笔。
以 星展银行 为例,每手10股是目前最普遍的选择,此类交易约有5000笔。当天约55%的交易量都小于旧的最低交易单位。
因此,调低每手股数确实吸引了投资者入市。但此举并未带来更多资金。
10月5日,星展银行的成交量为305万股,而其9月份的日均成交量为362万股。这意味着,在这个本应敞开大门欢迎投资者的日子里,成交量反而低于9月份的普通交易日水平。
没有证据表明市场出现了新的需求;投资者只是将他们的订单拆分成了更小的份额。
当周晚些时候成交量确实出现激增。10月8日,星展银行成交1860万股,约为其9月份常规水平的五倍,其股价下跌4.7%至73.85新元。
本地其他银行股也纷纷下跌; 大华银行 下跌5.2%, 华侨银行 下跌4.3%。海峡时报指数(STI)下跌3.5%,整个市场的下跌股与上涨股数量之比为438比163。
在Saxo的Charu Chanana看来,市场同时受到了两股力量的冲击。全球债券收益率上升,使新加坡的股息股吸引力下降。接着,对银行业绩的担忧引发了一轮获利了结。
这两者都与交易单位的调整无关。
找错了市场的重点
事实上,散户投资者在购买银行股方面并不需要帮助。在仍以每手100股进行交易的情况下,截至10月2日,星展银行的股价今年已上涨37%。马来亚银行证券(Maybank Securities)汇编的新交所数据显示,在截至9月21日的第三季度,散户投资者向金融板块投入了13亿新元。
与此同时,市场交易日益集中。
根据星展集团研究部的数据,三大本地银行占新交所9月份成交额的约33%,高于去年同期的26%。海峡时报指数成份股占所有交易额的80%。
过去一年,海峡时报指数上涨了32%,而富时海峡时报中型股指数则下跌了4%。被马来亚银行用作衡量散户对小型股兴趣指标的凯利板交易速度,从5月份的81%下滑至8月份的38%。
与此同时,本应由“股市发展计划”(Equity Market Development Programme)吸引而来的机构投资者,却在反向而行。
马来亚银行称,自2025年第三季度以来,该计划已有54亿新元资金移交给基金经理。而在同一时期,机构投资者整体上在新交所净卖出了41亿新元的股票。
因此,调低每手股数只是降低了投资者购买那些本已热门股票的门槛。但是,真正缺少买家的中小型股却不一定会从中受益。
新交所自身的成绩单
这就谈到了 新交所 本身。它也是这11只股票之一,其自身的股票现在也以每手10股进行交易。但这并没有太大帮助。周三(10月14日),其股价为20.96新元,较8月份创下的25.69新元的纪录高点下跌了超过18%。
分析师们也纷纷看淡。JPMorgan Chase于10月1日将新交所的评级下调至“中性”。次日,Citi维持其“卖出”评级,目标价为17.70新元。Macquarie给予其“跑输大市”评级。Goldman Sachs的评级为“中性”,目标价19.80新元。星展集团研究部在周二将其评级下调至“持有”,目标价为20新元。
公平地说,这些评级大多是针对其估值,以及在创纪录的一年后成交量放缓的问题,并非对调低每手股数等市场改革措施的最终评判。
星展银行指出,证券日均成交额已从5月份的24亿新元降至9月份的19亿新元。
但报告中的一个观点很能说明问题。正如星展银行的 Lim Rui Wen 所述,海峡时报指数与小型股之间的差距表明,市场的增长仍主要依赖于大型金融股。这不禁让人质疑,如果没有更广泛的市场参与,强劲的成交额增长能否持续。
新交所主席本人对此也基本认同。在调整交易单位的四天前,即10月1日,Koh Boon Hwee 在与上市公司主席们交谈时表示,交易所“不创造流动性,因为我们既不创造特定的需求,也不创造供给”。
他说,这项工作要靠上市公司自己。
Koh Boon Hwee 认为,一家抱怨交易清淡的公司,是没有与潜在的股票购买者进行沟通,也没有告诉他们公司在未来三到五年内的发展蓝图。
他的观点不无道理,将责任归于上市公司比归于交易所更公平。交易单位的大小只是基础“管道”,真正的需求必须来自于上市公司本身,是它们要给投资者一个关注的理由——而许多中小型股显然还未做到这一点。
从这个角度看,仅靠降低每手股数的购买门槛,是不会有多大作用的。
调低每手股数本身是无害的。它为散户投资者提供了更大的灵活性,对此任何人都不应反对。
但市场的问题从来就不是购买一手星展银行股票的成本有多高。真正的问题在于,这是一个三家银行占据了三分之一成交额的市场,而那些最需要买家的小型公司却被冷落一旁,其中许多公司甚至还未向市场解释清楚,为何投资者要从众多股票中选择它们。
新交所已经降低了入场的“门票”价格。但要让顾客除了光顾大楼里的主要店铺外,还愿意在其他地方花钱,这便是各个“租户”自己的任务了。






