两家足矣:新加坡或不需要第三家电信公司
星和(StarHub)与M1的交易将使新加坡电信网络减至三家;而Simba的困境可能使其进一步降至两家——这或许并非坏事。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】上世纪70年代,新加坡曾提倡“两个就够了”的家庭计划。当时的宣传海报直截了当:“两个孩子恰恰好,男孩女孩一样好。”
半个世纪后,电信行业似乎也正走向同样的道路。
星和(StarHub)与吉宝(Keppel)上周证实,双方正在就收购M1进行谈判。若交易成功,新加坡的移动网络运营商将从四家减至三家。
但为何要止步于此呢?
如果星和与M1的交易继续推进,Simba将远远落在第三位。
今年5月,Simba以14.3亿新元收购M1的计划告吹,原因是新加坡资讯通信媒体发展局(IMDA)在调查Simba是否违规使用未授权频谱期间,冻结了对其交易的审查。上周,Simba承认其超出了频谱使用限制,并将原因归咎于硬件和软件问题。
IMDA尚未公布后续措施,但Simba的澳大利亚母公司Tuas已在其年报中列出了可能面临的后果——从罚款、牌照变更到彻底吊销牌照。
即使Simba能保住牌照,其处境也日益艰难。新加坡向独立5G网络转型意味着Simba不能再依赖其4G网络。
星展集团研究部(DBS Group Research)估计,Simba拥有的独立5G频谱量仅为其竞争对手的十分之一左右。
今年6月,星展银行发布报告质疑Simba的生存能力,估计新的网络安全法规将使其前期成本增加2100万至2800万新元——这大约是其母公司Tuas在整个2025财年产生的自由现金流。
因此,新加坡电信市场变为两家运营商的格局并非遥不可及。而这或许并非坏事。
摊位过多
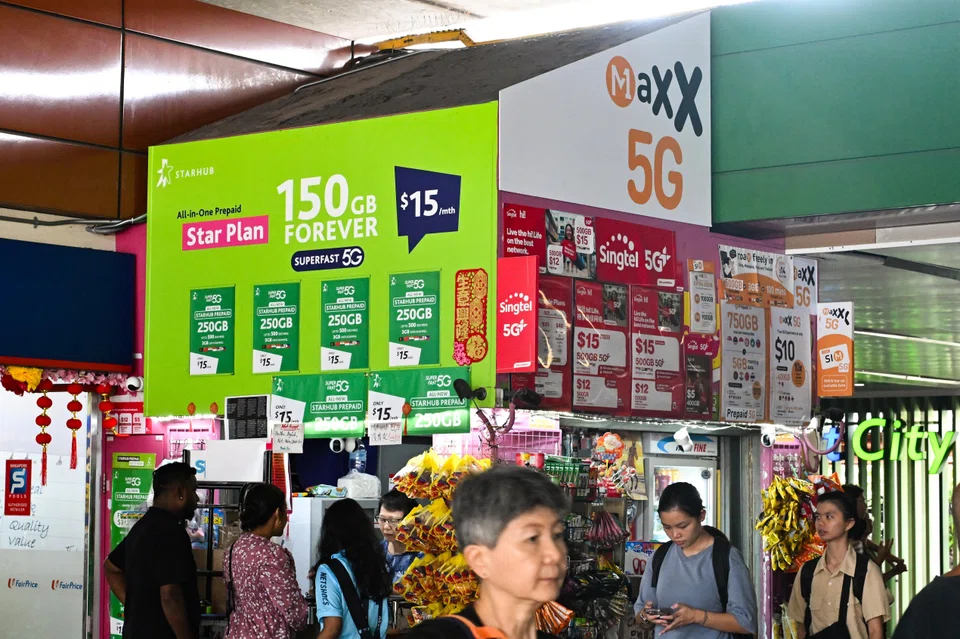
不妨将移动市场想象成一个有四个鸡饭摊位的小食阁。每个摊主都在不断降价以争夺顾客。食客们吃得很满意,但没有一个摊主能负担得起修理炉灶的费用。
这大致就是该行业目前的处境。
今年上半年,星和的移动服务收入下降了10.5%。根据CGS International的计算,不计Ensign,其基本利润暴跌76.1%至1240万新元。
Bloomberg Intelligence指出,星和消费者业务收入每年5%的下降,已经抵消了其“Dare+”成本削减计划所节省的开支。
与此同时,下一阶段发展的开销巨大。
独立5G、更严格的网络安全法规以及人工智能热潮都需要更快、更安全的网络。这需要大笔资金,而该行业目前盈利能力不足。为了支付这笔资本支出,行业整合势在必行。
但是,一个只有两家运营商的市场会是什么样子?
在True和DTAC合并后,泰国电信市场变成了双雄争霸的局面。由新电信(Singtel)部分持股的泰国电信公司AIS从中获益匪浅,其每用户平均收入(ARPU)不断上升。
印度是另一个例子。该国曾有十几家移动运营商。2016年,Reliance Jio携免费数据服务入场,引发的价格战导致其余大部分运营商被淘汰或合并。
如今,Jio和Bharti Airtel两家公司合计拥有约77%的用户。
需要明确的是,印度市场并非严格意义上的双寡头市场——但已十分接近。为了避免出现纯粹的双头垄断,政府允许陷入困境的Vodafone Idea延期五年支付其应缴的国家款项,从而使其得以存续。
尽管如此,自市场洗牌以来,价格还是一路上涨。
Airtel的每用户平均收入从2022年3月结束的季度的178卢比(2.37新元)增至2026年6月结束的季度的264卢比。分析师预计,在更多资费上调的推动下,Airtel的利润将在两年内几乎翻倍。
新电信持有Airtel的大量股份,据估计,这家印度电信公司约占新电信总价值的一半。
因此,新电信已经尝到了双寡头市场的甜头——曼谷和新德里的正面案例就是证明。
对新加坡消费者而言,坏消息是价格将会上涨。但从电信运营商的角度来看,这正是其目的所在。
密切关注
Bloomberg Intelligence预计,每用户平均收入将在2027年底开始回升,一旦与星和-M1交易相关的任何价格冻结期结束,价格便有上涨空间。
据估计,Simba的每用户月均收入约为9至10新元,大约是新电信和星和的一半。一旦这个廉价“摊位”消失,价格底线也将随之不复存在。
然而,双寡头格局会增加价格操纵的风险。双方甚至无需密室协商——只需相互观望并跟进对方的定价即可。
此外,还有观感问题。一个只有两家电信公司的新加坡,将成为两家由同一控股股东控制的公司之间的竞争。
淡马锡(Temasek)持有新电信超过一半的股份。同时,它还被视为持有星和约56%的权益,以及M1出售方吉宝约五分之一的权益。
淡马锡会公正地表示,其投资组合公司由各自的董事会独立运营。但消费者可能仍会疑惑,自己到底应该支持哪一方。
要使双寡头市场有效运作,需要监管机构更强有力的监管和一定的政治魄力。
对于任何会导致单一运营商占据超过40%市场份额的交易,IMDA都会进行严格审查。合并后的星和-M1将拥有约42%的移动用户,而新电信的份额为45%。
一些市场观察人士预计,在星和与M1合并后形成的三家运营商市场中,IMDA可能会要求合并后的公司交还部分频谱、向竞争对手开放网络接入,并将廉价套餐价格冻结两到三年。
但在双寡头市场中,即使是这些措施也还不够。
一旦只剩下两个网络,电信公司将开始变得像公用事业公司——也应受到类似的严格监管。
例如,监管机构可以要求电信公司为基础套餐设定价格上限,或要求两家网络运营商以公平的价格向Circles.Life等虚拟运营商出租网络容量,以确保市场中始终存在能够提供更低价格的竞争者。
而且,如果电信公司想要获得定价权,就应该被要求公布每年有多少额外收入被重新投资于其网络建设。
这就需要政治意愿的介入。提高电话费无法赢得选票。必须有人向消费者大声疾呼:现在多付一点钱,是为未来获得更好网络而付出的代价。
新加坡上世纪70年代的“两个就够了”政策效果“太好”。到了1987年,政府转而鼓励有能力的夫妇生育三个或更多孩子。
但对新加坡而言,两家电信公司可能已经足够。监管机构只需密切关注,以便在情况并非如此时及时介入。